Não é só o imposto do pecado
O Imposto Seletivo (IS) ganhou o apelido de “imposto do pecado” porque incide sobre bebida e cigarro. O apelido pegou, mas engana.
O critério constitucional é ser prejudicial à saúde ou ao meio ambiente — e a segunda metade dessa frase abre a porta para coisas que ninguém chamaria de pecado. A lista prevista no Anexo XVII da LC 214/2025 inclui:
- Produtos fumígenos (cigarros e derivados do tabaco)
- Bebidas alcoólicas
- Bebidas açucaradas
- Veículos — automóveis, embarcações e aeronaves, conforme critérios ambientais
- Bens minerais extraídos — inclusive na exportação
- Concursos de prognósticos e fantasy sport
Veículo não é pecado. Minério não é pecado. Ambos entram pelo critério ambiental.
No caso dos veículos, a alíquota deve variar conforme etapas fabris realizadas no Brasil, reciclabilidade dos materiais e pegada de carbono — desenho que ainda gera impasse técnico na regulamentação. É, na prática, uma política industrial e ambiental embutida num imposto.
Nos bens minerais há uma peculiaridade que vale registrar: o IS incide independentemente da destinação, inclusive na exportação. A Constituição autoriza até 1%; a LC 214/2025 fixou teto de 0,25%.
Características que importam
É monofásico. Cobrado uma única vez na cadeia, normalmente na indústria ou na importação.
Não gera crédito. Diferente do IBS e da CBS, o IS “gruda” no custo e é repassado adiante. Isso muda completamente a matemática de formação de preço.
Não entra na própria base. As bases de cálculo do IS excluem o valor da CBS, do IBS e do próprio IS.
Entra na base do IBS e da CBS. O IS é calculado primeiro e integra a base dos outros dois.
Começa em 2027, junto com a CBS.
A conta da lata de cerveja
Aqui está a parte que confunde todo mundo.
Para bebidas alcoólicas, o IS terá duas alíquotas aplicadas simultaneamente:
Ad valorem — um percentual sobre o valor do produto. Pode ser única ou progressiva conforme o teor alcoólico. O Ministério da Saúde defende alíquota única, sob o argumento de que “álcool é álcool”; a LC 214/2025 permite progressividade, o que abriria espaço para a cerveja ser menos tributada que destilados.
Específica (ad rem) — um valor fixo em reais por litro de álcool puro contido na bebida.
É essa segunda que parece maluca à primeira vista. Não é. Ela ignora o preço e olha só uma coisa: quanto álcool existe dentro da embalagem.
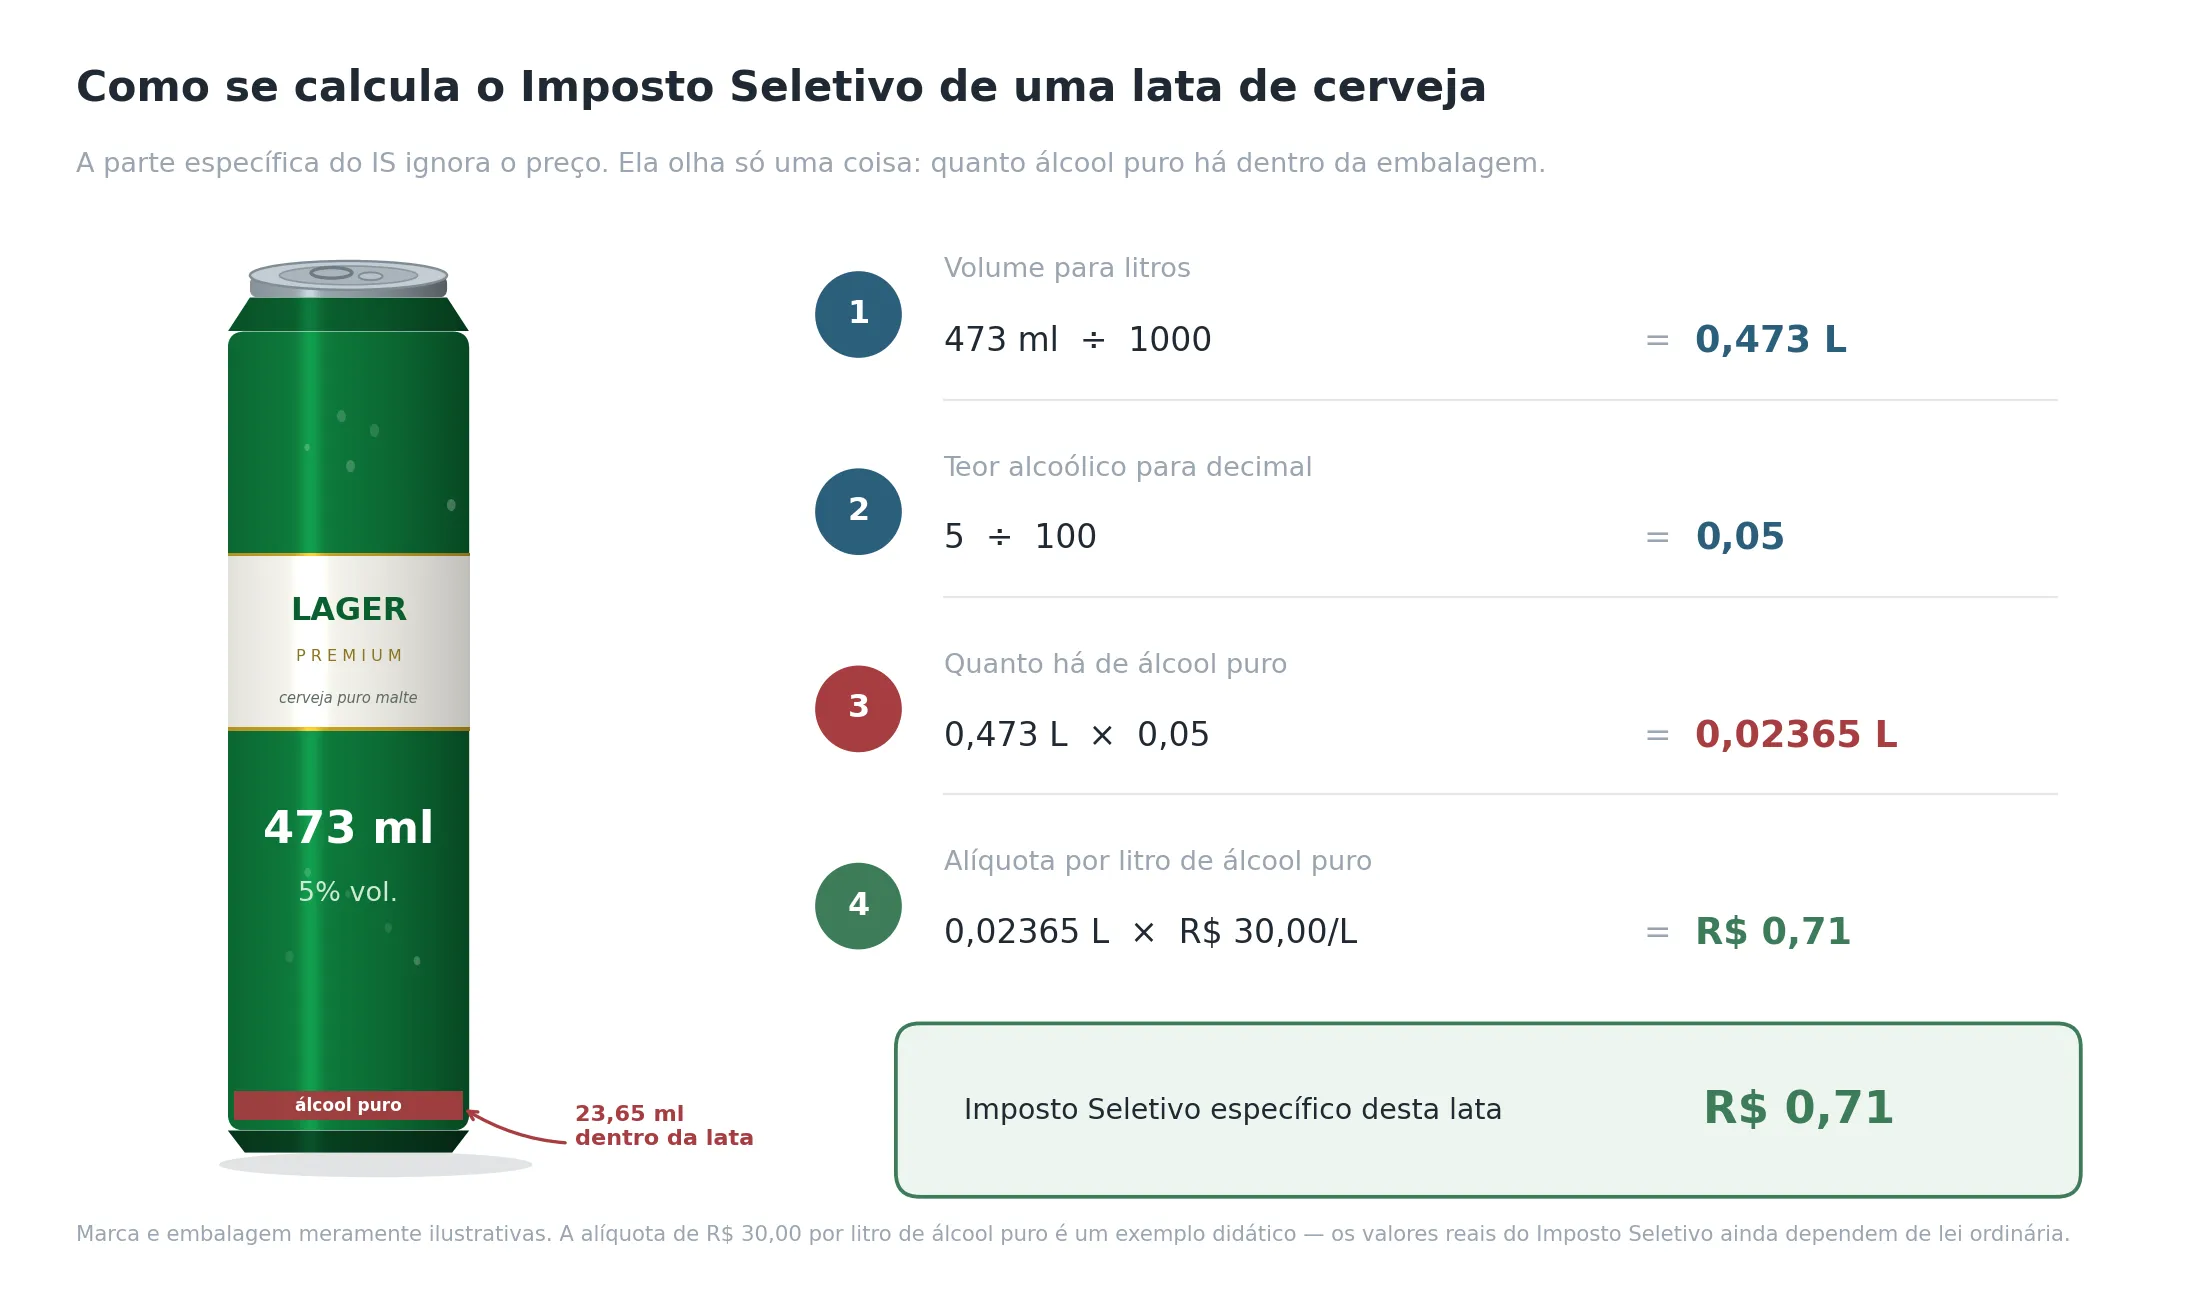
Passo a passo, com uma latinha de 473 ml e 5% de teor alcoólico:
1. Volume em litros. 473 ml ÷ 1000 = 0,473 L
2. Teor alcoólico em decimal. 5% ÷ 100 = 0,05
3. Quanto há de álcool puro. 0,473 × 0,05 = 0,02365 L — ou seja, 23,65 ml de álcool puro naquela lata.
4. Aplique a alíquota por litro de álcool puro. Supondo R$ 30,00 por litro: 0,02365 × 30 = R$ 0,71
A alíquota de R$ 30,00 é invenção minha, para o exemplo. Os valores reais ainda não existem — dependem de lei ordinária que o governo pretendia enviar ao Congresso, com expectativa de medida provisória. Mas a mecânica é essa, e ela não vai mudar.
Por que esse desenho
A lógica fica clara quando você compara três produtos:
| Produto | Volume | Teor | Álcool puro | IS específico (a R$ 30/L) |
|---|---|---|---|---|
| Lata de cerveja | 473 ml | 5% | 23,65 ml | R$ 0,71 |
| Garrafa de vinho | 750 ml | 13% | 97,50 ml | R$ 2,93 |
| Garrafa de cachaça | 700 ml | 40% | 280,00 ml | R$ 8,40 |
Quem vende mais álcool paga mais imposto — independentemente de o produto ser barato ou caro. É exatamente o oposto da lógica do IPI, que tributa valor.
Para a indústria de bebidas, isso significa que preço e carga tributária se descolam. Uma cachaça popular e um single malt de mil reais com o mesmo teor e volume pagam o mesmo IS específico. A diferença vai toda para a parcela ad valorem — e é por isso que a briga sobre alíquota única ou progressiva é tão feia.
O que era a Substituição Tributária
Mudando de assunto — mas só na aparência, porque os dois temas se encontram no fim.
A Substituição Tributária (ST) é um mecanismo em que o ICMS de toda a cadeia é recolhido antecipadamente por um único contribuinte, normalmente a indústria ou o importador.
Funciona assim: a fábrica de refrigerante vende para o distribuidor. Naquele momento, ela recolhe não só o ICMS da própria operação, mas também o ICMS que o distribuidor e o varejista pagariam depois. Como ninguém sabe por quanto o varejo vai vender, o estado arbitra uma MVA — Margem de Valor Agregado — e presume o preço final.
Por que existe: controle. É muito mais fácil fiscalizar cem fábricas de bebida do que quinhentos mil bares. A ST resolveu um problema real de arrecadação.
Por que é odiada: porque presume. Se a MVA superestima a margem real, a empresa paga imposto sobre lucro que não teve. Porque cada estado tem sua lista de produtos, suas MVAs e seus convênios. Porque gera ressarcimentos intermináveis. E porque antecipa caixa: o varejista paga o imposto na compra, muito antes de vender.
Especialistas apontam a ST como um dos maiores geradores de complexidade do sistema fiscal brasileiro.
Como a ST vai acabar
A LC 214/2025 eliminou, como regra, a substituição tributária nas operações subsequentes para IBS e CBS. Os novos tributos simplesmente não têm ST.
Mas o ICMS não morre de uma vez — e a ST morre junto com ele.
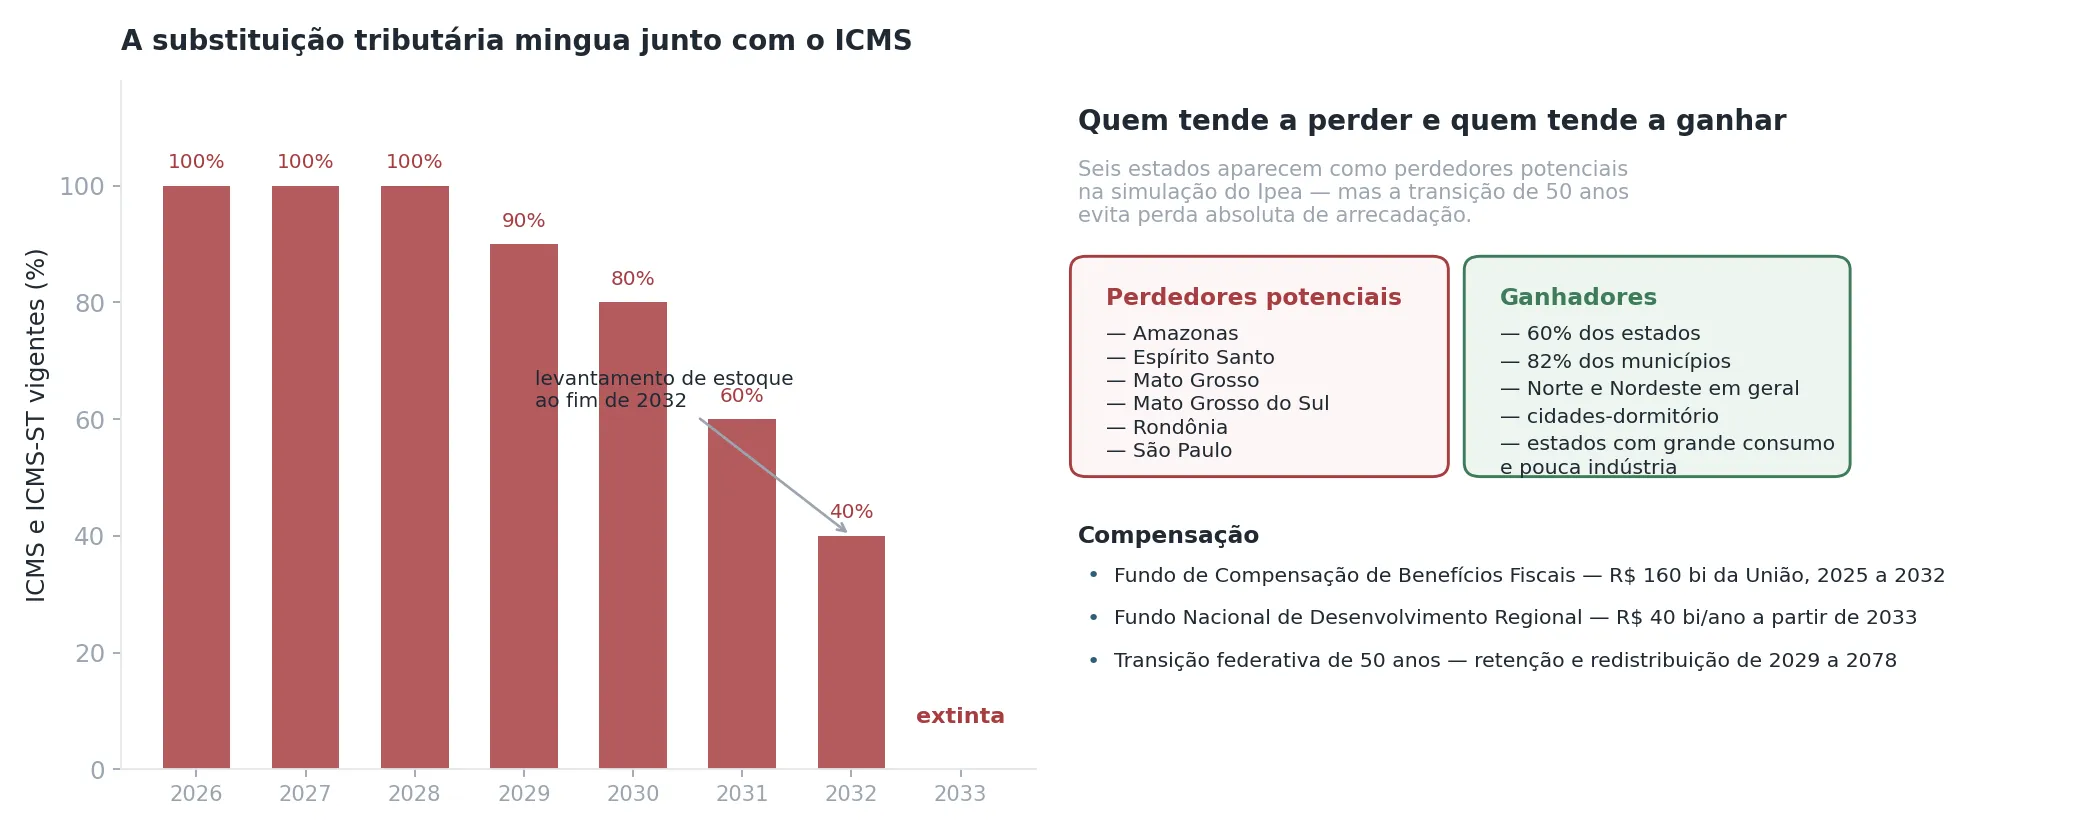
| Período | O que acontece com a ST |
|---|---|
| 2026 | ICMS-ST plena, 100% |
| 2027–2028 | ICMS-ST segue vigente; CBS já substituiu PIS/Cofins |
| 2029 | ICMS reduzido a 90% — e a ST junto |
| 2030 | 80% |
| 2031 | 60% |
| 2032 | 40% — último ano; levantamento de estoques ao final |
| 2033 | ICMS, ISS e ST extintos. Lei Kandir revogada |
O problema que quase ninguém está olhando: entre 2029 e 2032, sua empresa vai emitir notas com parcelas de ICMS-ST pela regra antiga e parcelas de IBS/CBS pela regra nova, simultaneamente, com percentuais que mudam todo ano. Sistemas fiscais vão precisar calcular a redução progressiva de MVA e alíquotas interestaduais.
E há um risco específico na virada: mercadoria comprada em 2032 com ST retida e vendida em 2033, quando a ST já não existe. Sem controle, a empresa paga IBS na saída tendo pago ST na entrada — bitributação pura. O levantamento de estoque ao fim de 2032 e o pedido de ressarcimento ou creditamento vão ser trabalho pesado, e quem chegar lá com estoque mal controlado vai pagar duas vezes.
Origem contra destino: quem perde e quem ganha
Aqui está a razão política do fim da ST.
Hoje o ICMS é cobrado majoritariamente na origem — onde a mercadoria é produzida. O IBS será cobrado no destino — onde ela é consumida. É essa mudança que torna a ST desnecessária: não há mais o que antecipar quando o imposto pertence a quem consome.
E é essa mudança que redistribui dinheiro entre estados.
A lógica é simples: estado que produz muito e consome pouco perde. Estado que consome muito e produz pouco ganha.
Os números
Segundo estudo do Ipea, 60% dos estados e 82% dos municípios tendem a ganhar com a mudança.
Os seis estados apontados como perdedores potenciais:
- Amazonas — Zona Franca de Manaus, produção concentrada
- Espírito Santo — polo portuário e industrial com população pequena
- Mato Grosso e Mato Grosso do Sul — agroindústria exportadora
- Rondônia
- São Paulo
Sobre São Paulo, vale nuance: aparece com perda relativa estimada em torno de 14%, porque concentra produção e sedes de serviços em proporção maior que seu consumo. Mas o estado tem o maior mercado consumidor do país, o que amortece bastante — e economistas do próprio Ipea argumentam que São Paulo pode acabar ganhando pelo fim da guerra fiscal e pelo efeito sobre o PIB.
No caso do Rio de Janeiro, o quadro é ambíguo. Como estado de grande consumo, tende a se beneficiar; mas municípios sede de refinarias e hidrelétricas, com receita per capita muito acima da média, estão entre os que mais perdem. Localidades assim aparecem nas simulações como os casos mais críticos, ao lado de cidades como Barueri, hoje beneficiada pela concentração de ISS de serviços financeiros.
O efeito municipal é ainda mais forte que o estadual: estima-se que cerca de R$ 36 bilhões mudariam de mãos com a substituição do ISS na origem pelo IBS no destino, e dois terços dessa migração sairiam de 45 cidades muito ricas de São Paulo.
A compensação
Ninguém perde de verdade — pelo menos não tão cedo. Foram criados três mecanismos:
Transição federativa de 50 anos (2029–2078). É o mais importante. Uma parcela da arrecadação do IBS é retida e redistribuída segundo as regras antigas: 80% entre 2029 e 2032, 90% em 2033, caindo dois pontos percentuais ao ano de 2034 a 2077. A partir de 2078 não há mais redistribuição pela média — e uma lei complementar futura prevê redução gradual até 2097. Sim, quase um século de transição.
Fundo de Compensação de Benefícios Fiscais (2029–2032). Custeado pela União, cerca de R$ 160 bilhões a valores de 2023, para compensar a perda de benefícios onerosos de ICMS já concedidos. O saldo remanescente em 31/12/2032 vai para o fundo de desenvolvimento regional.
Fundo Nacional de Desenvolvimento Regional. Para substituir a guerra fiscal por política coordenada. Meta de R$ 40 bilhões anuais a partir de 2033.
Por causa da transição de 50 anos, as simulações do Ipea indicam que nenhum estado e nenhuma capital sofreria redução absoluta de arrecadação — o que muda é o ritmo de crescimento. No cenário estudado, o estado de pior desempenho cresceria 0,9% ao ano em vez de 1,5%.
Split payment: como o governo garante que vai receber
Se a ST some, some junto o mecanismo que garantia a arrecadação antecipada. O que entra no lugar?
O split payment — pagamento dividido.
A ideia é elegante e um pouco assustadora: em vez de a empresa receber o valor cheio e recolher o imposto depois, a separação acontece no instante do pagamento. O sistema de pagamento identifica a nota fiscal vinculada à transação, separa a parcela de IBS e CBS e manda direto ao Fisco. Na conta da empresa cai o líquido.
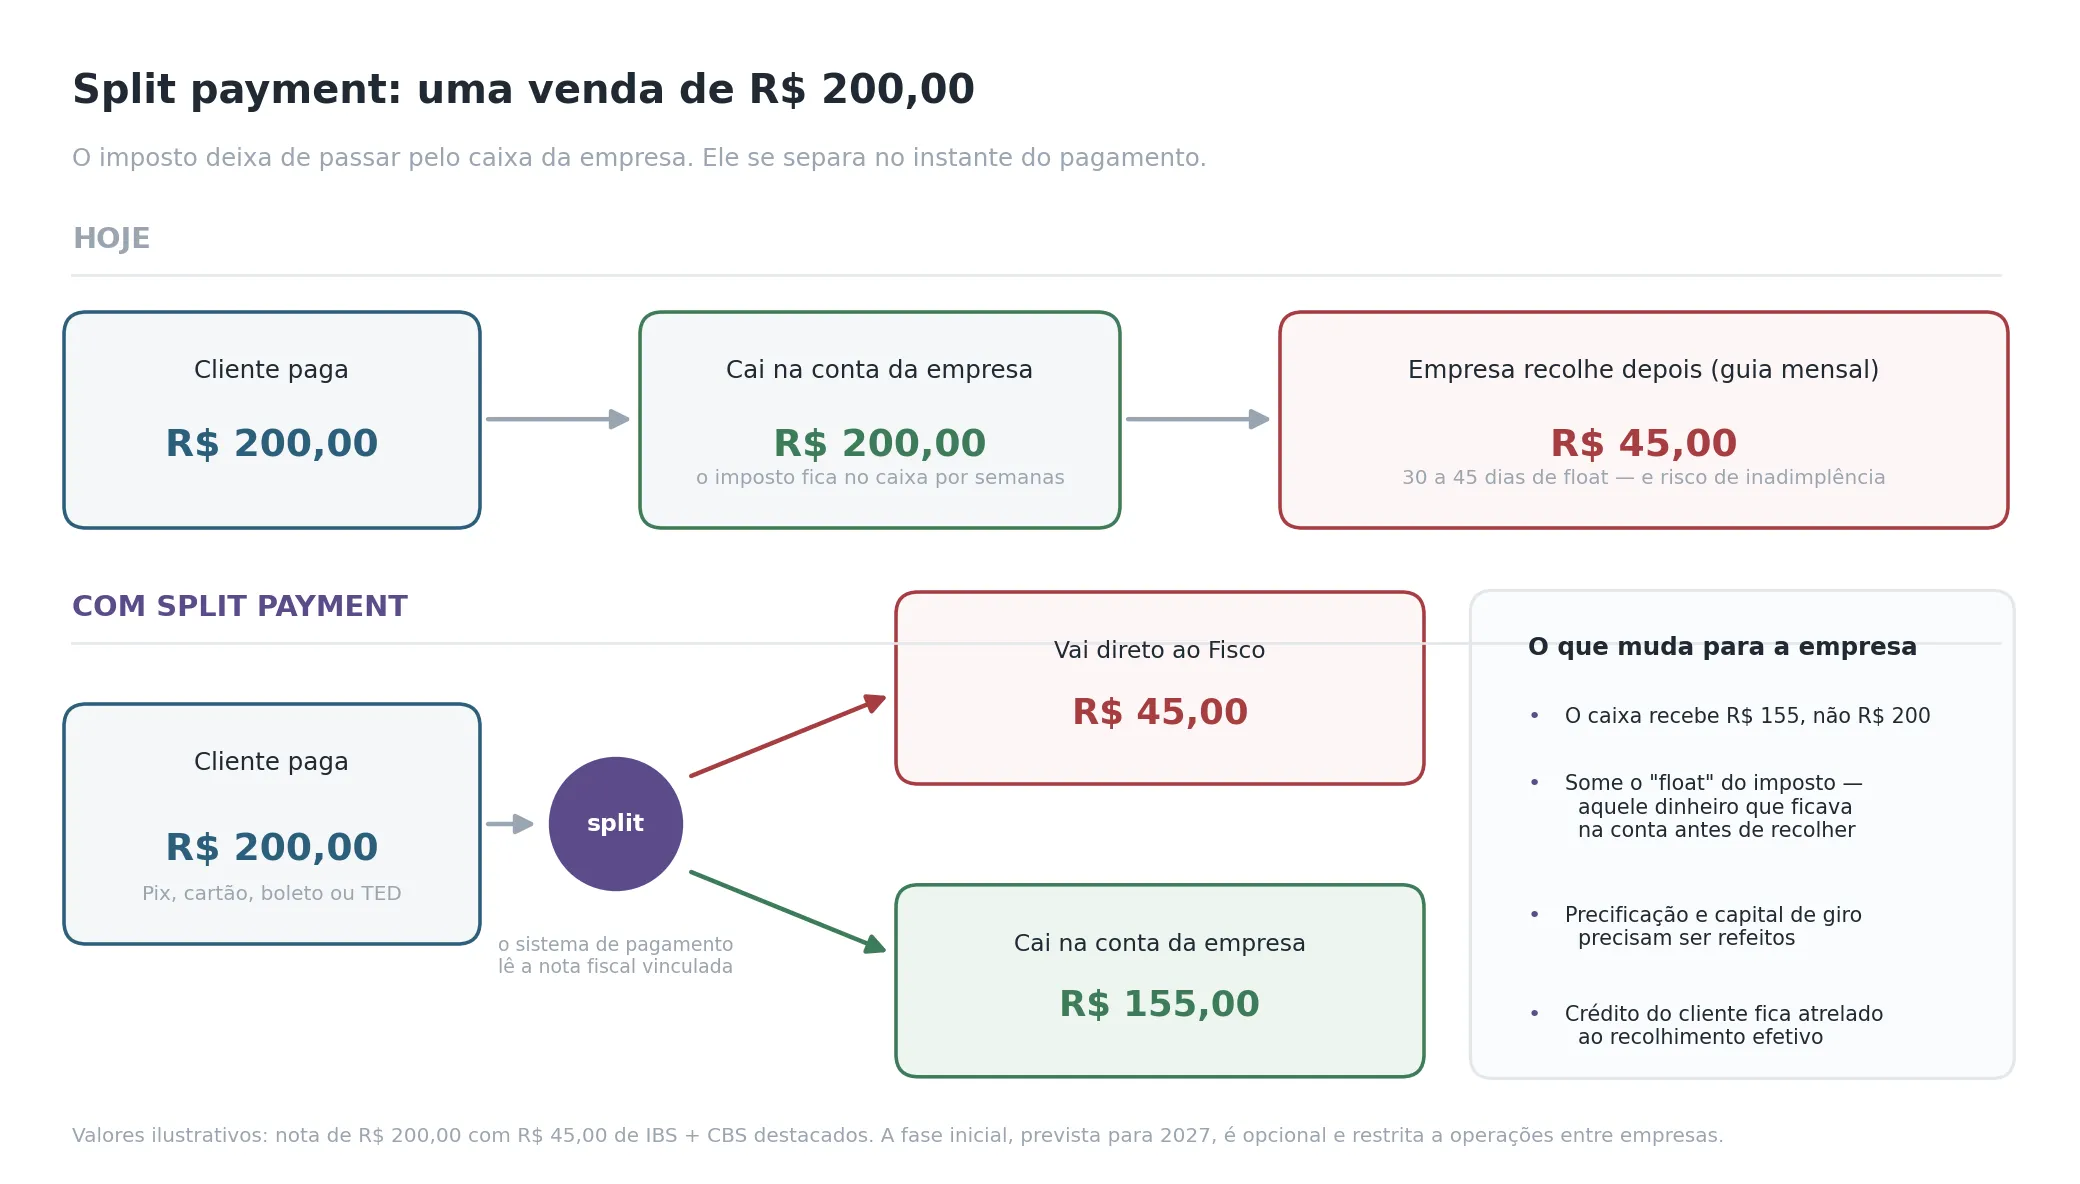
Em uma venda de R$ 200 com R$ 45 de IBS e CBS destacados:
Hoje — os R$ 200 caem na conta. A empresa recolhe os R$ 45 no mês seguinte. Entre uma coisa e outra, 30 a 45 dias em que aquele dinheiro está no caixa dela.
Com split payment — o cliente paga R$ 200, R$ 45 vão direto ao Fisco, R$ 155 caem na conta.
O que isso muda de verdade
Acaba o float do imposto. Aquele dinheiro que ficava no caixa entre o fato gerador e o recolhimento deixa de existir como capital de giro. Para muita empresa isso é uma fração relevante do giro — e some de uma vez.
A precificação precisa ser refeita. Quem calculava margem olhando o valor cheio que entrava vai ter que recalcular tudo sobre o líquido.
O crédito do cliente passa a depender do recolhimento efetivo. Esse é o ponto mais delicado juridicamente: a reforma prometia crédito pelo valor cobrado; o split vincula o crédito ao valor pago. Há discussão constitucional em curso sobre esse ponto.
A sonegação fica muito mais difícil. É, francamente, o objetivo principal.
Quando começa
A base legal está na LC 214/2025; o Decreto 12.955/2026 detalhou a operação; os regulamentos de IBS e CBS foram publicados em 30 de abril de 2026, e a documentação técnica da plataforma pública saiu ao longo de 2026.
O cronograma previsto:
| Fase | Quando | Escopo |
|---|---|---|
| Testes e integração | 2026 | Sistemas, sem cobrança real |
| Fase 1 — B2B opcional | a partir de 2027 | Operações entre empresas, em TED, Pix, boleto e TEF |
| Fases seguintes | a definir | Ampliação gradual; varejo e farmácias por último |
A LC 214/2025 diz que os débitos poderão ser extintos mediante split payment — linguagem de faculdade, não de obrigação. A leitura do mercado é que começa opcional e tende a virar padrão, especialmente no varejo, onde o risco de inadimplência tributária é maior.
Cada etapa depende de ato conjunto da Receita Federal e do Comitê Gestor do IBS. Ou seja: as datas de obrigatoriedade ainda não estão cravadas.
O que fazer agora
- Se você trabalha com bebidas, tabaco, bebidas açucaradas, veículos ou minerais: acompanhar o projeto de lei das alíquotas do IS, que pode vir por medida provisória
- Mapear os produtos sujeitos ao IS no seu catálogo — a classificação segue o Anexo XVII da LC 214/2025
- Refazer a formação de preço considerando que o IS não gera crédito e entra na base de IBS/CBS
- Preparar o controle de estoque para o levantamento do fim de 2032, se você opera com produtos em ST
- Simular o caixa da empresa recebendo o valor líquido em vez do cheio
- Verificar se seu sistema de gestão consegue calcular ICMS-ST e IBS/CBS simultaneamente, com percentuais que mudam a cada ano de 2029 a 2032
- Conversar com sua instituição financeira sobre a implementação do split payment
Nos sistemas da Expert Informática
Três frentes de trabalho estão em curso.
Cálculo simultâneo na transição. De 2029 a 2032, cada documento fiscal precisa carregar parcelas de ICMS-ST pela regra antiga e de IBS/CBS pela nova, com percentuais anuais diferentes. Tratamos os percentuais de transição como tabela parametrizável por ano, não como constante no código.
Controle de estoque com ST retida. Para que o levantamento do fim de 2032 e o pedido de ressarcimento sejam extraíveis do próprio sistema, e não um trabalho arqueológico.
Conciliação sob split payment. Quando o valor que entra na conta deixa de bater com o valor da nota, a conciliação bancária muda de natureza. O recebimento precisa ser reconciliado contra nota e contra a parcela retida, separadamente.
Como sempre: o sistema executa; a decisão fiscal é do contador. O que garantimos é que os dados estejam disponíveis, corretos e auditáveis quando a decisão for tomada.
Conclusão
O Imposto Seletivo é menos “imposto do pecado” e mais instrumento de política pública com alcance amplo — pega veículo, pega minério, pega aposta. E traz uma lógica de cálculo genuinamente nova no Brasil: para bebidas, tributar a quantidade de álcool, não o preço da garrafa.
O fim da substituição tributária é uma boa notícia disfarçada de problema. Some um mecanismo que gerava presunção, ressarcimento e antecipação de caixa. Mas some devagar, e o período de coexistência — 2029 a 2032 — vai ser o teste de estresse mais duro que os departamentos fiscais brasileiros já enfrentaram.
E o split payment é a peça que amarra tudo: sem ST para antecipar arrecadação e com tributação no destino, o Estado precisava de outra garantia. Encontrou uma que é, tecnicamente, muito superior — e que vai custar às empresas exatamente aquilo que elas nunca contabilizaram como seu, mas sempre usaram: o dinheiro do imposto, entre a venda e o recolhimento.
Sete anos até 2033. Parece muito. Não é.