Artículo sobre la reforma tributaria brasileña.
No es sólo el impuesto del pecado
El Impuesto Selectivo (IS) ganó el apodo de «impuesto del pecado» porque incide sobre bebida y cigarrillo. El apodo prendió, pero engaña.
El criterio constitucional es ser perjudicial a la salud o al medio ambiente — y la segunda mitad de esa frase abre la puerta a cosas que nadie llamaría pecado. La lista prevista en el Anexo XVII de la LC 214/2025 incluye:
- Productos del tabaco (cigarrillos y derivados)
- Bebidas alcohólicas
- Bebidas azucaradas
- Vehículos — automóviles, embarcaciones y aeronaves, según criterios ambientales
- Bienes minerales extraídos — incluso en la exportación
- Juegos de pronósticos y fantasy sport
Un vehículo no es pecado. Un mineral no es pecado. Ambos entran por el criterio ambiental.
En el caso de los vehículos, la alícuota debe variar según las etapas fabriles realizadas en Brasil, la reciclabilidad de los materiales y la huella de carbono — un diseño que todavía genera un impasse técnico en la reglamentación. Es, en la práctica, una política industrial y ambiental incrustada en un impuesto.
En los bienes minerales hay una peculiaridad que vale registrar: el IS incide independientemente del destino, incluso en la exportación. La Constitución autoriza hasta 1%; la LC 214/2025 fijó un tope de 0,25%.
Características que importan
Es monofásico. Se cobra una única vez en la cadena, normalmente en la industria o en la importación.
No genera crédito. A diferencia del IBS y de la CBS, el IS se «pega» al costo y se traslada hacia adelante. Eso cambia completamente la matemática de formación de precio.
No entra en su propia base. Las bases de cálculo del IS excluyen el valor de la CBS, del IBS y del propio IS.
Entra en la base del IBS y de la CBS. El IS se calcula primero e integra la base de los otros dos.
Empieza en 2027, junto con la CBS.
La cuenta de la lata de cerveza
Aquí está la parte que confunde a todo el mundo.
Para bebidas alcohólicas, el IS tendrá dos alícuotas aplicadas simultáneamente:
Ad valorem — un porcentaje sobre el valor del producto. Puede ser única o progresiva según la graduación alcohólica. El Ministerio de Salud defiende una alícuota única, con el argumento de que «alcohol es alcohol»; la LC 214/2025 permite progresividad, lo que abriría espacio para que la cerveza tribute menos que los destilados.
Específica (ad rem) — un valor fijo en reales por litro de alcohol puro contenido en la bebida.
Es esta segunda la que parece rara a primera vista. No lo es. Ignora el precio y mira una sola cosa: cuánto alcohol hay dentro del envase.
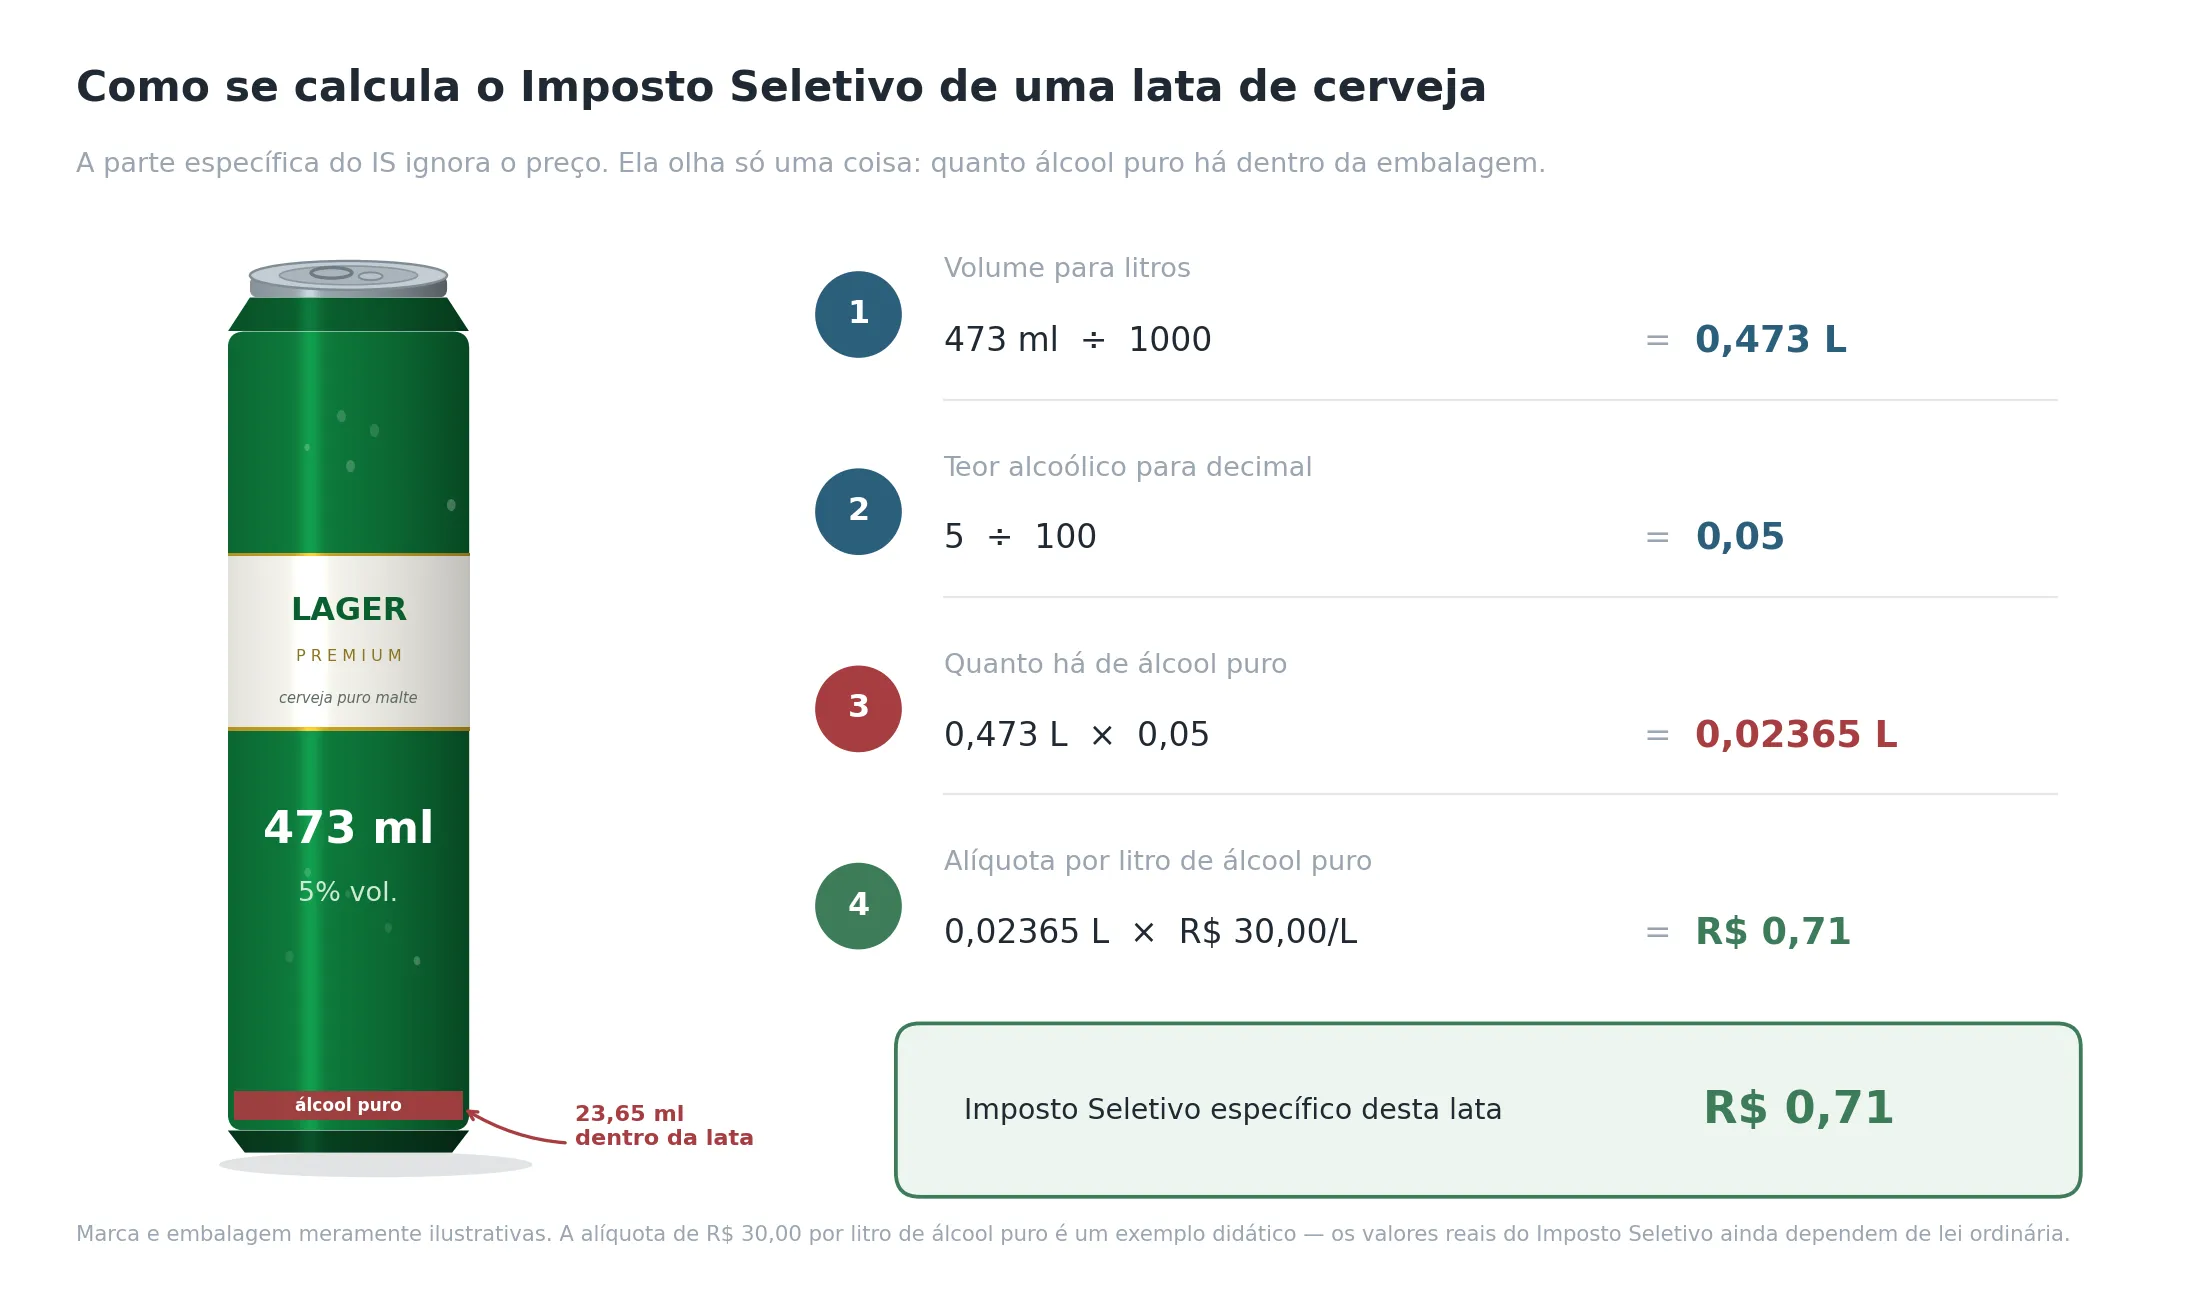
Paso a paso, con una lata de 473 ml y 5% de graduación alcohólica:
1. Volumen en litros. 473 ml ÷ 1000 = 0,473 L
2. Graduación alcohólica en decimal. 5% ÷ 100 = 0,05
3. Cuánto hay de alcohol puro. 0,473 × 0,05 = 0,02365 L — es decir, 23,65 ml de alcohol puro en esa lata.
4. Aplique la alícuota por litro de alcohol puro. Suponiendo R$ 30,00 por litro: 0,02365 × 30 = R$ 0,71
La alícuota de R$ 30,00 es un invento mío, para el ejemplo. Los valores reales todavía no existen — dependen de una ley ordinaria que el gobierno pretendía enviar al Congreso, con expectativa de medida provisoria. Pero la mecánica es esa, y no va a cambiar.
Por qué ese diseño
La lógica queda clara cuando se comparan tres productos:
| Producto | Volumen | Graduación | Alcohol puro | IS específico (a R$ 30/L) |
|---|---|---|---|---|
| Lata de cerveza | 473 ml | 5% | 23,65 ml | R$ 0,71 |
| Botella de vino | 750 ml | 13% | 97,50 ml | R$ 2,93 |
| Botella de caña | 700 ml | 40% | 280,00 ml | R$ 8,40 |
Quien vende más alcohol paga más impuesto — independientemente de que el producto sea barato o caro. Es exactamente lo opuesto de la lógica del IPI, que tributa el valor.
Para la industria de bebidas, eso significa que precio y carga tributaria se despegan. Una caña popular y un single malt de mil reales con la misma graduación y volumen pagan el mismo IS específico. La diferencia va toda a la parte ad valorem — y por eso la pelea sobre alícuota única o progresiva es tan fea.
Qué era la Sustitución Tributaria
Cambiando de tema — pero sólo en apariencia, porque los dos asuntos se encuentran al final.
La Sustitución Tributaria (ST) es un mecanismo en que el ICMS de toda la cadena lo paga por anticipado un único contribuyente, normalmente la industria o el importador.
Funciona así: la fábrica de gaseosas le vende al distribuidor. En ese momento, paga no sólo el ICMS de la propia operación, sino también el ICMS que el distribuidor y el minorista pagarían después. Como nadie sabe a cuánto va a vender el minorista, el estado fija un margen de valor agregado (MVA) y presume el precio final.
Por qué existe: control. Es mucho más fácil fiscalizar cien fábricas de bebidas que quinientos mil bares. La ST resolvió un problema real de recaudación.
Por qué se la detesta: porque presume. Si el MVA sobreestima el margen real, la empresa paga impuesto sobre una ganancia que no tuvo. Porque cada estado tiene su lista de productos, sus MVA y sus convenios. Porque genera reintegros interminables. Y porque anticipa caja: el minorista paga el impuesto en la compra, mucho antes de vender.
Los especialistas señalan a la ST como uno de los mayores generadores de complejidad del sistema fiscal brasileño.
Cómo va a terminar la ST
La LC 214/2025 eliminó, como regla, la sustitución tributaria en las operaciones subsiguientes para IBS y CBS. Los nuevos tributos simplemente no tienen ST.
Pero el ICMS no muere de golpe — y la ST muere junto con él.
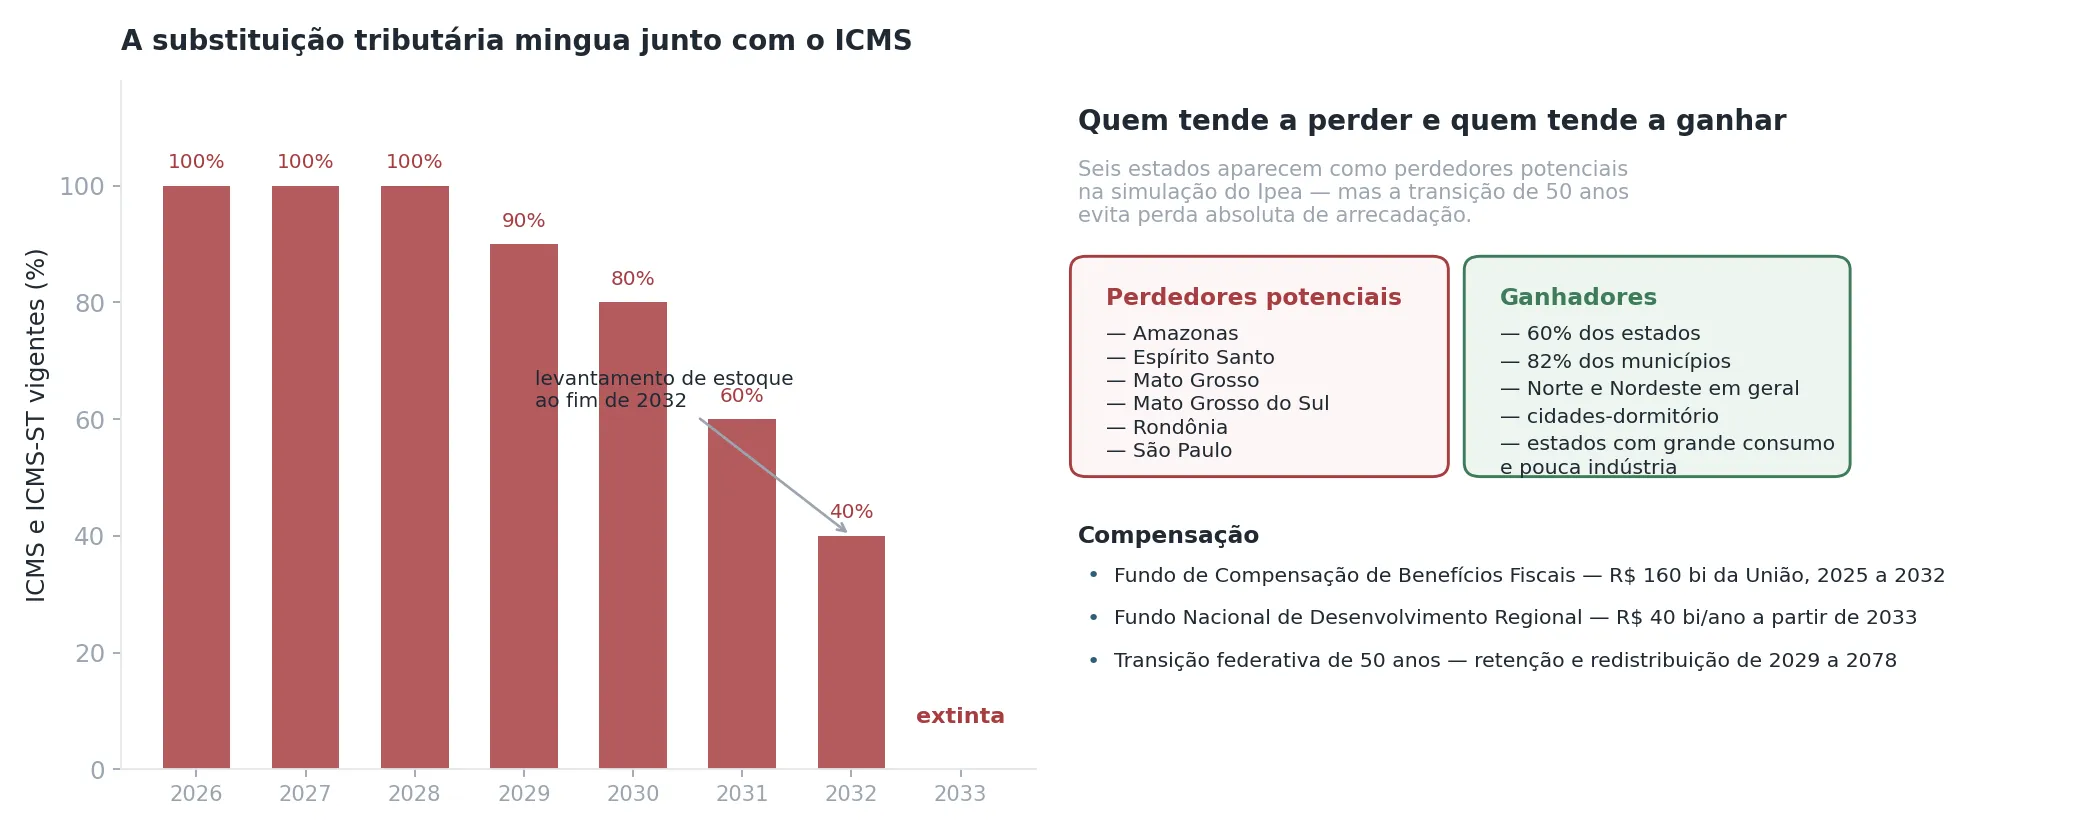
| Período | Qué ocurre con la ST |
|---|---|
| 2026 | ICMS-ST plena, 100% |
| 2027–2028 | ICMS-ST sigue vigente; la CBS ya sustituyó a PIS/Cofins |
| 2029 | ICMS reducido al 90% — y la ST con él |
| 2030 | 80% |
| 2031 | 60% |
| 2032 | 40% — último año; relevamiento de stock al cierre |
| 2033 | ICMS, ISS y ST extinguidos. Ley Kandir derogada |
El problema que casi nadie está mirando: entre 2029 y 2032, su empresa va a emitir comprobantes con porciones de ICMS-ST por la regla antigua y porciones de IBS/CBS por la regla nueva, simultáneamente, con porcentajes que cambian todos los años. Los sistemas fiscales van a necesitar calcular la reducción progresiva de MVA y de alícuotas interestaduales.
Y hay un riesgo específico en el cambio: mercadería comprada en 2032 con ST retenida y vendida en 2033, cuando la ST ya no existe. Sin control, la empresa paga IBS en la salida habiendo pagado ST en la entrada — doble imposición pura. El relevamiento de stock al cierre de 2032 y el pedido de reintegro o crédito van a ser trabajo pesado, y quien llegue ahí con el stock mal controlado va a pagar dos veces.
Origen contra destino: quién pierde y quién gana
Aquí está la razón política del fin de la ST.
Hoy el ICMS se cobra mayoritariamente en el origen — donde la mercadería se produce. El IBS se cobrará en el destino — donde se consume. Es ese cambio el que vuelve innecesaria la ST: ya no hay qué anticipar cuando el impuesto pertenece a quien consume.
Y es ese cambio el que redistribuye dinero entre estados.
La lógica es simple: un estado que produce mucho y consume poco pierde. Un estado que consume mucho y produce poco gana.
Los números
Según un estudio del Ipea, el 60% de los estados y el 82% de los municipios tienden a ganar con el cambio.
Los seis estados señalados como perdedores potenciales:
- Amazonas — Zona Franca de Manaos, producción concentrada
- Espírito Santo — polo portuario e industrial con población pequeña
- Mato Grosso y Mato Grosso do Sul — agroindustria exportadora
- Rondônia
- São Paulo
Sobre São Paulo, vale un matiz: aparece con una pérdida relativa estimada en torno del 14%, porque concentra producción y sedes de servicios en proporción mayor que su consumo. Pero el estado tiene el mayor mercado consumidor del país, lo que amortigua bastante — y economistas del propio Ipea argumentan que São Paulo puede terminar ganando por el fin de la guerra fiscal y por el efecto sobre el PIB.
En el caso de Río de Janeiro, el cuadro es ambiguo. Como estado de gran consumo, tiende a beneficiarse; pero los municipios sede de refinerías e hidroeléctricas, con ingreso per cápita muy por encima del promedio, están entre los que más pierden. Localidades así aparecen en las simulaciones como los casos más críticos, junto a ciudades como Barueri, hoy beneficiada por la concentración de ISS de servicios financieros.
El efecto municipal es todavía más fuerte que el estadual: se estima que cerca de R$ 36 mil millones cambiarían de manos con la sustitución del ISS en el origen por el IBS en el destino, y dos tercios de esa migración saldrían de 45 ciudades muy ricas de São Paulo.
La compensación
Nadie pierde de verdad — al menos no tan pronto. Se crearon tres mecanismos:
Transición federativa de 50 años (2029–2078). Es el más importante. Una porción de la recaudación del IBS se retiene y se redistribuye según las reglas antiguas: 80% entre 2029 y 2032, 90% en 2033, cayendo dos puntos porcentuales por año de 2034 a 2077. A partir de 2078 ya no hay redistribución por el promedio — y una ley complementaria futura prevé reducción gradual hasta 2097. Sí, casi un siglo de transición.
Fondo de Compensación de Beneficios Fiscales (2029–2032). Financiado por la Unión, cerca de R$ 160 mil millones a valores de 2023, para compensar la pérdida de beneficios onerosos de ICMS ya concedidos. El saldo remanente al 31/12/2032 va al fondo de desarrollo regional.
Fondo Nacional de Desarrollo Regional. Para sustituir la guerra fiscal por una política coordinada. Meta de R$ 40 mil millones anuales a partir de 2033.
Por causa de la transición de 50 años, las simulaciones del Ipea indican que ningún estado y ninguna capital sufriría reducción absoluta de recaudación — lo que cambia es el ritmo de crecimiento. En el escenario estudiado, el estado de peor desempeño crecería 0,9% al año en vez de 1,5%.
Split payment: cómo el gobierno garantiza que va a cobrar
Si la ST desaparece, desaparece con ella el mecanismo que garantizaba la recaudación anticipada. ¿Qué entra en su lugar?
El split payment — pago dividido.
La idea es elegante y un poco inquietante: en vez de que la empresa reciba el valor completo y pague el impuesto después, la separación ocurre en el instante del pago. El sistema de pagos identifica el comprobante vinculado a la transacción, separa la porción de IBS y CBS y la manda directo al fisco. En la cuenta de la empresa cae el neto.
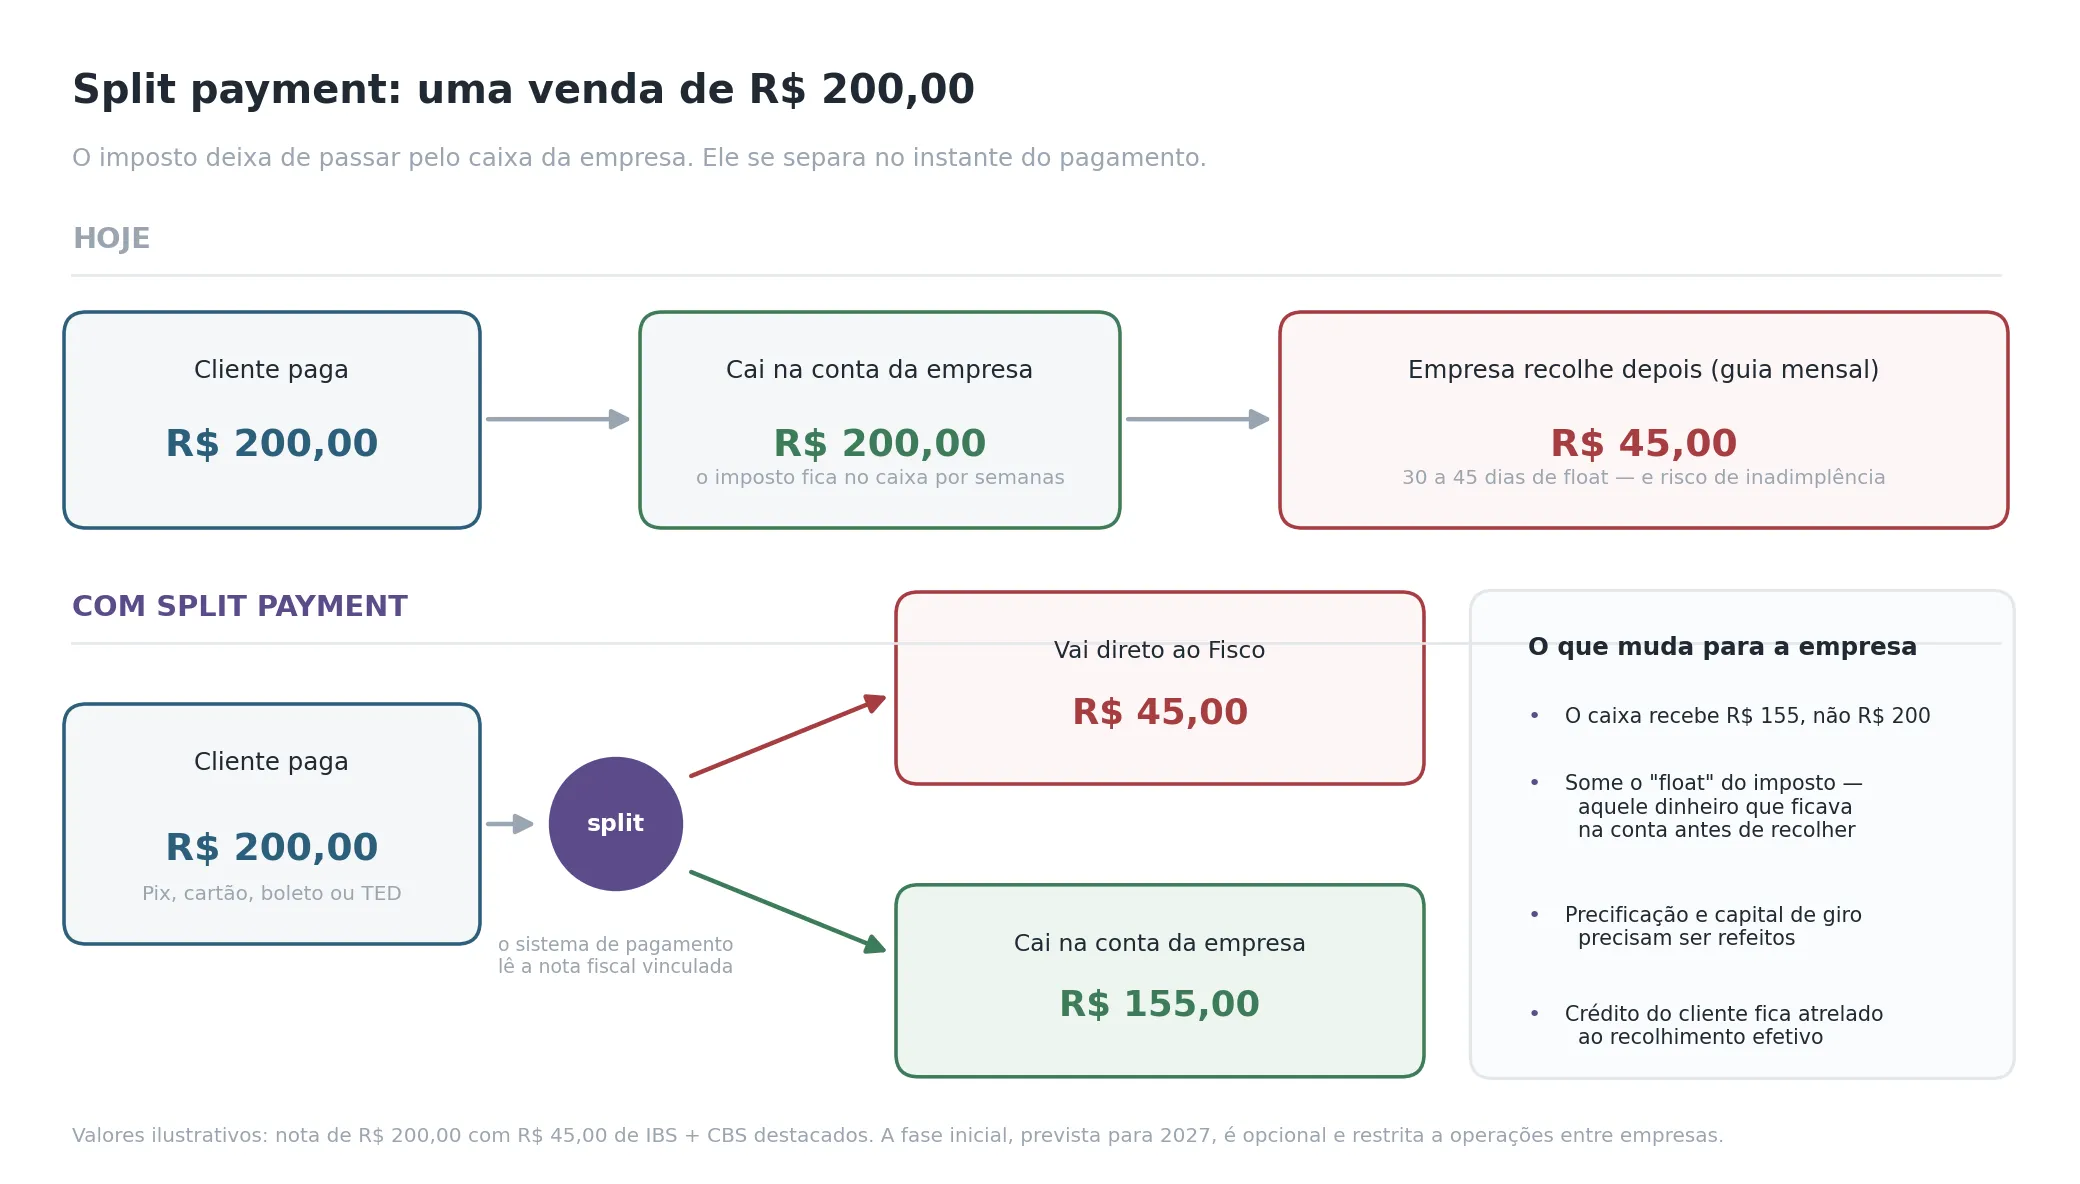
En una venta de R$ 200 con R$ 45 de IBS y CBS desglosados:
Hoy — los R$ 200 caen en la cuenta. La empresa paga los R$ 45 al mes siguiente. Entre una cosa y otra, 30 a 45 días en que ese dinero está en su caja.
Con split payment — el cliente paga R$ 200, R$ 45 van directo al fisco, R$ 155 caen en la cuenta.
Qué cambia de verdad
Se acaba el float del impuesto. Ese dinero que quedaba en caja entre el hecho imponible y el pago deja de existir como capital de trabajo. Para muchas empresas eso es una fracción relevante del giro — y desaparece de una vez.
Hay que rehacer la fijación de precios. Quien calculaba el margen mirando el valor completo que entraba va a tener que recalcular todo sobre el neto.
El crédito del cliente pasa a depender del pago efectivo. Ese es el punto más delicado jurídicamente: la reforma prometía crédito por el valor cobrado; el split vincula el crédito al valor pagado. Hay discusión constitucional en curso sobre eso.
La evasión se vuelve mucho más difícil. Es, francamente, el objetivo principal.
Cuándo empieza
La base legal está en la LC 214/2025; el Decreto 12.955/2026 detalló la operación; los reglamentos de IBS y CBS se publicaron el 30 de abril de 2026, y la documentación técnica de la plataforma pública salió a lo largo de 2026.
El cronograma previsto:
| Fase | Cuándo | Alcance |
|---|---|---|
| Pruebas e integración | 2026 | Sistemas, sin cobro real |
| Fase 1 — B2B opcional | a partir de 2027 | Operaciones entre empresas, en transferencias, Pix, boleto y TEF |
| Fases siguientes | a definir | Ampliación gradual; comercio minorista y farmacias al final |
La LC 214/2025 dice que los débitos podrán extinguirse mediante split payment — lenguaje de facultad, no de obligación. La lectura del mercado es que empieza opcional y tiende a volverse estándar, especialmente en el comercio minorista, donde el riesgo de incumplimiento tributario es mayor.
Cada etapa depende de un acto conjunto de la administración tributaria federal y del Comité Gestor del IBS. Es decir: las fechas de obligatoriedad todavía no están fijadas.
Qué hacer ahora
- Si trabaja con bebidas, tabaco, bebidas azucaradas, vehículos o minerales: seguir el proyecto de ley de las alícuotas del IS, que puede venir por medida provisoria
- Mapear los productos sujetos al IS en su catálogo — la clasificación sigue el Anexo XVII de la LC 214/2025
- Rehacer la formación de precio considerando que el IS no genera crédito y entra en la base de IBS/CBS
- Preparar el control de stock para el relevamiento del cierre de 2032, si opera con productos en ST
- Simular la caja de la empresa recibiendo el valor neto en vez del completo
- Verificar si su sistema de gestión logra calcular ICMS-ST e IBS/CBS simultáneamente, con porcentajes que cambian cada año de 2029 a 2032
- Conversar con su institución financiera sobre la implementación del split payment
En los sistemas de Expert Informática
Hay tres frentes de trabajo en curso.
Cálculo simultáneo en la transición. De 2029 a 2032, cada documento fiscal necesita llevar porciones de ICMS-ST por la regla antigua y de IBS/CBS por la nueva, con porcentajes anuales distintos. Tratamos los porcentajes de transición como tabla parametrizable por año, no como constante en el código.
Control de stock con ST retenida. Para que el relevamiento del cierre de 2032 y el pedido de reintegro sean extraíbles del propio sistema, y no un trabajo arqueológico.
Conciliación bajo split payment. Cuando el valor que entra en la cuenta deja de coincidir con el valor del comprobante, la conciliación bancaria cambia de naturaleza. El cobro necesita reconciliarse contra el comprobante y contra la porción retenida, por separado.
Como siempre: el sistema ejecuta; la decisión fiscal es del contador. Lo que garantizamos es que los datos estén disponibles, correctos y auditables cuando se tome la decisión.
Conclusión
El Impuesto Selectivo es menos «impuesto del pecado» y más instrumento de política pública con alcance amplio — alcanza al vehículo, al mineral, a la apuesta. Y trae una lógica de cálculo genuinamente nueva en Brasil: para bebidas, tributar la cantidad de alcohol, no el precio de la botella.
El fin de la sustitución tributaria es una buena noticia disfrazada de problema. Desaparece un mecanismo que generaba presunción, reintegros y anticipación de caja. Pero desaparece despacio, y el período de coexistencia — 2029 a 2032 — va a ser la prueba de estrés más dura que los departamentos fiscales brasileños hayan enfrentado.
Y el split payment es la pieza que amarra todo: sin ST para anticipar recaudación y con tributación en el destino, el Estado necesitaba otra garantía. Encontró una que es, técnicamente, muy superior — y que va a costarles a las empresas exactamente aquello que nunca contabilizaron como suyo, pero siempre usaron: el dinero del impuesto, entre la venta y el pago.
Siete años hasta 2033. Parece mucho. No lo es.