Artículo sobre la reforma tributaria brasileña. El Simples Nacional es el régimen simplificado para pequeñas empresas en Brasil, y el DAS es su guía única de pago.
La decisión que vence en septiembre
Empecemos por lo urgente.
Entre el 1 y el 30 de septiembre de 2026, toda empresa del Simples Nacional debe decidir si, a partir de enero de 2027, va a tributar IBS y CBS dentro del DAS (la guía única de siempre) o por fuera, por el régimen regular, en liquidación separada.
Quien no haga nada permanece dentro del DAS. Es la opción por defecto, y para muchas empresas es la correcta — pero conviene que sea una elección, no un olvido.
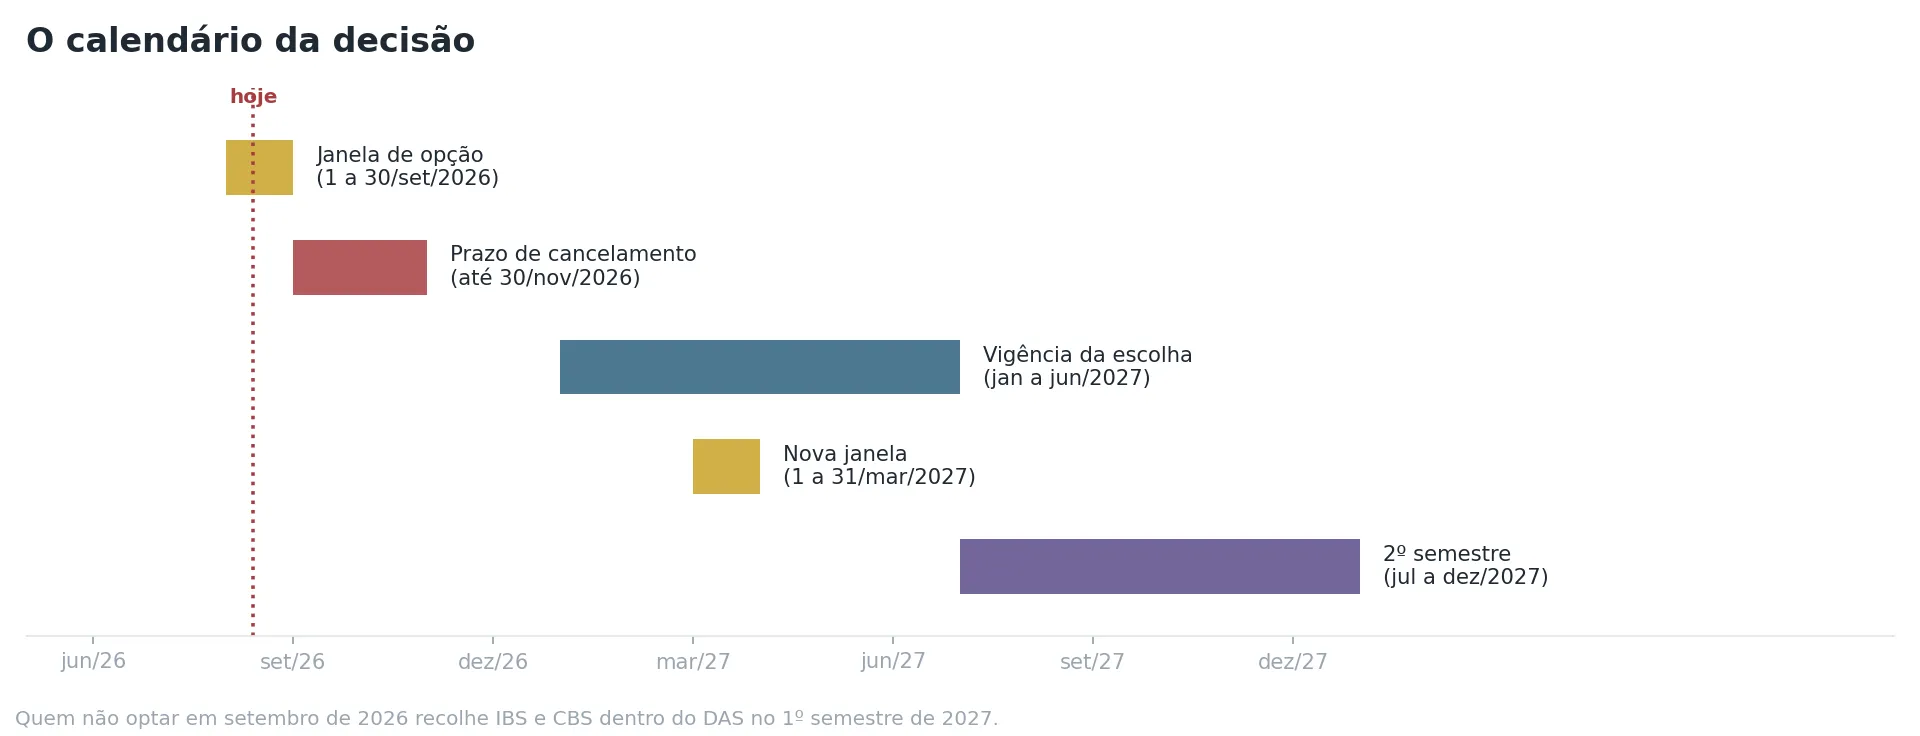
El calendario completo, según la reglamentación del Comité Gestor del Simples Nacional:
| Etapa | Plazo |
|---|---|
| Ventana de opción por el régimen regular | 1 al 30 de septiembre de 2026 |
| Cancelación de la opción | hasta el 30 de noviembre de 2026 |
| Vigencia de la elección | enero a junio de 2027 |
| Nueva ventana (2.º semestre) | 1 al 31 de marzo de 2027 |
| Cancelación de esa segunda opción | hasta el 31 de mayo de 2027 |
Dos observaciones importantes.
La opción se renueva sola. Quien opte por el régimen regular continúa en él en los períodos siguientes, salvo renuncia expresa dentro de los plazos definidos.
Septiembre es también la ventana de entrada al Simples. La opción por el régimen dejó de ser en enero. Las empresas que quieran ingresar al Simples en 2027 también deben manifestarse entre el 1 y el 30 de septiembre de 2026.
Qué es el IBS y qué sustituye
El IBS — Impuesto sobre Bienes y Servicios es el tributo de competencia compartida entre estados y municipios. Sustituye a dos tributos que hoy conviven mal:
- ICMS, estadual, sobre circulación de mercaderías
- ISS, municipal, sobre servicios
Esa es la gran simplificación conceptual. Se acaba la guerra fiscal entre estados, se acaba la discusión sobre si determinada operación es mercadería o servicio, y se acaba la multiplicidad de 27 legislaciones estaduales y más de 5.500 municipales. El IBS es uno solo, con legislación nacional uniforme.
El IBS es gestionado por el Comité Gestor del IBS, órgano creado específicamente para administrar un tributo que pertenece a dos niveles de gobierno al mismo tiempo.
Qué es la CBS y qué sustituye
La CBS — Contribución sobre Bienes y Servicios es federal y sustituye:
- PIS
- Cofins
La CBS elimina el principal problema del PIS/Cofins: la coexistencia de regímenes acumulativo y no acumulativo, con listas interminables de excepciones, créditos admitidos y vedados. La CBS es íntegramente no acumulativa.
Resumiendo en una línea: IBS = ICMS + ISS. CBS = PIS + Cofins. Juntos forman el IVA dual brasileño.
Cómo funciona la transición
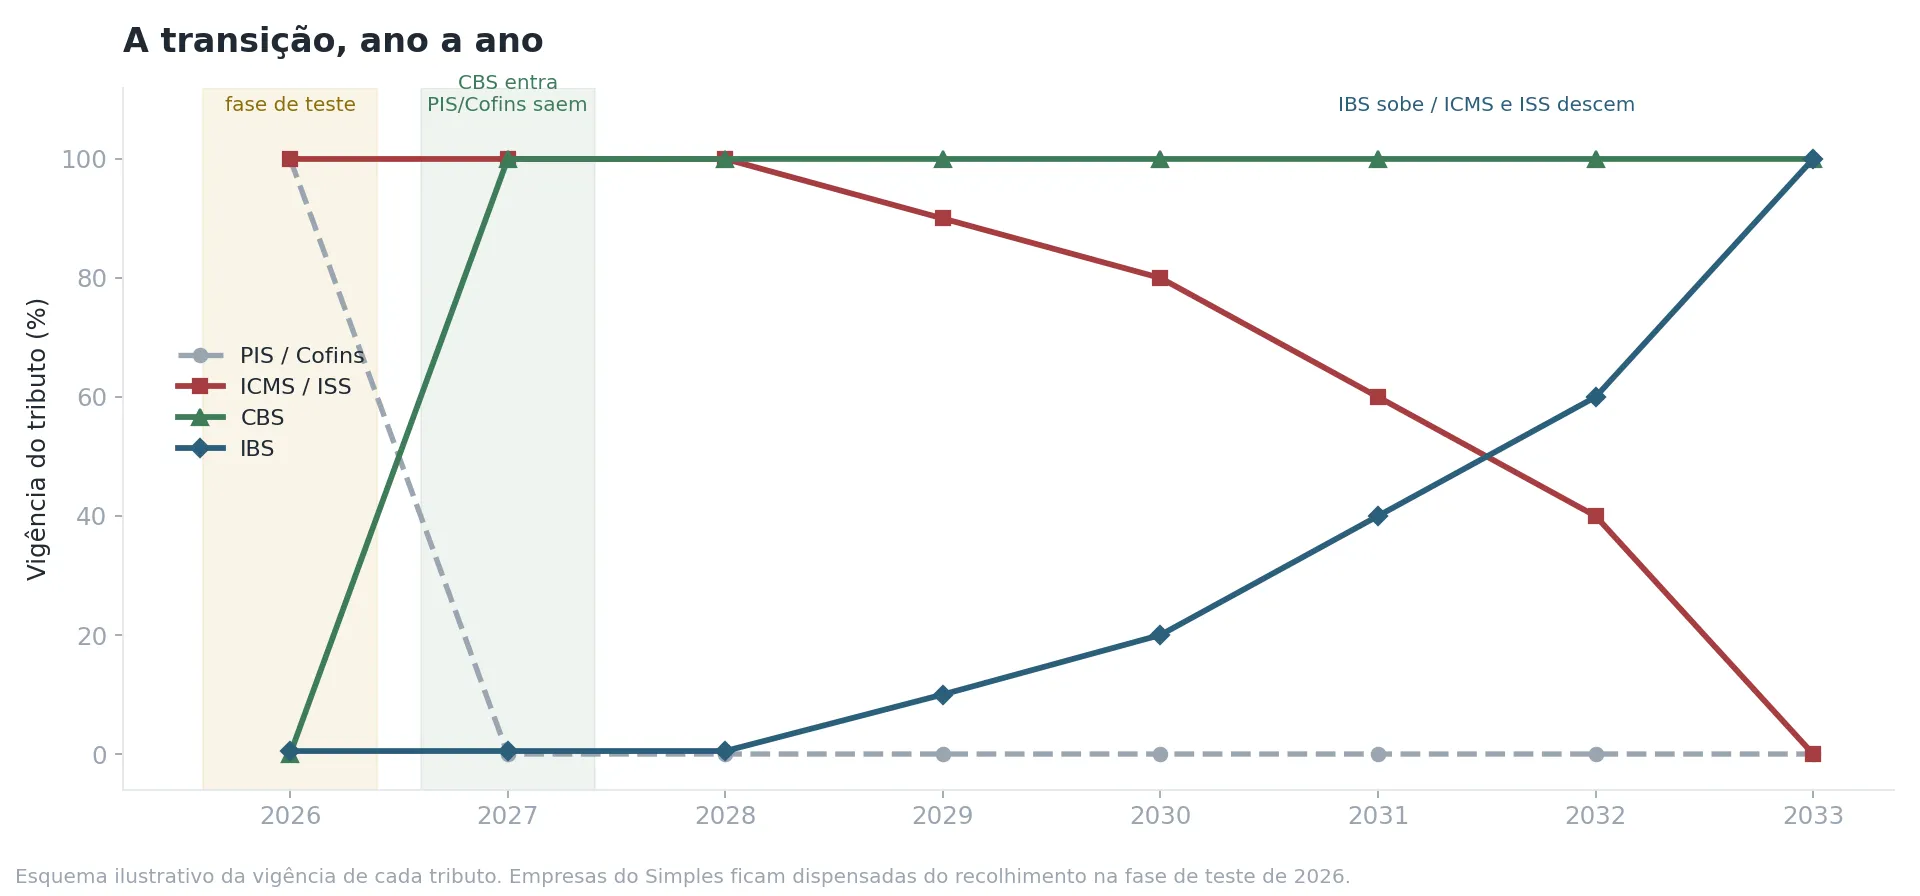
2026 — fase de prueba. IBS y CBS existen con alícuotas simbólicas (0,9% de CBS y 0,1% de IBS). Las empresas del Simples Nacional están dispensadas del pago en esa fase. El año sirve para probar sistemas y diseños de archivo.
2027 — la CBS entra de verdad. PIS y Cofins se extinguen. La CBS pasa a valer íntegramente. El IPI tiene alícuotas en cero, excepto para productos similares a los fabricados en la Zona Franca de Manaos. Es en este año que la elección hecha en septiembre de 2026 produce efecto.
2029 a 2032 — el IBS sube, ICMS e ISS bajan. Transición gradual, con los tributos antiguos reduciéndose proporcionalmente año a año.
2033 — sistema pleno. ICMS e ISS dejan de existir. Sólo quedan IBS y CBS.
CST y cClassTrib: los dos códigos nuevos del comprobante
Aquí está la parte que impacta directamente a quien emite comprobantes fiscales.
La Reforma creó dos campos obligatorios en los documentos fiscales electrónicos, definidos por la Nota Técnica 2025.002-RTC:
CST-IBS/CBS — Código de Situación Tributaria. Tres dígitos, indica el tratamiento tributario general de la operación.
cClassTrib — Código de Clasificación Tributaria. Seis dígitos, detalla exactamente qué hipótesis de la LC 214/2025 se aplica a ese ítem.
Los dos trabajan juntos: el CST dice qué ocurre, el cClassTrib dice por qué, anclado en un artículo específico de la ley.
La tabla de CST-IBS/CBS
Son 18 códigos:
| CST | Denominación |
|---|---|
| 000 | Tributación integral |
| 010 | Tributación con alícuotas uniformes |
| 011 | Tributación con alícuotas uniformes reducidas |
| 200 | Alícuota reducida |
| 220 | Alícuota fija |
| 221 | Alícuota fija proporcional |
| 222 | Reducción de base de cálculo |
| 400 | Exención |
| 410 | Inmunidad y no incidencia |
| 510 | Diferimiento |
| 515 | Diferimiento con reducción de alícuota |
| 550 | Suspensión |
| 620 | Tributación monofásica |
| 800 | Transferencia de crédito |
| 810 | Ajuste de IBS en la Zona Franca de Manaos |
| 811 | Ajustes |
| 820 | Tributación en documento específico |
| 830 | Exclusión de la base de cálculo |
Alerta importante. Circula en internet una tabla alternativa de CST con códigos 110, 300, 700 y 900. No corresponde a la tabla oficial. La referencia correcta es la publicada en el Portal Nacional de la NF-e y en los portales estaduales. Verifique siempre la fuente antes de parametrizar cualquier sistema — un error aquí genera rechazo en la administración tributaria.
El cClassTrib
La tabla oficial tiene cerca de 164 códigos, cada uno vinculado a un dispositivo de la LC 214/2025. Algunos ejemplos, para dar la idea de la lógica:
| cClassTrib | Situación |
|---|---|
000001 | Situaciones tributadas integralmente por IBS y CBS |
410002 | Transferencias entre establecimientos del mismo contribuyente |
410030 | Reversión de crédito de bienes que perecieron, se deterioraron o fueron objeto de robo, hurto o extravío |
410999 | Operaciones no onerosas sin previsión de tributación, no especificadas |
830001 | Exclusión de la base de la energía eléctrica suministrada por la distribuidora a la unidad consumidora |
Note el patrón: los tres primeros dígitos del cClassTrib corresponden al CST. 410002 es un cClassTrib del CST 410.
La tabla se actualiza periódicamente — hubo revisiones en abril y junio de 2026. Los sistemas que trabajen con copia estática de la tabla van a generar rechazo apenas salga una versión nueva.
Cuándo pasa a valer para el Simples
Durante 2026, las empresas del Simples Nacional y el MEI no necesitan informar CST ni cClassTrib. La obligatoriedad empieza en enero de 2027, y alcanza a todos los regímenes, incluso a quien mantenga IBS y CBS dentro del DAS.
Vale registrar el contraste: desde el 3 de agosto de 2026, los documentos fiscales de empresas del régimen regular ya se rechazan automáticamente si no traen los campos de IBS y CBS. Las empresas del Simples no fueron alcanzadas por esa obligatoriedad — todavía.
Pero hay un efecto colateral que ya es real: los comprobantes que su empresa recibe de proveedores del régimen regular ya vienen con los nuevos grupos completados. Los sistemas de registro desactualizados pueden fallar en la importación o simplemente descartar información que será relevante para el crédito en 2027.
Por dentro o por fuera: la mecánica de la decisión
Ahora la parte que exige análisis.
Tributación por dentro (dentro del DAS)
Todo sigue como hoy: una sola guía, alícuota única sobre el ingreso bruto, liquidación en el PGDAS-D. IBS y CBS quedan embebidos en el DAS.
La limitación: el crédito que la empresa transfiere al cliente es apenas la porción de IBS/CBS efectivamente contenida en el DAS — una fracción pequeña del comprobante. Y, por el art. 47, § 9.º de la LC 214/2025, el optante del Simples que no ejerce la opción por el régimen regular no se apropia de créditos de IBS y CBS en sus propias compras.
Tributación por fuera (régimen regular)
La empresa permanece en el Simples para el impuesto a las ganancias y demás tributos, pero liquida IBS y CBS por las reglas generales, en guía separada. Es lo que el mercado llama Simples Nacional híbrido.
La ventaja: desglose completo de IBS y CBS en el comprobante. El cliente persona jurídica toma crédito íntegro. Y la propia empresa pasa a tomar crédito del IBS/CBS de sus compras.
El costo: complejidad real. Liquidación separada, obligaciones accesorias adicionales, y probablemente una carga total mayor — dependiendo del margen y de la estructura de costos.
Detalle técnico relevante: los valores de CBS e IBS pagados por el régimen regular no integran el ingreso bruto considerado a efectos del Simples Nacional.
Cuándo tiene sentido cada una
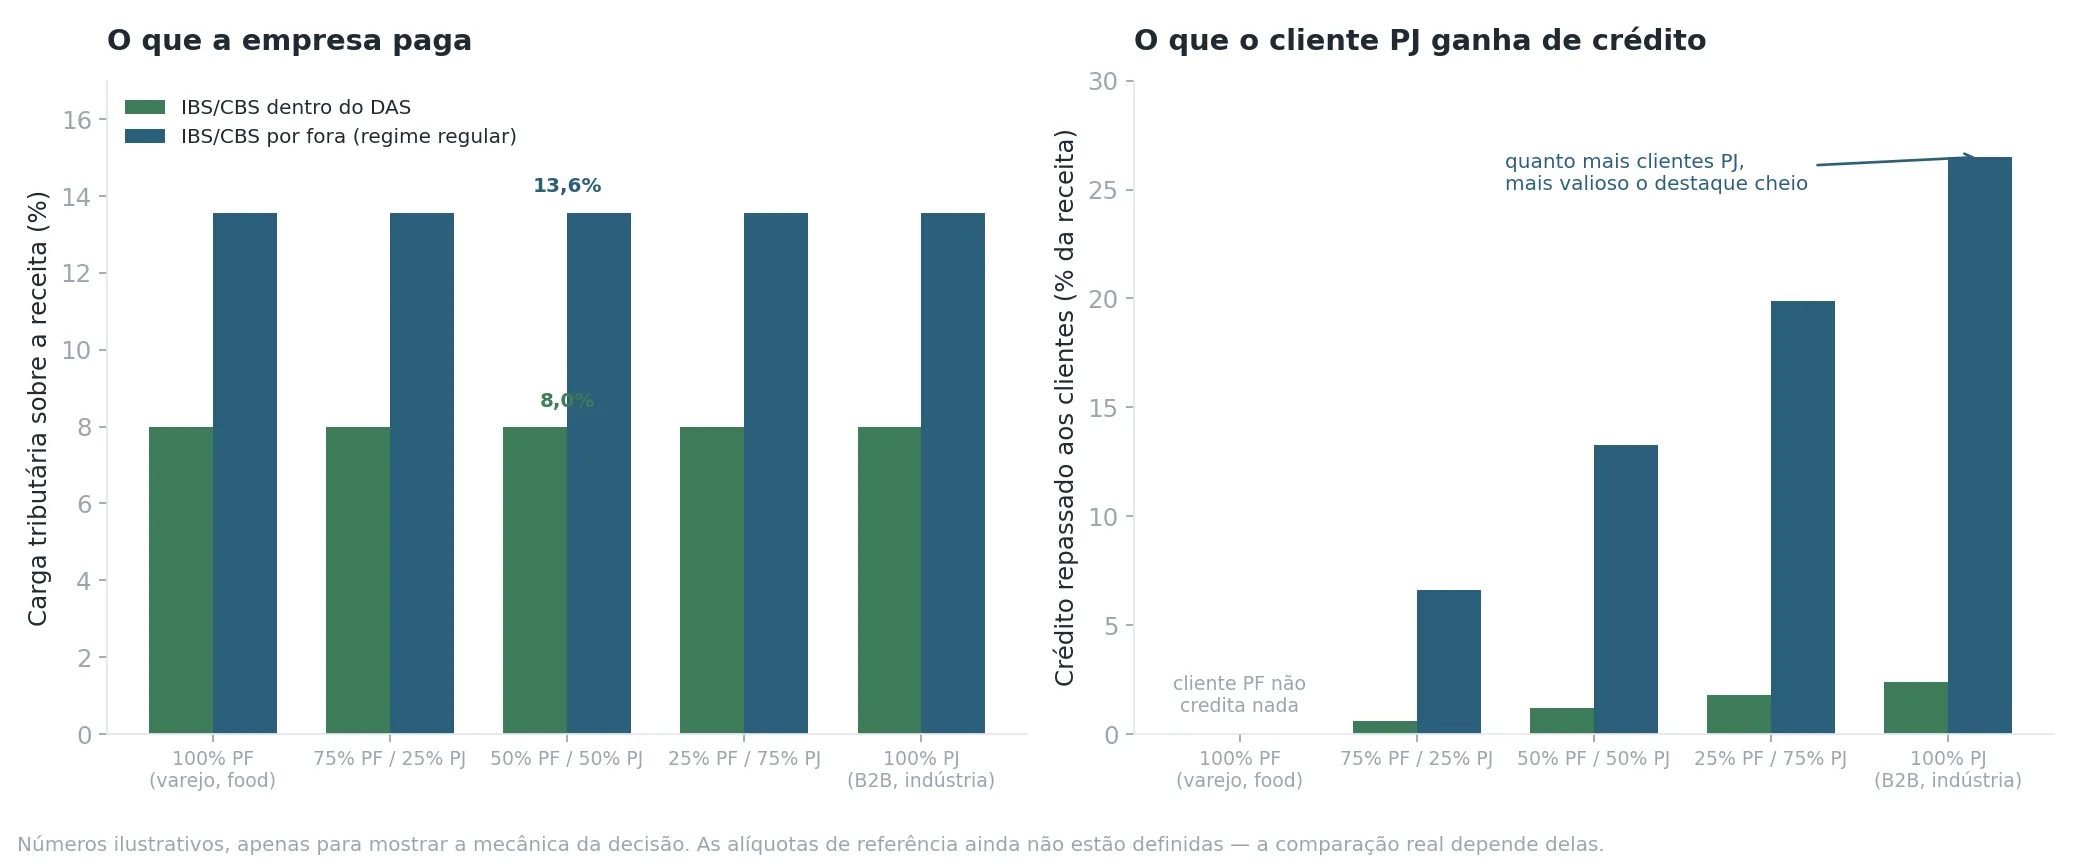
Los números del gráfico son ilustrativos — sirven para mostrar la mecánica, no para calcular su caso. Pero la lógica es sólida y vale internalizarla:
La carga propia tiende a ser mayor por fuera. Quien sale del DAS cambia una alícuota simplificada por una liquidación de IVA pleno, con créditos. Si la empresa tiene pocos insumos con derecho a crédito — típico de servicios intensivos en mano de obra — la cuenta empeora.
El crédito al cliente persona jurídica es mucho mayor por fuera. Y es aquí donde la decisión realmente se juega. Un cliente persona física no toma crédito de nada; para él, el desglose en el comprobante es irrelevante. Un cliente persona jurídica en el régimen regular toma crédito íntegro — y va a preferir, y posiblemente exigir, proveedores que den crédito pleno.
La regla práctica, entonces:
| Perfil de la empresa | Tendencia |
|---|---|
| Comercio minorista, gastronomía, servicios al consumidor final | Dentro del DAS |
| B2B, industria, proveedor de grandes empresas | Evaluar seriamente el régimen regular |
| Mixto, con porción relevante de clientes persona jurídica | Simular con números reales |
| Ingreso por encima del sublímite de R$ 3,6 millones | El IBS ya sale obligatoriamente del DAS |
Sobre la última línea: el sublímite de R$ 3,6 millones pasa a valer también para el IBS, además de ICMS e ISS. Por encima de él, el pago del IBS es obligatoriamente fuera del DAS, independientemente de la opción.
Casos prácticos
Caso 1 — Tienda de muebles, vende a consumidor final. Prácticamente todo el ingreso viene de persona física. Nadie va a pedir crédito de IBS/CBS. Salir del DAS aumentaría la carga y la complejidad sin generar contrapartida comercial. Tendencia: mantenerse dentro del DAS.
Caso 2 — Empresa de software que atiende industrias. Todos los clientes son persona jurídica en el régimen regular. Si la empresa se queda en el DAS, esos clientes reciben crédito mínimo — y un competidor de otro régimen, que da crédito pleno, pasa a ser más barato para ellos aun cobrando más. Tendencia: evaluar el régimen regular con atención.
Caso 3 — Restaurante con delivery y algunos contratos corporativos. Ochenta por ciento consumidor final, veinte por ciento empresas. Vale simular: ¿la ganancia comercial en el 20% compensa el aumento de carga sobre el 80%? Probablemente no, pero el número decide. Tendencia: simular antes.
Caso 4 — Distribuidora que factura R$ 4,2 millones. Está por encima del sublímite. El IBS sale del DAS obligatoriamente. La decisión pasa a ser sobre la CBS. Situación: sin elección respecto del IBS.
La incertidumbre que nadie resolvió
Aquí está el punto incómodo, y es justo decirlo con todas las letras.
La decisión vence en septiembre de 2026. Las alícuotas de referencia del IBS y de la CBS todavía no están definidas.
Es decir: se le pide a la empresa que elija entre dos regímenes sin que conozca el precio de uno de ellos. Es como elegir entre dos planes de celular sabiendo el valor de sólo uno.
El propio Comité Gestor reconoció el problema. En la reglamentación publicada en agosto de 2026 consta expresamente que, en función de la fecha de publicación de la nueva alícuota de referencia de la CBS, el CGSN podrá postergar la fecha final del plazo de cancelación de la opción.
Traduciendo: el regulador anticipó que las alícuotas pueden salir después de septiembre, y por eso dejó abierta la posibilidad de estirar el plazo de arrepentimiento — hoy fijado en el 30 de noviembre de 2026.
Qué hacer con esa incertidumbre:
- No deje pasar la ventana por inercia. No optar es una decisión con efecto de seis meses.
- Si hay duda real, la opción es reversible. Quien opte en septiembre puede cancelar hasta el 30 de noviembre — plazo que puede extenderse. Optar y reevaluar cuando salgan las alícuotas es una estrategia defendible, y más segura que la inversa, porque quien no opta no tiene qué cancelar.
- Siga la publicación de las alícuotas. Es el dato que cierra la cuenta.
- Haga la simulación ahora, por rangos. No se puede saber la alícuota exacta, pero sí modelar escenarios y descubrir a partir de qué valor la decisión se da vuelta.
Qué hacer hasta septiembre
- Confirmar en el Portal del Simples Nacional que la empresa no está en proceso de exclusión para 2027
- Relevar el porcentaje del ingreso que viene de clientes persona jurídica en el régimen regular
- Relevar cuánto de las compras tendría crédito de IBS/CBS aprovechable
- Verificar si el ingreso se acerca al sublímite de R$ 3,6 millones
- Simular las dos hipótesis por rangos de alícuota
- Conversar con los principales clientes persona jurídica sobre su expectativa respecto del crédito
- Actualizar el sistema emisor al diseño de la NT 2025.002
- Iniciar la clasificación de CST y cClassTrib de productos y servicios — la obligatoriedad es enero de 2027, y clasificar cientos de ítems lleva meses
Otros cambios que pasaron desapercibidos
La misma reglamentación trajo alteraciones que vale registrar:
La Defis deja de existir como declaración separada. Las informaciones socioeconómicas y fiscales pasan a prestarse dentro del propio PGDAS-D, una vez al año, entre enero y marzo.
Nuevo criterio de reconocimiento de ingresos. La facturación, a efectos de la liquidación del Simples, pasa a estar vinculada a la emisión del documento fiscal que formaliza la operación — incluso en entregas futuras y en documentos que alteren valores anteriores.
El MEI pasa a emitir documento fiscal de forma más amplia, con factura de servicios nacional para servicios y Nota Fiscal Fácil preferentemente para mercaderías.
La omisión de ingresos de origen no identificado pasa a ser sancionada con la mayor alícuota prevista en la reglamentación.
Cómo lo está tratando Expert Informática
Nuestros sistemas están siendo adecuados al diseño de la NT 2025.002, con los campos de CST-IBS/CBS y cClassTrib en el registro de productos y servicios, para que la clasificación se haga una vez y viaje automáticamente a cada documento emitido.
Como las tablas oficiales se revisan periódicamente, tratamos la tabla como dato actualizable, no como constante en el código — lo que evita el rechazo en la administración tributaria a cada nueva versión de la Nota Técnica.
Vale la franqueza de siempre: el sistema emite conforme a la clasificación que recibe. Definir el CST y el cClassTrib correcto de cada ítem es trabajo de análisis fiscal, del contador junto con quien conoce el producto. Lo que podemos garantizar es que, una vez definida, la clasificación se aplique de forma consistente y auditable.
Conclusión
Para la mayor parte de las empresas del Simples que venden al consumidor final, la Reforma cambia menos de lo que el ruido sugiere: la guía sigue siendo única, el régimen sigue existiendo, y la respuesta probable es no hacer nada en septiembre.
Para quien vende a otras empresas, la historia es otra. El crédito de IBS y CBS se va a volver un argumento comercial concreto, y el proveedor que no da crédito pleno queda más caro para el cliente aun cobrando el mismo precio. Esa conversación va a ocurrir — mejor llegar a ella con números.
Y hay una parte que no depende de nadie: clasificar correctamente cada producto y servicio en CST y cClassTrib. Eso es obligatorio a partir de enero de 2027, para todos, y no tiene atajo. La empresa con el registro desorganizado, la clasificación de mercadería desactualizada y la descripción genérica va a descubrirlo de la peor forma — con el comprobante rechazado y el cliente esperando.
Cuatro meses y medio hasta enero de 2027. Da el tiempo, si se empieza ahora.