Artículo sobre legislación tributaria brasileña. El ISS es el impuesto municipal sobre servicios en Brasil.
El problema en dos ejemplos
Ejemplo 1 — Transfer propio. La agencia hace un transfer aeropuerto–hotel con vehículo y chofer propios. Cobra R$ 100. El servicio es suyo, de principio a fin. La base de cálculo es R$ 100. Nadie lo discute.
Ejemplo 2 — Entrada de una excursión de terceros. La agencia vende la entrada de una excursión operada por otra empresa. Le cobra R$ 300 al turista y le transfiere R$ 270 al operador. Lo que le quedó a la agencia fueron R$ 30.
Si el impuesto se calcula sobre R$ 300, la agencia tributa sobre un valor que atravesó su caja por pocos días y se fue. Con una alícuota del 6%, son R$ 18 de tributo sobre un ingreso real de R$ 30 — el 60% de lo que efectivamente ganó.
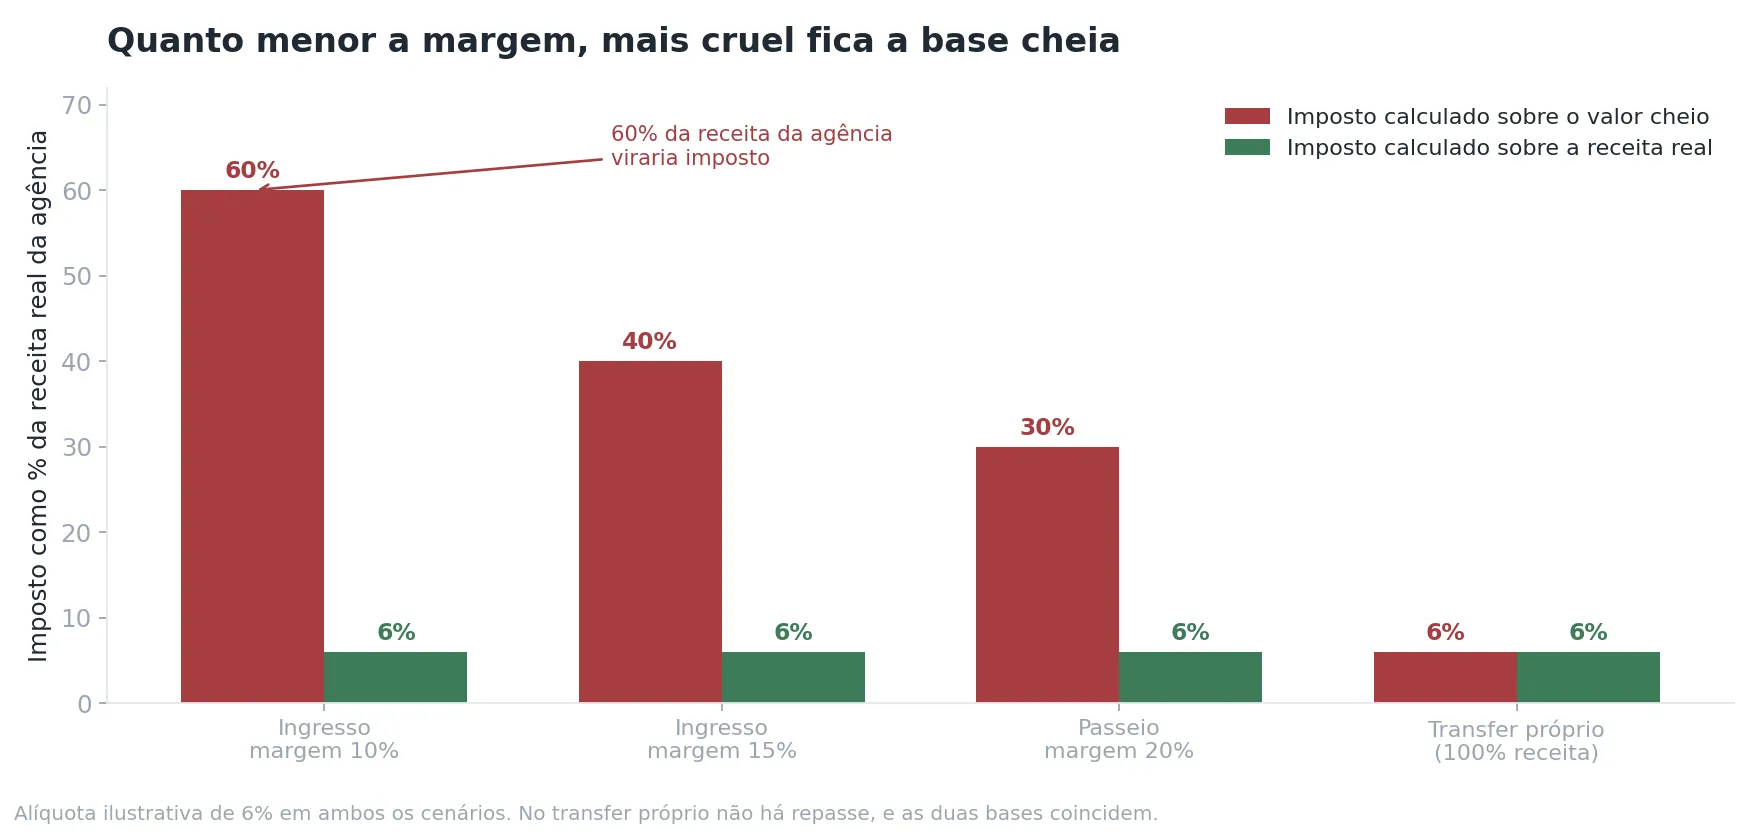
Cuanto menor es el margen de intermediación, más desproporcionada queda la cuenta. Con margen del 15%, el impuesto consume el 40% del ingreso real. Con 20%, consume el 30%. En el transfer propio — donde no hay transferencia a terceros — los dos criterios coinciden, y el peso es el mismo 6%.
Este no es un problema teórico. Es la diferencia entre operar con ganancia y operar a pérdida vendiendo excursiones de terceros.
El fundamento legal
Esta es la parte que importa. La tesis no es creativa ni agresiva: tiene fundamento en ley federal, en manifestación oficial de la administración tributaria federal, en jurisprudencia administrativa y judicial, y ahora en texto expreso de la reforma tributaria.
1. La definición legal de lo que es una agencia de turismo
La Ley n.º 11.771/2008 (Ley General del Turismo), en su art. 27 — con la redacción dada por la Ley n.º 14.978/2024 — define agencia de turismo como la persona jurídica que ejerce la actividad económica de intermediación remunerada entre prestadores, consumidores y usuarios de servicios turísticos o que provee directamente esos servicios.
Note que la propia ley del sector reconoce las dos naturalezas en la misma frase. Una agencia puede intermediar y puede ejecutar. Son cosas distintas, y es esa distinción la que sostiene todo lo demás.
El § 3.º del mismo artículo detalla que las actividades de intermediación comprenden la oferta, la reserva y la venta al consumidor de servicios turísticos provistos por terceros.
2. La base de cálculo del ISS
El art. 7.º de la Ley Complementaria n.º 116/2003 establece que la base de cálculo del ISS es el precio del servicio. El ítem 9.02 de la lista anexa abarca el agenciamiento, organización, promoción, intermediación y ejecución de programas de turismo, excursiones, viajes y similares.
La ley no define, para cada actividad, qué compone el «precio del servicio» — y es exactamente de ahí que nace la divergencia. La lectura consistente con la Ley del Turismo es directa: cuando la agencia intermedia, el servicio que presta es la intermediación, y el precio de ese servicio es su remuneración — no el valor del servicio ejecutado por otra empresa.
Vale registrar que algunos municipios ya lo explicitaron. El Municipio de São Paulo, por ejemplo, orienta que, en el subítem 9.02, cuando la actividad sea de agenciamiento o intermediación, el precio del servicio a efectos del ISS corresponde a la suma de comisiones, corretajes, bonificaciones, retenciones, premios y similares.
3. El entendimiento de la administración tributaria federal
La Solución de Divergencia Cosit n.º 3/2012 es el documento más claro sobre el tema en el ámbito federal. Fija que, para el cálculo del ingreso bruto del que trata el § 1.º del art. 3.º de la LC n.º 123/2006:
El ingreso obtenido por una agencia de turismo mediante intermediación de negocios relativos a la actividad turística, prestados por cuenta y en nombre de terceros, será el correspondiente a la comisión o al adicional percibido en razón de la intermediación. En caso de que el servicio sea prestado por la propia agencia o en su nombre, el ingreso bruto incluirá la totalidad de los valores obtenidos de los clientes.
En otras palabras: la administración tributaria federal ya distingue expresamente las dos situaciones — exactamente la distinción entre transfer propio y entrada de terceros. En el mismo sentido, la Solución de Consulta n.º 298/2008 (9.ª Región Fiscal).
El CARF (tribunal administrativo fiscal) confirmó el entendimiento en el Acuerdo n.º 9101-002.359, de 2016, registrando que los valores recibidos de los consumidores y efectivamente transferidos a los proveedores no configuran ingreso bruto de la agencia.
4. La jurisprudencia
El STJ (Superior Tribunal de Justicia) tiene decisiones en el sentido de que la base de cálculo del ISS debe estar vinculada a la ganancia financiera proporcionada por el servicio efectivamente prestado, a la luz de los principios de capacidad contributiva y legalidad — razonamiento aplicado en casos de agencias de publicidad, cuya estructura de intermediación es análoga (v. REsp 1.584.736/SE y precedentes correlacionados).
En el plano estadual, hay decisiones favorables en acciones promovidas por asociaciones del sector. El 6.º Juzgado de Hacienda Pública de Recife, por ejemplo, acogió una acción de la ABAV-PE reconociendo que pasajes, alojamiento y transportes ejecutados por terceros no integran la base del ISS de las asociadas.
Pero hace falta honestidad aquí: el tema no es pacífico. Existen decisiones en sentido contrario, sobre todo cuando el contribuyente no logra demostrar que actuó como intermediario, o cuando la legislación municipal no prevé la deducción. El punto siguiente explica por qué.
5. La reforma tributaria resolvió la cuestión — y en el sentido del sector
Este es el argumento más fuerte, porque es texto de ley reciente y expreso.
La Ley Complementaria n.º 214/2025, que reglamenta la reforma tributaria del consumo, creó un régimen específico para agencias de turismo (Capítulo VII, arts. 288 a 291). El art. 289 establece:
En la intermediación de servicios turísticos realizada por agencias de turismo: I — la base de cálculo del IBS y de la CBS es el valor de la operación, deducidos los valores transferidos a los proveedores intermediados por la agencia con base en el documento que sustenta la operación de agenciamiento; y II — la alícuota es la misma aplicable a los servicios de hotelería, parques de diversiones y parques temáticos.
El § 1.º aclara que el valor de la operación comprende el valor total cobrado al usuario, incluidos todos los bienes y servicios disfrutados con la intermediación, sumados al margen de agregación y demás incrementos. El § 2.º agrega que comisiones e incentivos pagados por terceros en virtud de la actuación de la agencia también integran la base.
Es decir: el legislador adoptó exactamente la estructura defendida por el sector durante décadas — base neta, tributando el ingreso propio de la agencia y no el paquete entero.
Dos detalles relevantes: la alícuota de las agencias acompaña a la de la hotelería, que tiene una reducción del 40% (art. 289, II en conjunto con el art. 281); y el adquirente puede tomar crédito del IBS y de la CBS relativos al servicio de intermediación (art. 290) — excepción significativa, ya que la hotelería y los parques vedan el crédito al adquirente.
¿Por qué importa esto antes de 2026-2033? Porque, al positivar la base neta, el legislador reconoció que ella es la lectura correcta de la naturaleza económica de la actividad. Eso no retroactúa automáticamente al ISS, pero es un argumento interpretativo de peso considerable.
6. Lo que todavía tramita
Hay proyectos legislativos específicos para el ISS — el PLS 388/2011, aprobado por el Senado en abril de 2017 por 64 votos a cero, pasó a la Cámara como PLP 365/2017 y continúa en tramitación, sin aprobación final. Pretende explicitar en la LC 116/2003 que la base de cálculo es la comisión y el valor agregado por la agencia.
Mientras eso no se vota, la discusión del ISS sigue dependiendo de la legislación de cada municipio y de la capacidad de comprobación del contribuyente.
La condición práctica: documentar
Toda la construcción anterior tiene un presupuesto que aparece en cada fuente, sin excepción:
La transferencia a terceros tiene que estar documentada.
La LC 214/2025 es explícita al condicionar la deducción al «documento que sustenta la operación de agenciamiento». La jurisprudencia favorable se apoya en prueba. Las decisiones desfavorables casi siempre involucran contribuyentes que no lograron demostrar la intermediación.
Sin documentación, la tesis es apenas una opinión. Con documentación, es un hecho demostrable.
Hay además una condición material: la agencia necesita efectivamente actuar como intermediaria en esa operación. No basta con que la razón social diga «agencia de viajes». Si contrata el servicio en nombre propio, asume el riesgo y revende, la operación es por cuenta propia — y el ingreso es íntegro.
Cómo funciona en la práctica: el Recibo de Adelanto
Aquí entra el proceso operativo.
Considere una factura real de una agencia receptiva:
| Ítem | Valor |
|---|---|
| Transfers ejecutados por la agencia | R$ 3.000 |
| Servicios de terceros (entradas, excursiones) | R$ 2.000 |
| — transferido a los operadores | R$ 1.800 |
| — margen de la agencia sobre esos servicios | R$ 200 |
| Total facturado al cliente | R$ 5.000 |
| Ingreso propio de la agencia | R$ 3.200 |
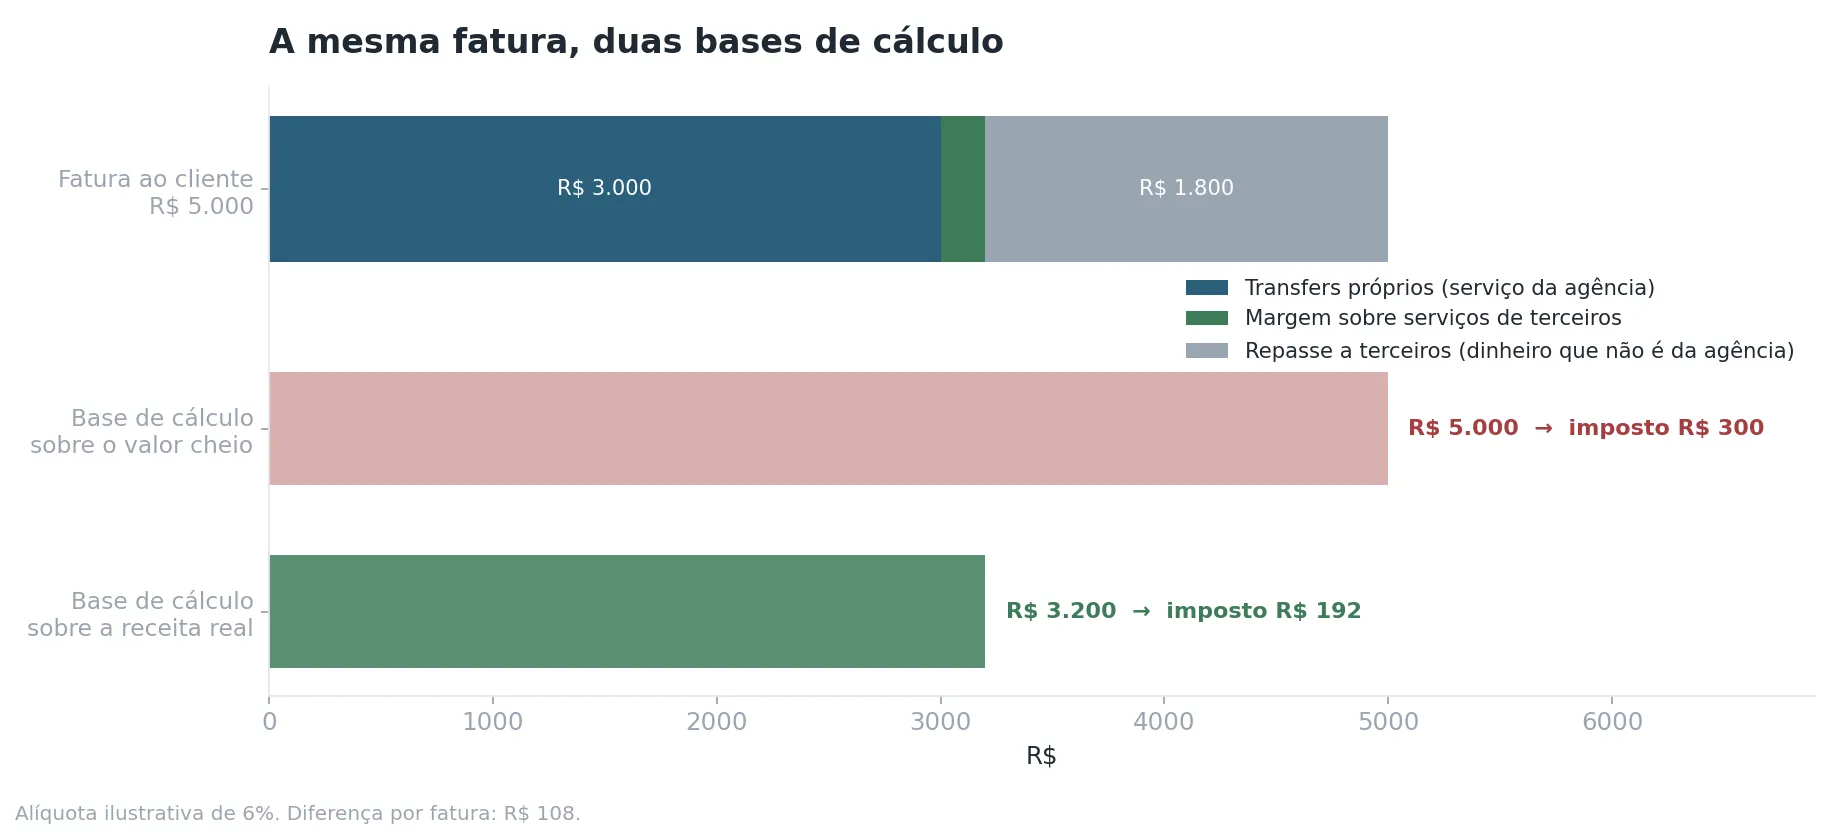
El cliente contrató un paquete de R$ 5.000 y debe recibir un documento de R$ 5.000 — lo necesita para su propia contabilidad. Pero R$ 1.800 de ese valor nunca fueron ingreso de la agencia: transitaron por ella camino a los operadores.
La solución operativa es emitir dos documentos complementarios:
1. El Recibo de Adelanto de Pago a Terceros — R$ 1.800 Discrimina, ítem por ítem, los servicios ejecutados por terceros y los valores transferidos a cada uno. Es el documento que respalda la deducción: identifica al proveedor, el servicio, el pasajero y el valor.
2. La factura de servicios (NFS-e) — R$ 3.200 Sobre el ingreso efectivamente propio de la agencia: los transfers que ejecutó más el margen que agregó a los servicios de terceros.
Los dos suman exactamente los R$ 5.000 de la factura. Nada se omite, nada se esconde. La operación entera permanece rastreable — que es precisamente lo opuesto de lo que una fiscalización penaliza.
Con la alícuota ilustrativa del 6%, la diferencia es de R$ 108 por factura. Una agencia con cuarenta facturas mensuales de ese perfil tributa cerca de R$ 52 mil de más por año sobre dinero que nunca fue suyo.
Cómo lo trata el sistema de Expert Informática
Nuestro sistema de turismo receptivo tiene, en el área de facturas, el informe Recibo de Adelanto de Pago a Terceros, que discrimina automáticamente los costos de los servicios de terceros vinculados a cada factura.
A partir de una misma factura, el sistema permite:
- emitir la factura al cliente por el valor total contratado;
- emitir el Recibo de Adelanto de Pago a Terceros por el valor efectivamente transferido a los operadores;
- emitir la factura de servicios sobre el ingreso propio de la agencia.
La separación entre servicio propio y servicio de terceros se hace en el registro, no en el momento de la emisión — cada servicio ya nace clasificado, con su proveedor y su costo. Eso significa que la documentación de la transferencia es un subproducto natural de la operación, y no un trabajo manual de cierre de mes.
Vale decirlo con claridad: el sistema organiza y documenta; no decide la tesis tributaria. La definición de qué base adoptar es del contador y del abogado de la agencia, considerando la legislación del municipio y el perfil de las operaciones. Lo que el sistema hace es garantizar que, cualquiera sea la decisión, exista prueba documental consistente para sostenerla.
Lista de control para su agencia
- ¿Cada servicio vendido está clasificado como propio o de terceros en el registro?
- ¿Existe un documento que identifique proveedor, servicio, pasajero y valor de cada transferencia?
- ¿Los contratos con operadores reflejan una relación de intermediación, no de reventa?
- ¿Sabe qué dice la legislación de su municipio sobre deducción en el subítem 9.02?
- ¿Su contador ya analizó la Solución de Divergencia Cosit 3/2012 aplicada a su caso?
- ¿Ya mapeó el impacto del régimen específico de la LC 214/2025 en su operación?
- ¿Su margen por tipo de servicio está medido por separado (propio × intermediado)?
Conclusión
Existe una diferencia económica real entre ejecutar un transfer y vender la entrada de una excursión operada por otra empresa. En el primer caso, los R$ 100 son de la agencia. En el segundo, de los R$ 300 apenas R$ 30 lo son.
El derecho tributario brasileño reconoce esa diferencia — en la Ley del Turismo, en las manifestaciones de la administración tributaria federal, en la jurisprudencia administrativa, en parte de la judicial, y ahora de forma expresa en el régimen específico de la reforma tributaria.
Lo que separa el reconocimiento teórico de la aplicación práctica es la documentación. Una agencia que no sabe decir, por factura, cuánto fue servicio propio y cuánto fue transferencia a terceros no tiene cómo sostener nada — aun teniendo enteramente la razón.
Organizar eso no es planificación tributaria agresiva. Es registrar correctamente aquello que de hecho ocurrió.