Dos preguntas que parecen la misma
«¿Cuánto gané este mes?» «¿Cuánto dinero entró este mes?»
Si respondió las dos con el mismo número, hay buenas chances de que por lo menos una de las respuestas esté equivocada — y de que la decisión tomada a partir de ella también lo esté.
Esas preguntas miden cosas distintas. La primera es régimen de devengado. La segunda es régimen de caja. Las dos son legítimas, las dos son necesarias, y confundirlas es probablemente el error de gestión financiera más caro que existe en la pequeña y mediana empresa.
Qué ve cada régimen
El régimen de caja registra el hecho cuando el dinero se mueve. ¿Vendió hoy y cobra en sesenta días? El ingreso entra dentro de sesenta días. ¿Compró hoy y paga en treinta? El gasto entra el mes que viene.
Es el régimen del extracto bancario. Simple, concreto, imposible de discutir.
El régimen de devengado registra el hecho cuando ocurre, independientemente del pago. ¿Vendió hoy? El ingreso es de hoy — el cliente ya se llevó la mercadería y usted ya cumplió su parte. ¿Consumió energía eléctrica en marzo? El gasto es de marzo, aunque la factura venza en abril.
Es el régimen que responde si la operación está de pie.
La distinción no es académica. Vea lo que le hace a una sola venta:
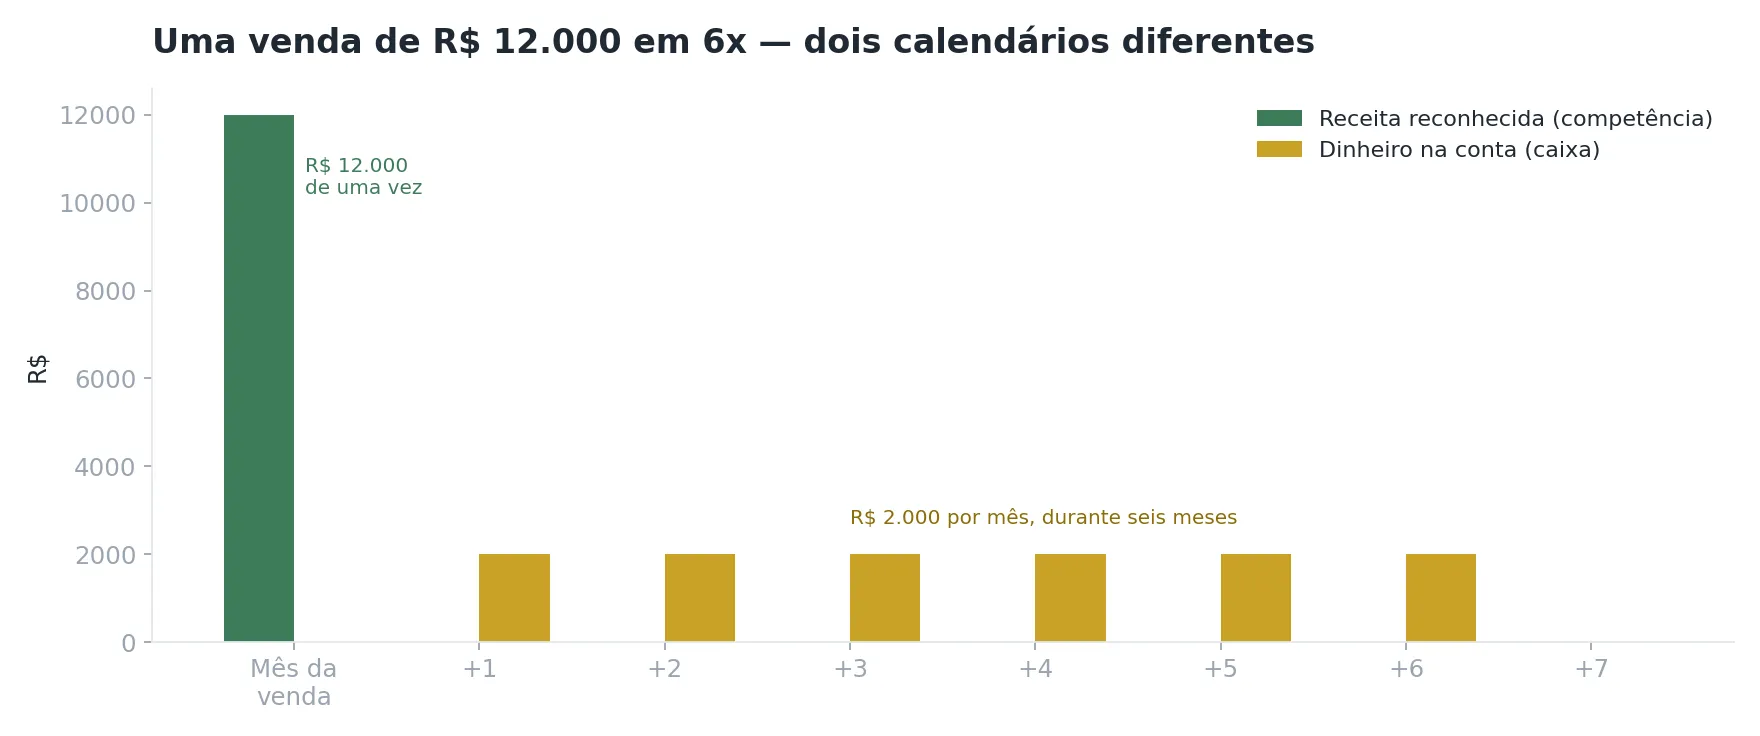
Una venta de R$ 12.000 en 6 cuotas es un ingreso de R$ 12.000 en el mes de la venta y seis entradas de R$ 2.000 a lo largo del semestre siguiente. No son dos eventos: es el mismo evento visto con dos reglas distintas.
Lo que usted probablemente está usando sin saberlo
Aquí está el punto que da título a este artículo.
Su contabilidad formal usa régimen de devengado. Es obligatorio, y el contador lo hace correctamente.
Pero la gestión de la mayoría de las empresas funciona en régimen de caja sin que nadie lo haya decidido. El dueño mira el saldo bancario. El área financiera trabaja con las cuentas a pagar de la semana. La conversación del lunes es sobre lo que vence el jueves. El informe que llega del contador, en devengado, se archiva sin leer porque llega cuarenta días después y habla un idioma que no parece útil.
El resultado es una empresa que decide por caja y rinde cuentas por devengado. Dos realidades paralelas que nunca se encuentran — y cada una esconde de la otra exactamente aquello que sería más importante saber.
Cómo engaña el régimen de caja: la empresa que crece y quiebra
Este es el caso clásico, y es impresionante cómo se repite.
Imagine una tienda con margen bruto del 35%, creciendo 8% al mes. Vende el 70% en seis cuotas con tarjeta — perfectamente normal en muebles, electrodomésticos, indumentaria, materiales de construcción. Paga al proveedor a treinta días y necesita reponer stock para acompañar el crecimiento.
Es rentable todos los meses. Todos, sin excepción.
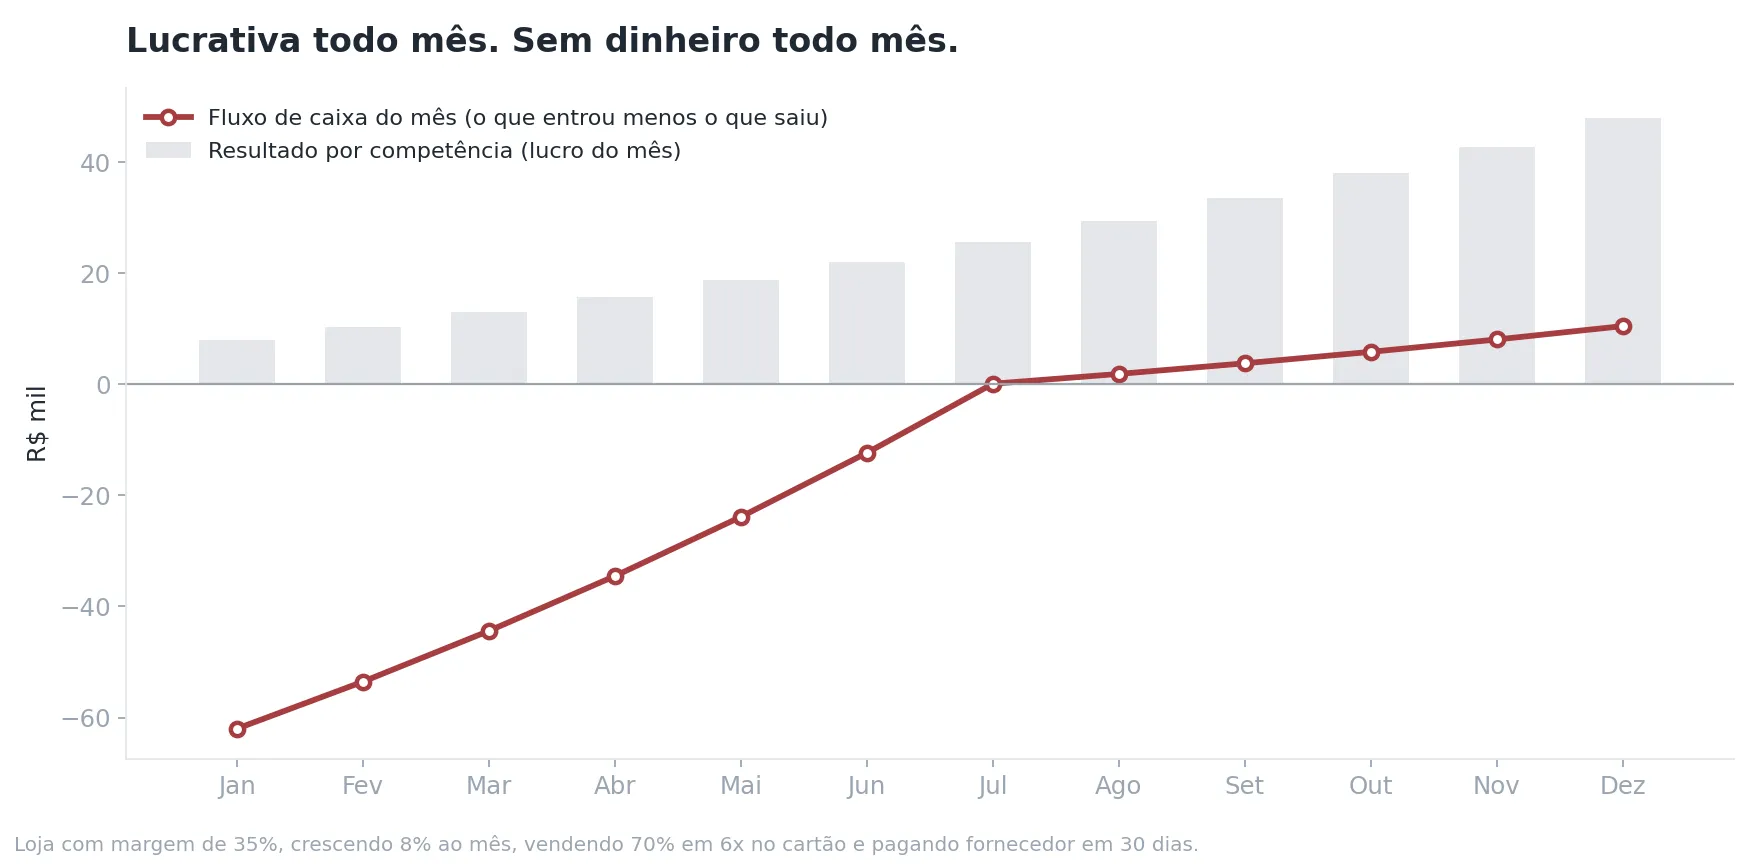
Las barras grises son la ganancia real de cada mes: empieza en R$ 8 mil en enero y llega a R$ 47,9 mil en diciembre. La operación funciona.
La línea roja es el dinero. En los primeros seis meses la caja es negativa todos los meses — enero solo consume R$ 62 mil. La caja recién pasa de cero en julio, y aun así de forma tímida.
Y el acumulado es lo que asusta:
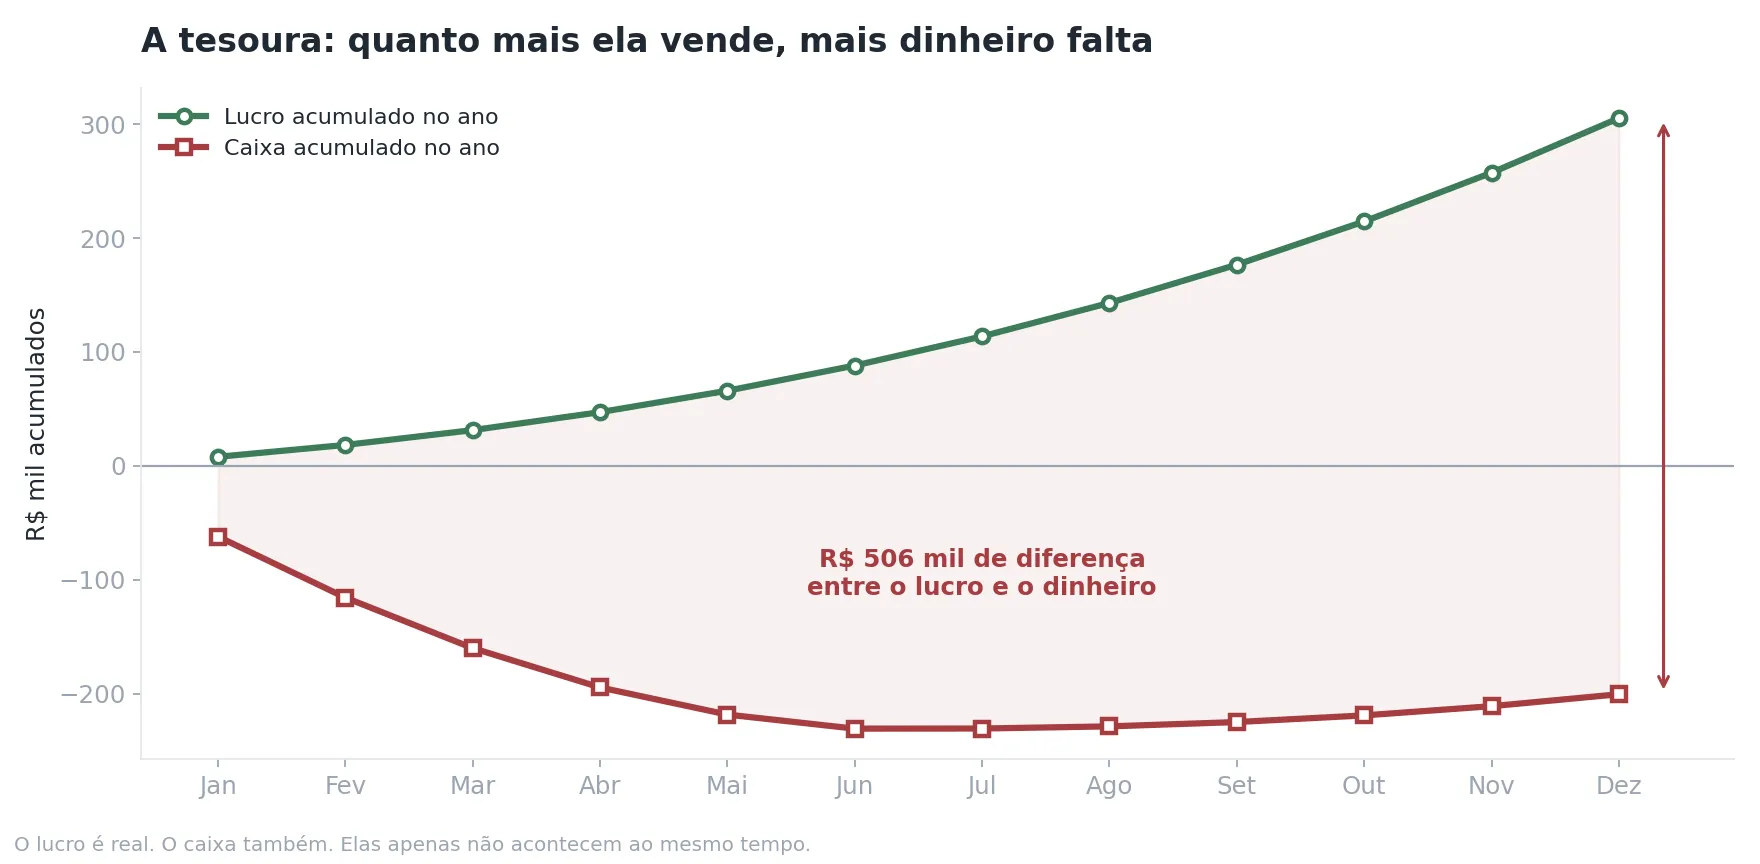
Al cabo de doce meses, esa empresa acumuló R$ 305 mil de ganancia y una caja acumulada de R$ 200 mil negativos. Una diferencia de R$ 506 mil.
Ninguno de los dos números es mentira. La ganancia es real: las ventas se hicieron, el margen existe. El agujero de caja también es real: alguien tuvo que financiarlo — capital de trabajo, adelanto de cobros, giro en descubierto o el bolsillo del socio.
Los R$ 506 mil no desaparecieron. Están en cuentas a cobrar y en stock. Es dinero de la empresa que todavía no llegó a la cuenta de la empresa.
Quien lee sólo la caja concluye que el negocio no funciona y frena el crecimiento — matando una operación sana. Quien lee sólo el devengado concluye que está todo bien y sigue acelerando — hasta el día en que no consigue pagar los sueldos. Los dos están leyendo la mitad de la información.
Cómo engaña el régimen de devengado
No es un régimen superior. Tiene sus propios engaños, y vale conocerlos.
La ganancia en el papel no paga sueldos. Un estado de resultados impecable no impide que la empresa no tenga los R$ 40 mil de la nómina el día 5. El devengado mide desempeño, no solvencia.
La morosidad tarda en aparecer. La venta se volvió ingreso en el acto. Si el cliente nunca paga, el ajuste sólo ocurre cuando alguien reconoce la pérdida — lo que suele tardar meses, y a veces años.
La compra de stock no es gasto. Este es el error inverso, y es común. Quien compra R$ 80 mil de mercadería no tuvo R$ 80 mil de gasto: cambió dinero por stock, un activo por otro. El gasto nace cuando la mercadería se vende, y sólo por lo que se vendió. Las empresas que imputan la compra entera como gasto del mes ven pérdidas fantasma en todo mes de reposición — y ganancias igualmente falsas en los meses siguientes.
La regla práctica
No existe un «régimen correcto». Existe la pregunta que usted está haciendo.
| Su pregunta | Régimen que responde |
|---|---|
| ¿La operación es rentable? | Devengado |
| ¿El precio es correcto? | Devengado |
| ¿Debo cortar este gasto? | Devengado |
| ¿Este producto da ganancia? | Devengado |
| ¿Puedo pagar la nómina el día 5? | Caja |
| ¿Puedo comprar al contado con descuento? | Caja |
| ¿Necesito capital de trabajo? | Caja |
| ¿Cuándo puedo hacer el retiro? | Caja |
Devengado para decidir el rumbo. Caja para decidir el paso.
Una empresa madura no elige entre los dos — lee los dos informes lado a lado y entiende por qué son distintos. Cuando la divergencia entre ganancia y caja aumenta de forma consistente, eso no es un error del sistema: es la operación avisando que el ciclo financiero se está alargando.
El ciclo financiero: dónde nace la diferencia
La distancia entre los dos regímenes tiene nombre y tiene cálculo. Viene de tres plazos:
Plazo medio de stock — cuántos días la mercadería queda parada antes de venderse. Plazo medio de cobro — cuántos días entre vender y cobrar. Plazo medio de pago — cuántos días entre comprar y pagar.
El ciclo financiero es la suma de los dos primeros menos el tercero:
Ciclo financiero = Stock + Cobro − Pago
Si el resultado es positivo, su empresa financia al cliente y necesita capital de trabajo proporcional a la facturación. Cada peso de crecimiento exige más dinero inmovilizado — que fue exactamente lo que le pasó a la tienda del ejemplo.
Si es negativo, sus proveedores financian la operación y crecer genera caja. Es el modelo de los supermercados y de buena parte del comercio de alimentos: rotan stock en días, cobran al contado o con débito y pagan al proveedor a treinta o cuarenta y cinco.
Dos empresas con el mismo margen y la misma facturación pueden tener destinos financieros opuestos sólo por causa de ese número. Es uno de los indicadores más útiles y menos seguidos en la pequeña y mediana empresa.
Tres correcciones que arreglan casi todo
1. Separe físicamente los dos informes. Estado de resultados por devengado y flujo de caja por régimen de caja, con nombres distintos, leídos en momentos distintos. Mezclar los dos en un único informe «práctico» produce un documento que no responde ninguna de las dos preguntas.
2. Prorratee lo que se forma a lo largo del tiempo. Aguinaldo, vacaciones, patente, seguros, licencias anuales. Todo gasto que usted sabe que va a venir debe distribuirse en el período en que se genera — de lo contrario, hasta el informe por devengado miente. Tratamos esto en detalle en el artículo sobre plan de cuentas.
3. Trate el stock como activo. La compra de mercadería no es gasto. La baja ocurre en la venta, por el costo de lo que salió. Sin eso, ninguno de los dos regímenes funciona, porque el dato de origen está mal.
En los sistemas de Expert Informática
Nuestros sistemas registran cada asiento con las dos fechas — la fecha del hecho y la fecha prevista del pago o del cobro —, lo que permite generar el estado de resultados por devengado y el flujo de caja a partir de la misma base, sin volver a cargar nada y sin planilla paralela.
Las cuotas se tratan a nivel de cuota: una venta en 6 pagos genera el ingreso íntegro en el devengado y seis previsiones de cobro en el flujo de caja, cada una con su fecha. Las provisiones mensuales y la baja de stock por el costo siguen la misma lógica.
En la práctica, el dueño abre dos informes y ve la misma empresa desde dos ángulos. Ese es el objetivo.
Prueba rápida: ¿qué régimen está usando?
Responda con sinceridad:
- ¿Sabe su resultado de julio sin consultar el extracto bancario?
- ¿Una venta en 10 cuotas aparece íntegramente en el mes de la venta en sus informes de resultado?
- ¿La compra de stock no hunde la ganancia del mes en que se hizo?
- ¿Tiene un informe de flujo de caja separado del estado de resultados?
- ¿Consigue proyectar el saldo bancario de los próximos noventa días?
- ¿El aguinaldo y las vacaciones están distribuidos mes a mes?
- ¿Sabe su ciclo financiero en días?
Menos de cuatro marcados: su gestión funciona en régimen de caja, y probablemente usted no lo sabía.
Conclusión
Ganancia y dinero son dos cosas distintas. Parece obvio escrito así, pero la cantidad de empresas que lo descubren de la forma difícil — en el mes en que la nómina no cierra, a pesar de un año entero de resultados positivos — sugiere que no es obvio en la práctica.
La buena noticia es que no hace falta elegir entre los regímenes, ni entender contabilidad avanzada para usarlos. Basta mantener los dos informes separados, saber qué pregunta responde cada uno y leer los dos antes de decidir cualquier cosa relevante.
La diferencia entre ellos no es un problema a eliminar. Es información — y frecuentemente es la información más importante que su empresa tiene para darle.