Duas perguntas que parecem a mesma
“Quanto eu ganhei este mês?” “Quanto entrou de dinheiro este mês?”
Se você respondeu as duas com o mesmo número, há uma boa chance de que pelo menos uma das respostas esteja errada — e de que a decisão tomada a partir dela também esteja.
Essas perguntas medem coisas diferentes. A primeira é regime de competência. A segunda é regime de caixa. As duas são legítimas, as duas são necessárias, e confundi-las é provavelmente o erro de gestão financeira mais caro que existe na pequena e média empresa brasileira.
O que cada regime enxerga
Regime de caixa registra o fato quando o dinheiro se move. Vendeu hoje, recebe em sessenta dias? A receita entra daqui a sessenta dias. Comprou hoje, paga em trinta? A despesa entra no mês que vem.
É o regime do extrato bancário. Simples, concreto, impossível de discutir.
Regime de competência registra o fato quando ele acontece, independentemente do pagamento. Vendeu hoje? A receita é de hoje — o cliente já levou a mercadoria e você já cumpriu sua parte. Consumiu energia elétrica em março? A despesa é de março, mesmo que a conta vença em abril.
É o regime que responde se a operação está de pé.
A distinção não é acadêmica. Veja o que ela faz com uma única venda:
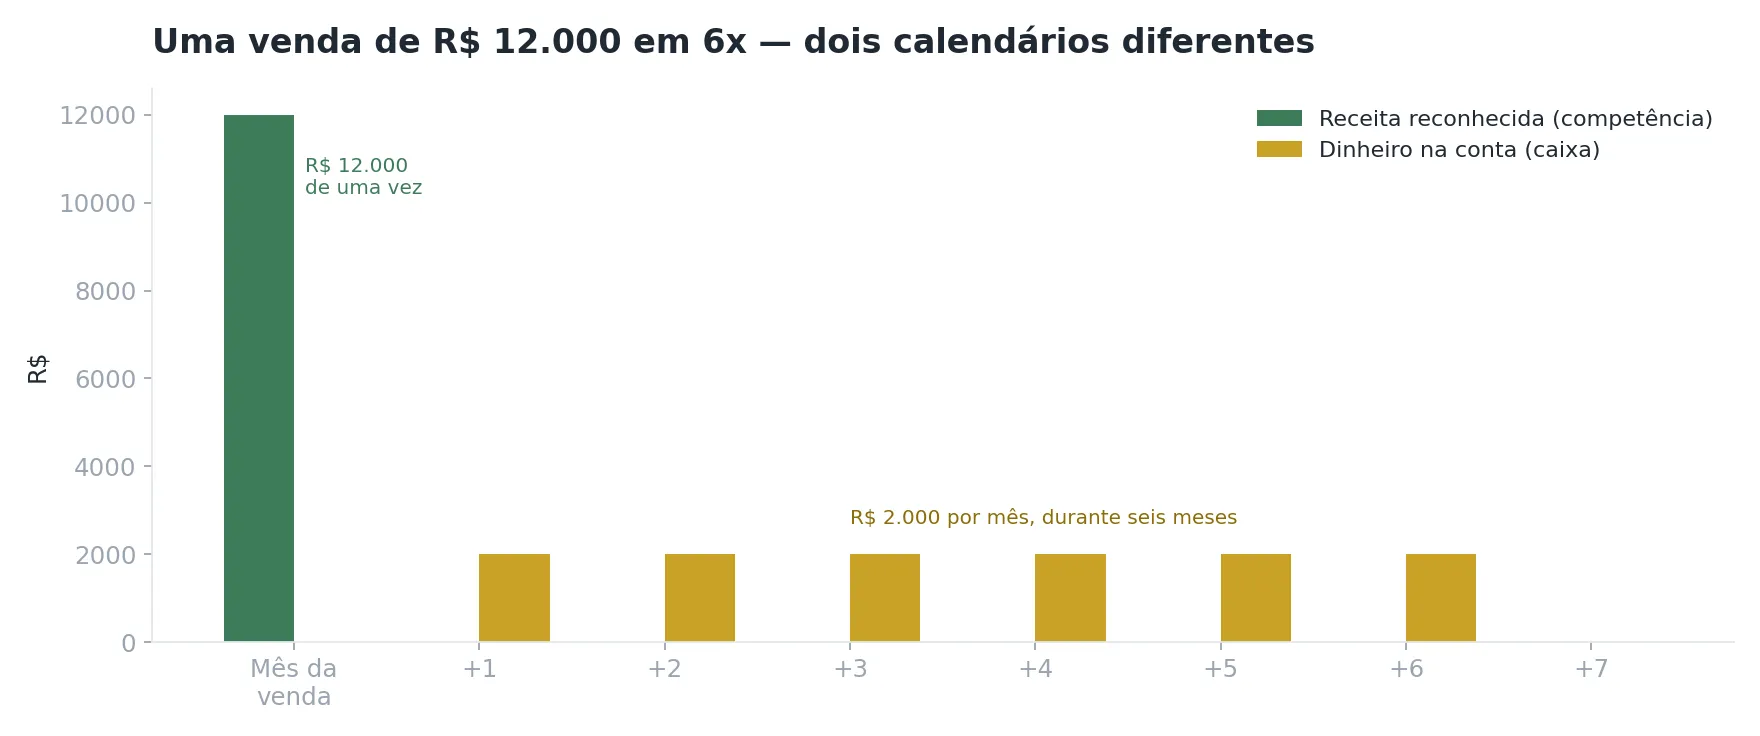
Uma venda de R$ 12.000 em 6x é uma receita de R$ 12.000 no mês da venda e seis entradas de R$ 2.000 ao longo do semestre seguinte. Não são dois eventos: é o mesmo evento visto por duas réguas diferentes.
O que você provavelmente está usando sem saber
Aqui está o ponto que dá título a este artigo.
Sua contabilidade formal usa regime de competência. É obrigatório, e o contador faz isso corretamente.
Mas a gestão da maioria das empresas roda em regime de caixa sem que ninguém tenha decidido isso. O dono olha o saldo bancário. O financeiro trabalha com contas a pagar da semana. A conversa de segunda-feira é sobre o que vence quinta. O relatório que chega do contador, em competência, é arquivado sem leitura porque chega quarenta dias depois e fala uma língua que não parece útil.
O resultado é uma empresa que decide por caixa e presta contas por competência. Duas realidades paralelas que nunca se encontram — e cada uma esconde da outra exatamente aquilo que seria mais importante saber.
Como o regime de caixa engana: a empresa que cresce e quebra
Este é o caso clássico, e é impressionante como se repete.
Imagine uma loja com margem bruta de 35%, crescendo 8% ao mês. Vende 70% em seis vezes no cartão — perfeitamente normal em móveis, eletro, vestuário, materiais de construção. Paga fornecedor em trinta dias e precisa repor estoque para acompanhar o crescimento.
Ela é lucrativa todos os meses. Todos, sem exceção.
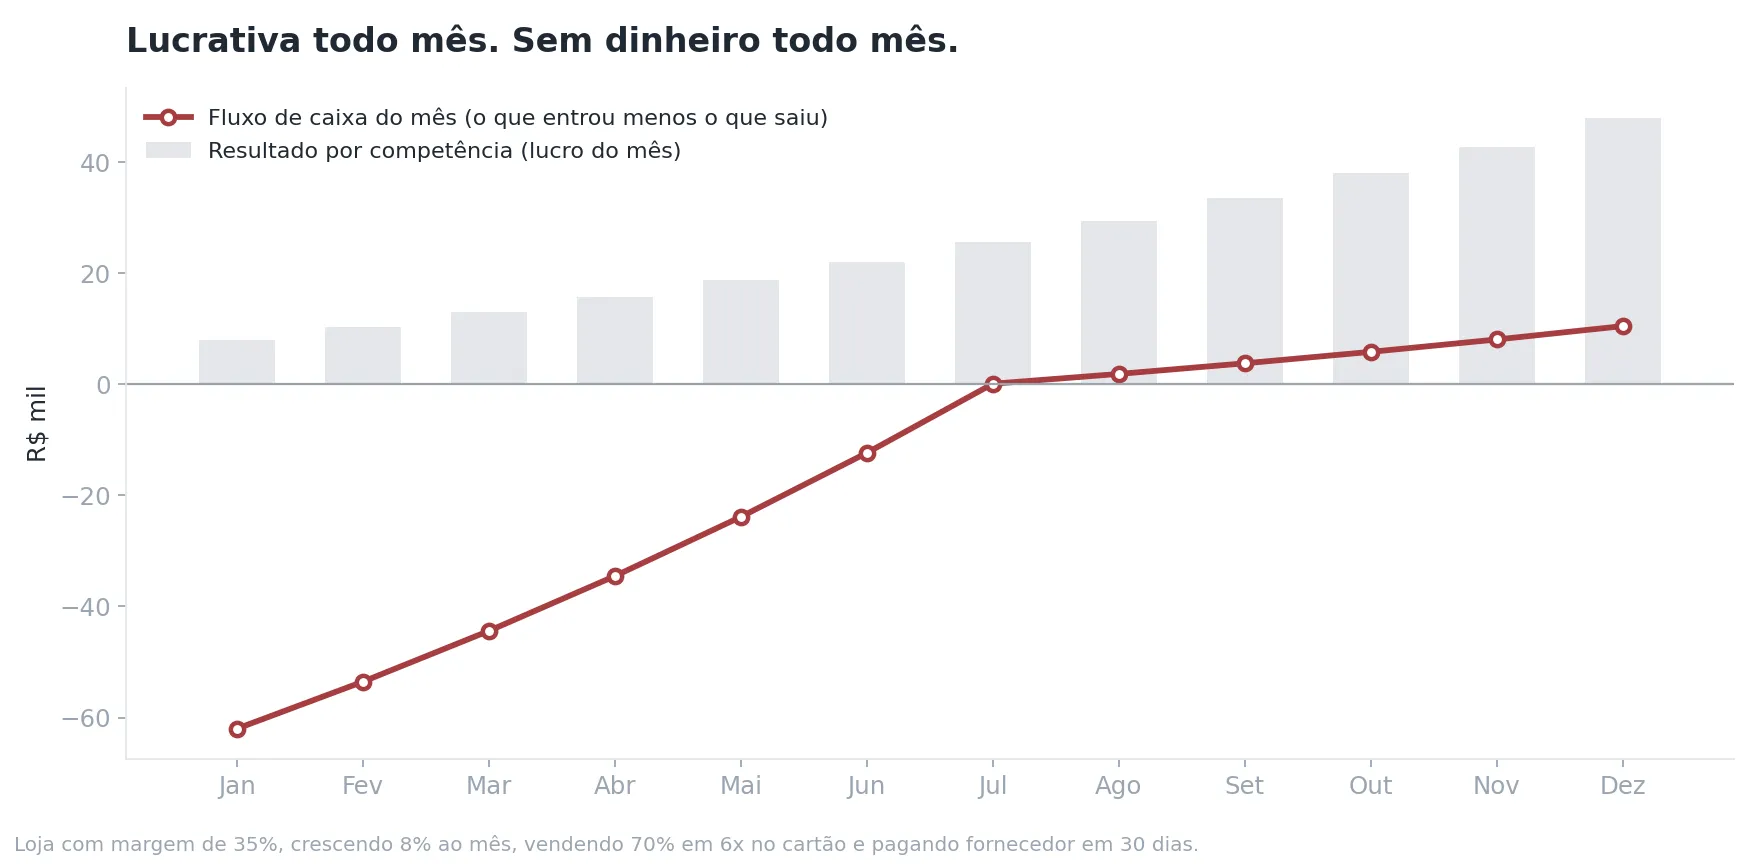
As barras cinzas são o lucro real de cada mês: começa em R$ 8 mil em janeiro e chega a R$ 47,9 mil em dezembro. A operação funciona.
A linha vermelha é o dinheiro. Nos primeiros seis meses o caixa é negativo todos os meses — janeiro sozinho consome R$ 62 mil. O caixa só passa do zero em julho, e mesmo assim de forma tímida.
E o acumulado é o que assusta:
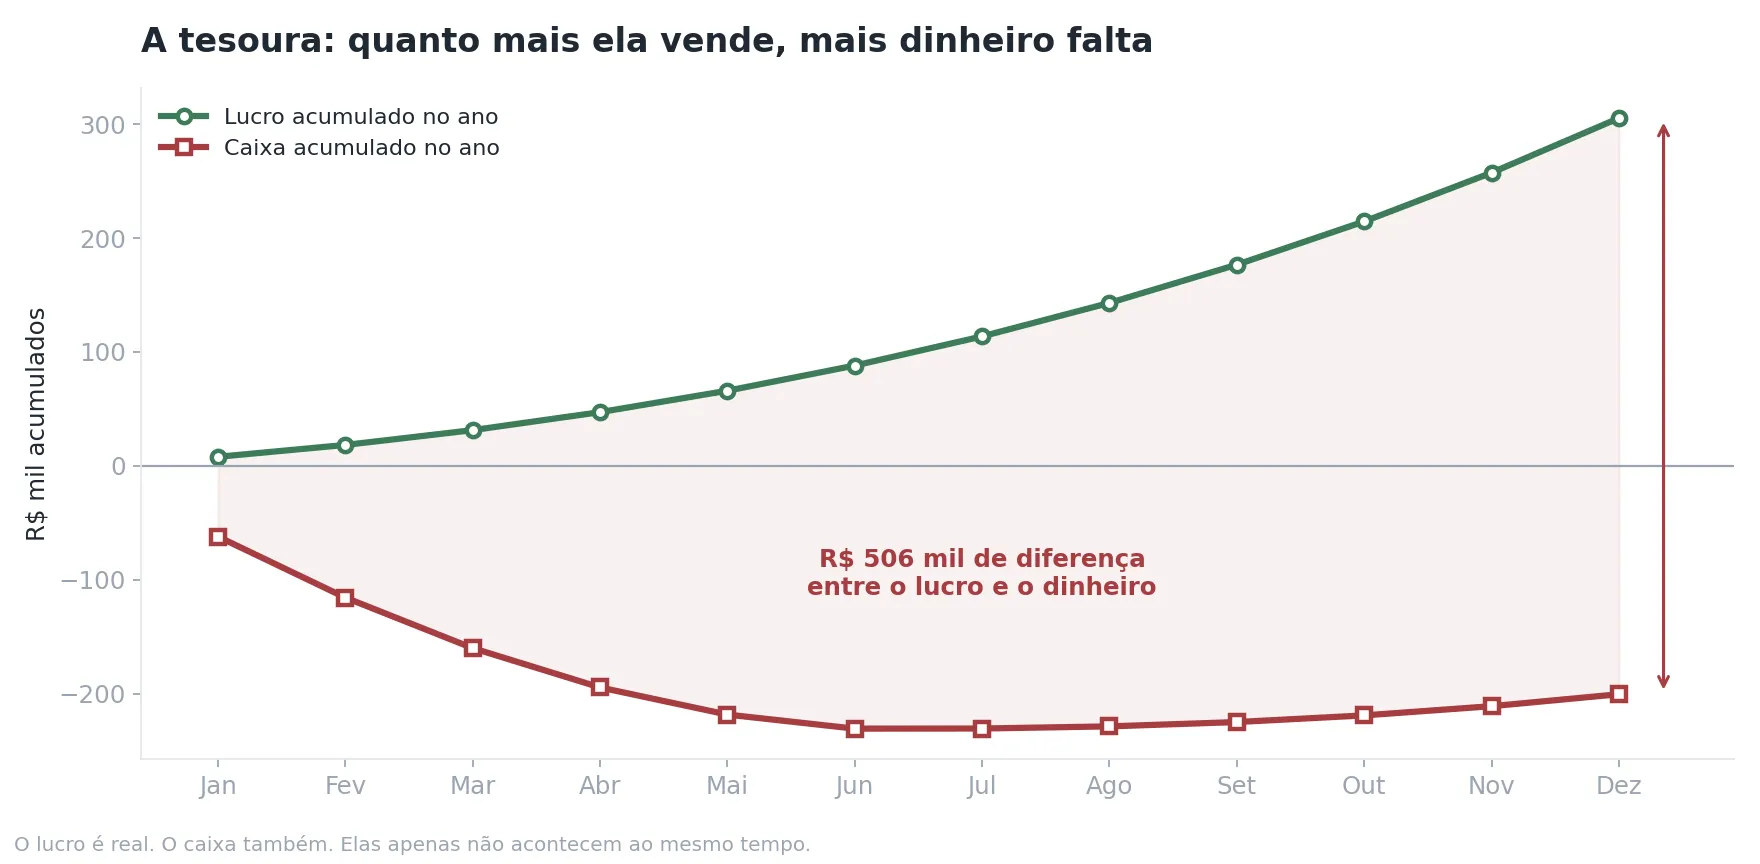
Ao fim de doze meses, essa empresa acumulou R$ 305 mil de lucro e um caixa acumulado de R$ 200 mil negativos. Uma diferença de R$ 506 mil.
Nenhum dos dois números é mentira. O lucro é real: as vendas foram feitas, a margem existe. O buraco de caixa também é real: ele precisou ser financiado por alguém — capital de giro, antecipação de recebíveis, cheque especial ou o bolso do sócio.
Os R$ 506 mil não sumiram. Estão em contas a receber e em estoque. São dinheiro da empresa que ainda não chegou à conta da empresa.
Quem lê apenas o caixa conclui que o negócio não funciona e freia o crescimento — matando uma operação saudável. Quem lê apenas a competência conclui que está tudo bem e continua acelerando — até o dia em que não consegue pagar a folha. Os dois estão lendo metade da informação.
Como o regime de competência engana
Não é um regime superior. Ele tem seus próprios enganos, e vale conhecê-los.
Lucro no papel não paga salário. Uma DRE impecável não impede a empresa de não ter os R$ 40 mil da folha no dia 5. Competência mede desempenho, não solvência.
Inadimplência demora a aparecer. A venda virou receita no ato. Se o cliente nunca pagar, o ajuste só acontece quando alguém reconhece a perda — o que costuma demorar meses, e às vezes anos.
Compra de estoque não é despesa. Este é o erro inverso, e é comum. Quem compra R$ 80 mil de mercadoria não teve R$ 80 mil de despesa: trocou dinheiro por estoque, um ativo por outro. A despesa nasce quando a mercadoria é vendida, e só do que foi vendido. Empresas que lançam a compra inteira como despesa do mês veem prejuízos fantasmas em todo mês de reposição — e lucros igualmente falsos nos meses seguintes.
A regra prática
Não existe “regime certo”. Existe a pergunta que você está fazendo.
| Sua pergunta | Regime que responde |
|---|---|
| A operação é rentável? | Competência |
| O preço está correto? | Competência |
| Devo cortar esta despesa? | Competência |
| Este produto dá lucro? | Competência |
| Consigo pagar a folha dia 5? | Caixa |
| Posso comprar à vista com desconto? | Caixa |
| Preciso de capital de giro? | Caixa |
| Quando posso fazer a retirada? | Caixa |
Competência para decidir o rumo. Caixa para decidir o passo.
Uma empresa madura não escolhe entre os dois — ela lê os dois relatórios lado a lado e entende por que eles são diferentes. Quando a divergência entre lucro e caixa aumenta consistentemente, isso não é erro de sistema: é a operação avisando que o ciclo financeiro está se alongando.
O ciclo financeiro: onde a diferença nasce
A distância entre os dois regimes tem nome e tem cálculo. Ela vem de três prazos:
Prazo médio de estocagem — quantos dias a mercadoria fica parada antes de vender. Prazo médio de recebimento — quantos dias entre vender e receber. Prazo médio de pagamento — quantos dias entre comprar e pagar.
O ciclo financeiro é a soma dos dois primeiros menos o terceiro:
Ciclo financeiro = Estocagem + Recebimento − Pagamento
Se o resultado for positivo, sua empresa financia o cliente e precisa de capital de giro proporcional ao faturamento. Cada real de crescimento exige mais dinheiro parado — que foi exatamente o que aconteceu com a loja do exemplo.
Se for negativo, seus fornecedores financiam a operação e crescer gera caixa. É o modelo de supermercados e de boa parte do varejo alimentar: giram estoque em dias, recebem à vista ou no débito e pagam fornecedor em trinta ou quarenta e cinco.
Duas empresas com a mesma margem e o mesmo faturamento podem ter destinos financeiros opostos apenas por causa desse número. É um dos indicadores mais úteis e menos acompanhados na pequena e média empresa.
Três correções que arrumam quase tudo
1. Separe fisicamente os dois relatórios. DRE por competência e fluxo de caixa por regime de caixa, com nomes diferentes, lidos em momentos diferentes. Misturar os dois em um único relatório “prático” produz um documento que não responde a nenhuma das duas perguntas.
2. Rateie o que se forma ao longo do tempo. Décimo terceiro, férias, IPVA, seguros, licenças anuais. Toda despesa que você sabe que virá deve ser distribuída no período em que é gerada — do contrário, mesmo o relatório de competência mente. Tratamos disso em detalhe no artigo sobre plano de contas.
3. Trate estoque como ativo. Compra de mercadoria não é despesa. A baixa acontece na venda, pelo custo do que saiu. Sem isso, nenhum dos dois regimes funciona, porque o dado de origem está errado.
Nos sistemas da Expert Informática
Nossos sistemas registram cada lançamento com as duas datas — a data do fato e a data prevista do pagamento ou recebimento —, o que permite gerar DRE por competência e fluxo de caixa a partir da mesma base, sem redigitação e sem planilha paralela.
O parcelamento é tratado no nível da parcela: uma venda em 6x gera a receita integral na competência e seis previsões de recebimento no fluxo de caixa, cada uma com sua data. Provisões mensais e baixa de estoque pelo custo seguem a mesma lógica.
Na prática, o dono abre dois relatórios e vê a mesma empresa por dois ângulos. É esse o objetivo.
Teste rápido: qual regime você está usando?
Responda com sinceridade:
- Você sabe seu resultado de julho sem consultar o extrato bancário?
- Uma venda parcelada em 10x aparece integralmente no mês da venda nos seus relatórios de resultado?
- Compra de estoque não derruba o lucro do mês em que foi feita?
- Você tem um relatório de fluxo de caixa separado da DRE?
- Você consegue projetar o saldo bancário dos próximos noventa dias?
- 13º e férias estão distribuídos mês a mês?
- Você sabe seu ciclo financeiro em dias?
Menos de quatro marcados: sua gestão roda em regime de caixa, e provavelmente você não sabia disso.
Conclusão
Lucro e dinheiro são duas coisas diferentes. Parece óbvio quando escrito assim, mas o número de empresas que descobrem isso da forma difícil — no mês em que a folha não fecha, apesar de um ano inteiro de resultados positivos — sugere que não é óbvio na prática.
A boa notícia é que não é preciso escolher entre os regimes, nem entender contabilidade avançada para usá-los. Basta manter os dois relatórios separados, saber qual pergunta cada um responde e ler os dois antes de decidir qualquer coisa relevante.
A diferença entre eles não é um problema a ser eliminado. É informação — e frequentemente é a informação mais importante que a sua empresa tem para dar.