O sintoma
O dono olha o extrato e vê dinheiro. Olha o relatório e vê prejuízo. Pergunta ao contador, e a resposta vem em uma linguagem que resolve a obrigação fiscal mas não responde à pergunta que ele fez.
Ou o contrário, que é pior: o relatório mostra lucro todo mês, e mesmo assim nunca sobra caixa.
Nos dois casos, o problema quase nunca está no sistema, no contador ou na aritmética. Está na estrutura que classifica os lançamentos — o plano de contas. Se essa estrutura estiver errada, tudo o que vier depois estará errado com precisão de centavos.
Plano de contas fiscal ≠ plano de contas gerencial
Toda empresa tem um plano de contas contábil, exigido pela legislação e organizado segundo normas técnicas. Ele existe para atender ao Fisco e produzir demonstrações padronizadas.
Não é dele que este artigo trata.
O plano de contas gerencial existe para responder a outra pergunta: onde está o meu dinheiro e o que ele está fazendo por mim? Ele pode ser mais detalhado, mais próximo do vocabulário da operação e organizado pela lógica de quem toma decisão — não pela lógica de quem fiscaliza.
Os dois convivem. E o gerencial é o que muda o comportamento da empresa, porque é o único que alguém realmente lê.
Como é um plano de contas bem estruturado
Um bom plano de contas tem três qualidades: hierarquia clara, grupos com significado de decisão e estabilidade ao longo do tempo.
Um exemplo prático de estrutura:
RECEITAS
  Receitas operacionais
  Receitas extras

DESPESAS
  Despesas administrativas
    Água
    Energia elétrica
    Aluguel
    Contabilidade
    Informática

  Despesas comerciais
    Comissões
    Marketing on-line
    Marketing off-line
    Brindes

  Funcionários
    Salários
    Pró-labore dos sócios
    Transporte
    Alimentação
    Exames
    Décimo terceiro
    Férias

  Fornecedores
    Estoque
    Frete

  Despesas com veículos
    Veículo A
    Veículo B
    Veículo C

DISTRIBUIÇÃO DE RESULTADO
  Distribuição de lucros
    Sócio A
    Sócio B

DESPESAS EXTRAS
Repare em três decisões dessa estrutura.
Marketing on-line e off-line estão separados. Não é preciosismo. É a única forma de responder, no fim do trimestre, qual dos dois trouxe venda.
Cada veículo tem conta própria. Um agrupamento único de “veículos” esconde exatamente aquilo que você precisa saber.
Pró-labore e distribuição de lucros estão em lugares diferentes. Um é despesa, o outro não. Confundir os dois é o erro mais comum e o mais caro. Voltaremos a ele.
Erro nº 1: a conta “Despesas Gerais”
Toda empresa com plano de contas ruim tem uma conta assim. O nome varia — “Diversos”, “Outras despesas”, “Gerais” — mas a função é sempre a mesma: receber tudo aquilo que ninguém sabia onde classificar.
Ela começa pequena. Depois de dois anos, é a maior linha do relatório.
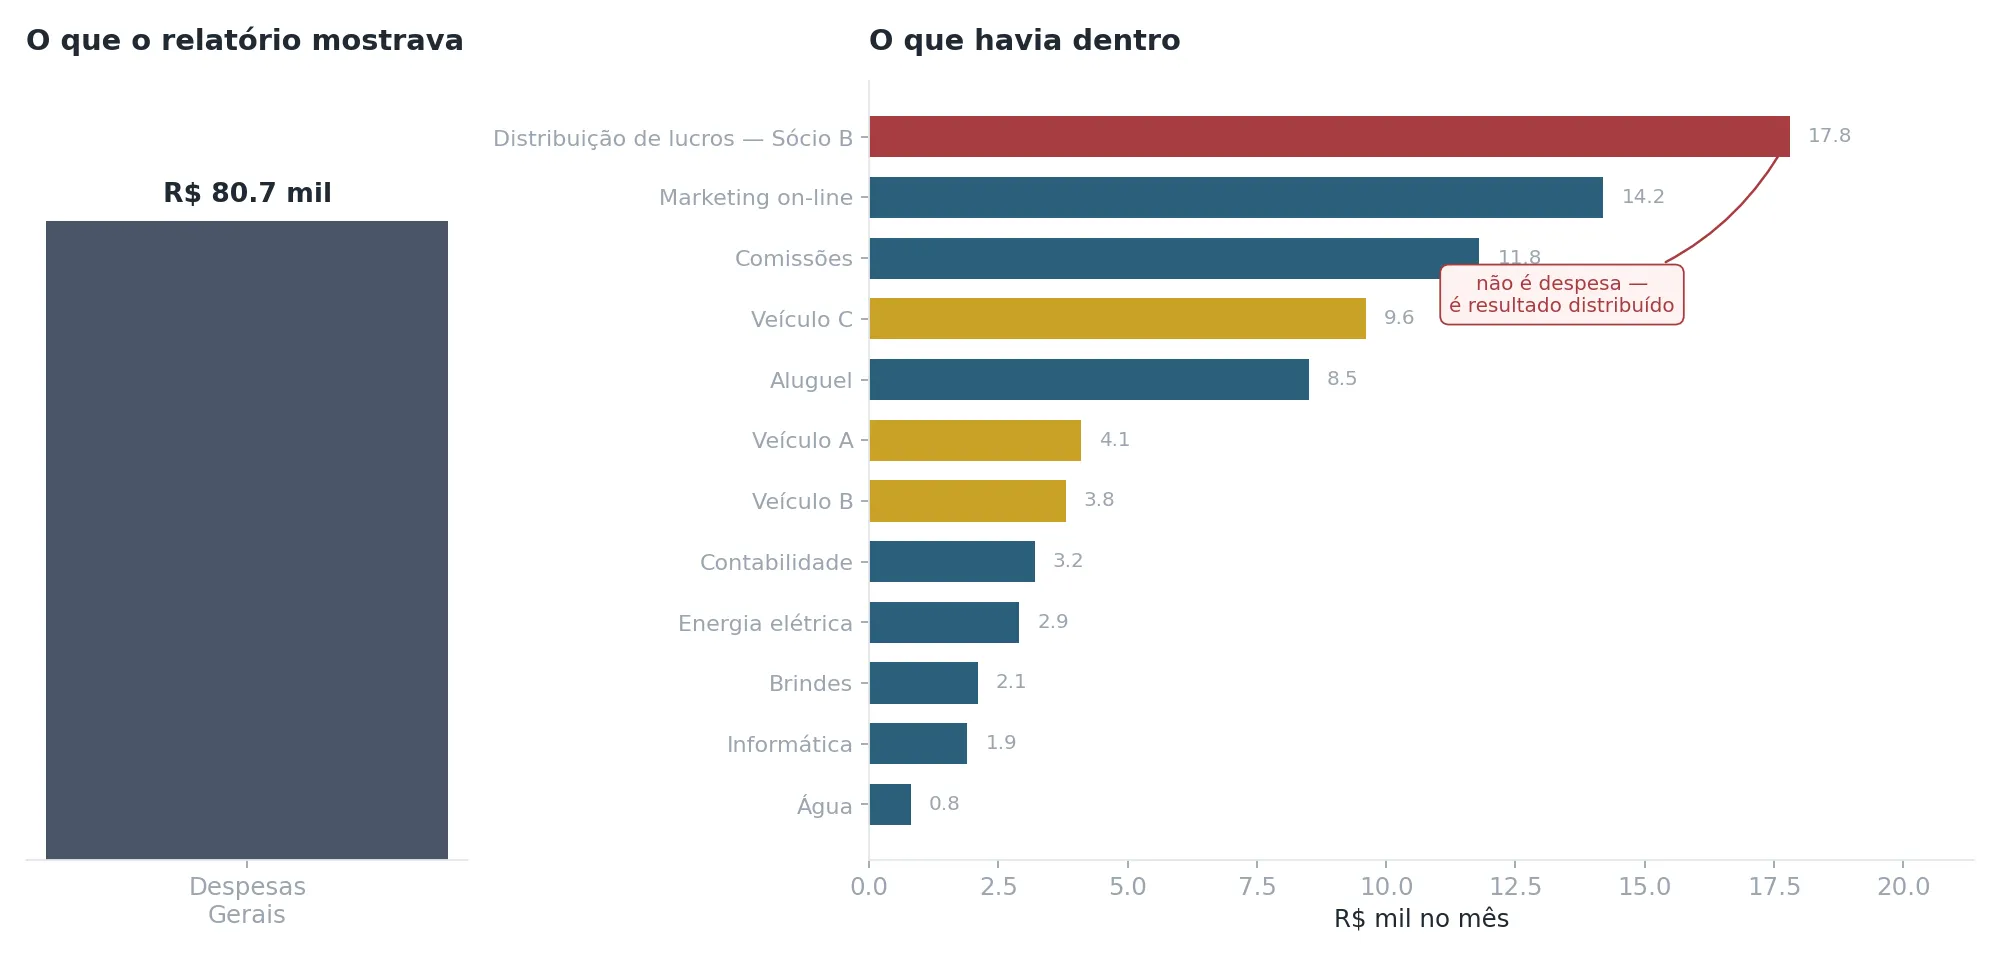
À esquerda, o que o relatório mostrava: R$ 80,7 mil em “Despesas Gerais”. À direita, o que havia dentro.
O relatório da esquerda é tecnicamente correto e gerencialmente inútil. Ele informa que a empresa gastou. Não informa em quê, e portanto não permite decidir absolutamente nada.
Note o item do topo. R$ 17,8 mil de distribuição de lucros a um sócio estavam classificados como despesa. Isso não é um detalhe de organização — é uma distorção que faz a empresa parecer 22% menos lucrativa do que é.
E aqui vale uma distinção que muita gente atropela, inclusive dentro de escritórios de contabilidade:
Pró-labore é despesa. O sócio-administrador trabalha na empresa — em geral é o primeiro e o principal funcionário dela. A remuneração desse trabalho tem natureza de despesa operacional, sofre incidência previdenciária e integra o custo real de funcionamento do negócio. Uma empresa que não registra pró-labore como despesa está inflando artificialmente o próprio lucro e, mais grave, escondendo de si mesma quanto custa manter a operação de pé. No dia em que o sócio precisar se afastar e contratar alguém para fazer o que ele fazia, a conta aparece — e vem como surpresa.
Distribuição de lucros não é despesa. É o que sobra depois que a empresa pagou tudo, inclusive o pró-labore. Sai abaixo do resultado, não antes dele.
A regra prática é limpa: o sócio recebe um valor fixo e previsível pelo trabalho que executa — isso é despesa, e entra no grupo de pessoal. O que ele retira além disso é resultado — e entra em distribuição.
Quando os dois se misturam na mesma conta, a empresa perde as duas informações ao mesmo tempo: não sabe quanto custa sua própria mão de obra e não sabe quanto de fato lucrou.
Erro nº 2: agrupar o que precisa ser comparado
O grupo “Despesas com veículos” parece suficiente. Três veículos, uma conta, um número por mês. Simples.
Agora veja o que esse número esconde.
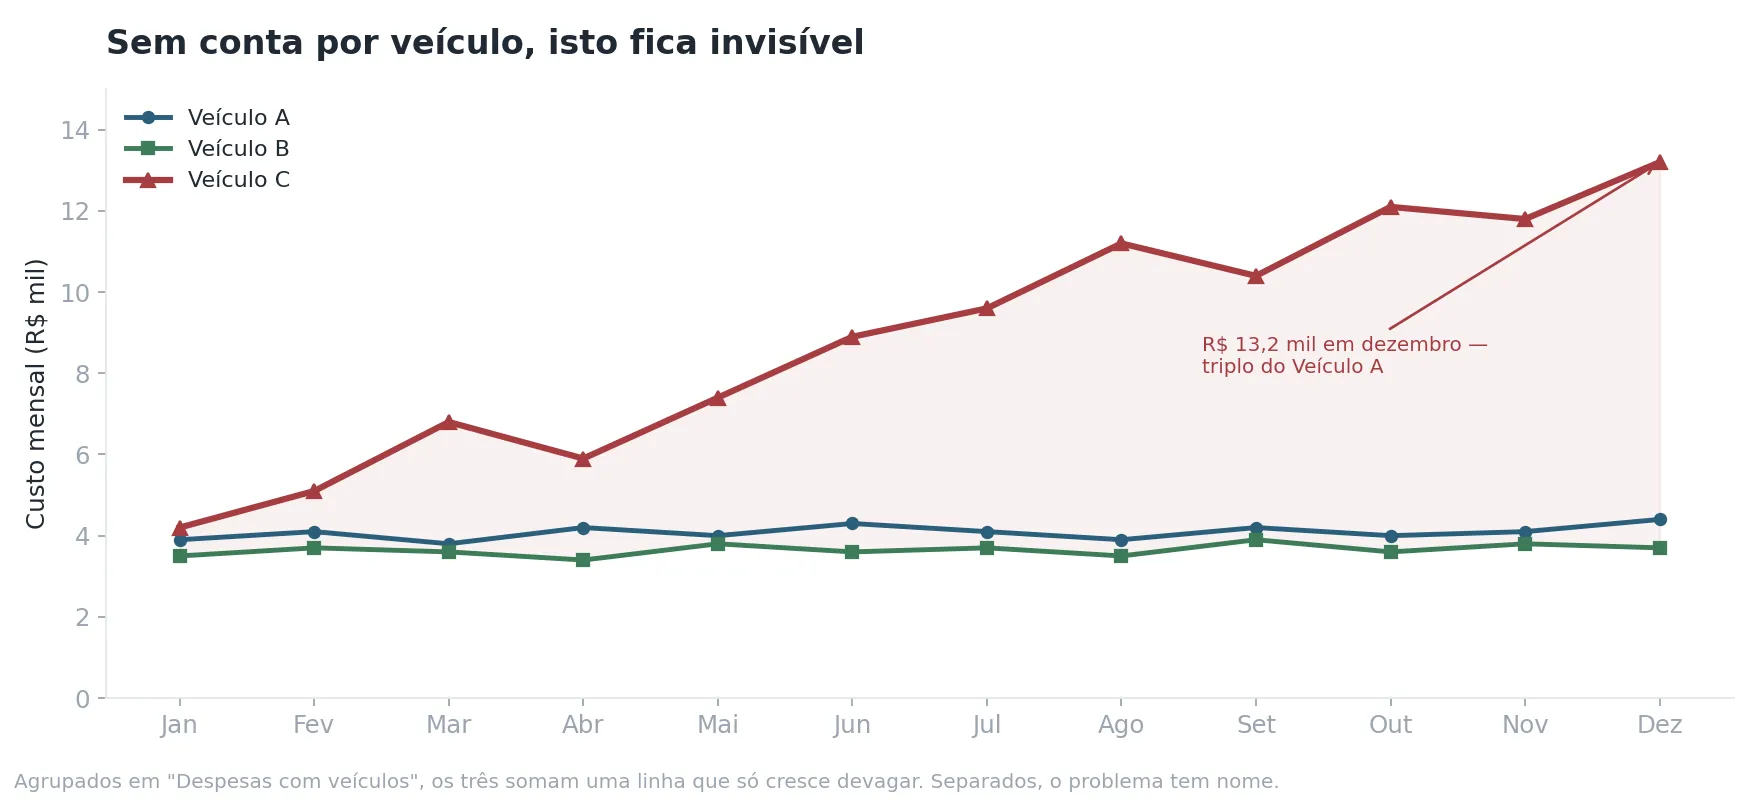
Somados em uma única conta, os três veículos produzem uma linha que sobe devagar — o tipo de coisa que se atribui a “inflação” ou “o combustível subiu” e não se investiga.
Separados, o problema tem nome: o Veículo C passou de R$ 4,2 mil em janeiro para R$ 13,2 mil em dezembro, enquanto A e B se mantiveram estáveis em torno de R$ 4 mil. Não é inflação. É um veículo específico que precisa de decisão específica — manutenção corretiva recorrente, consumo fora do padrão, ou simplesmente chegou a hora de trocar.
A regra prática: crie conta separada sempre que os itens forem comparáveis entre si e a comparação puder gerar uma decisão. Três veículos, quatro filiais, dois vendedores, cinco canais de venda. Se você pode escolher entre eles, precisa medi-los separadamente.
Erro nº 3: detalhar demais
O extremo oposto também prejudica. Um plano de contas com 400 contas analíticas, onde cada tipo de material de escritório tem linha própria, produz relatórios que ninguém lê e um lançamento que o operador classifica no chute — o que corrompe o dado na origem.
Duas perguntas antes de criar qualquer conta nova:
- Alguma decisão da empresa muda em função desse número isolado?
- Quem lança sabe, sem hesitar, o que vai nessa conta e o que não vai?
Se a resposta a qualquer uma for não, a conta não deve existir.
Erro nº 4: mudar a estrutura no meio do caminho
Um plano de contas só produz valor quando permite comparação: este mês contra o anterior, este ano contra o passado.
Reorganizar grupos em julho significa perder a comparabilidade do ano inteiro. Quando a mudança for inevitável — e às vezes é —, o certo é reclassificar retroativamente o histórico, para que a série continue íntegra. Sistemas que permitem essa reclassificação em lote poupam semanas de trabalho.
O erro mais silencioso: 13º salário e férias
Este merece seção própria, porque é o que mais distorce a leitura do resultado mês a mês — e o que mais gente aceita como se fosse normal.
Décimo terceiro e férias são despesas que se formam ao longo do ano e se pagam concentradas. O funcionário conquista 1/12 do décimo terceiro a cada mês trabalhado. O direito nasce em janeiro, fevereiro, março. O pagamento sai em novembro e dezembro.
Se o sistema registra a despesa apenas quando ela é paga, o resultado é este:
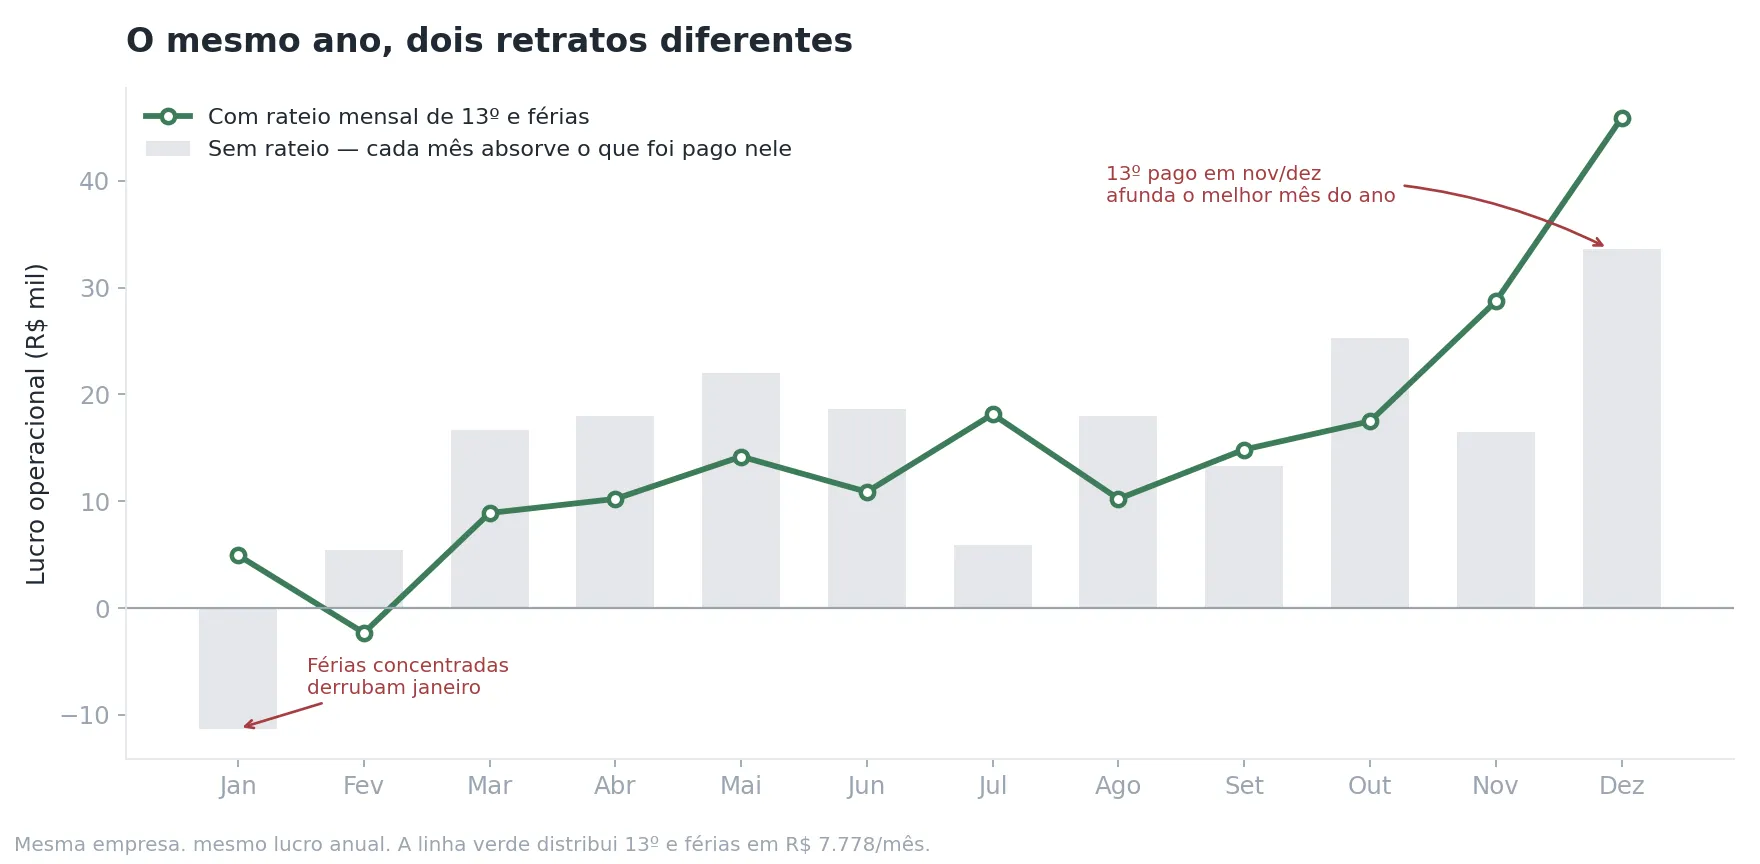
As barras cinzas mostram o lucro operacional quando cada mês absorve apenas o que foi desembolsado nele. A linha verde mostra o mesmo ano com 13º e férias rateados mensalmente.
O que muda:
Janeiro fecha com prejuízo de R$ 11,3 mil na leitura sem rateio, porque as férias de boa parte da equipe foram pagas ali. Com o rateio, janeiro fecha positivo em R$ 4,9 mil. A operação de janeiro nunca esteve no vermelho — o mês apenas recebeu a conta de um direito acumulado no ano anterior.
Dezembro parece pior do que foi. É o melhor mês de faturamento do ano, mas absorve metade do décimo terceiro. A leitura sem rateio mostra R$ 33,6 mil; a leitura correta mostra R$ 45,9 mil.
Os dois cenários somam exatamente o mesmo lucro anual: R$ 182 mil. Não há mágica contábil nem maquiagem. O que muda é quando a despesa aparece — e é justamente isso que determina se você vai tomar a decisão certa em fevereiro ou reagir a um sinal falso.
E há um detalhe que a leitura correta revela e a errada esconde: fevereiro é o único mês genuinamente negativo do ano, com R$ 2,3 mil de prejuízo. Na leitura sem rateio, fevereiro aparecia com lucro de R$ 5,5 mil e passava despercebido. O rateio não só corrige falsos alarmes — ele revela os problemas reais.
Como calcular
A provisão mensal é direta:
- Décimo terceiro: 1/12 da folha mensal
- Férias: 1/12 da folha acrescida do terço constitucional, ou seja, (folha × 4/3) ÷ 12
No exemplo, com folha de R$ 40 mil:
| Provisão | Cálculo | Valor mensal |
|---|---|---|
| Décimo terceiro | 40.000 ÷ 12 | R$ 3.333 |
| Férias + 1/3 | (40.000 × 4/3) ÷ 12 | R$ 4.444 |
| Total | R$ 7.778 |
Cada mês absorve R$ 7.778. Quando o pagamento efetivo ocorre, ele baixa a provisão acumulada em vez de impactar o resultado do mês.
O mesmo raciocínio vale para qualquer despesa de recorrência irregular: IPVA e seguro de frota, anuidades de conselho, licenças de software anuais, rescisões previsíveis, 13º de pró-labore. Toda despesa que você sabe que virá deve ser distribuída no período em que é gerada.
Como isso funciona nos sistemas da Expert Informática
Vários dos nossos sistemas permitem configurar provisões mensais automáticas dentro do próprio plano de contas. O usuário define o valor ou o percentual, e o sistema lança a competência mês a mês, faz a baixa contra a provisão no momento do pagamento e mantém o Lucro Operacional consistente ao longo de todo o exercício.
Também trabalhamos com plano de contas hierárquico de múltiplos níveis, relatórios comparativos por período e reclassificação retroativa quando a estrutura precisa evoluir.
Nada disso substitui a decisão inicial — que é humana, e é sua: definir o que a sua empresa precisa enxergar. O sistema executa; a estrutura é sua.
Checklist: seu plano de contas está bom?
- Nenhuma conta concentra mais de 15% das despesas sem detalhamento
- Não existe conta chamada “Diversos”, “Gerais” ou “Outros” com movimento relevante
- O pró-labore dos sócios está registrado como despesa de pessoal
- A distribuição de lucros está fora do grupo de despesas operacionais
- Itens comparáveis entre si (veículos, filiais, canais, vendedores) têm contas separadas
- Décimo terceiro e férias são provisionados mensalmente
- Despesas anuais (seguros, IPVA, licenças) são rateadas
- Quem lança sabe classificar sem perguntar
- A estrutura é a mesma há pelo menos doze meses
- Você consegue responder “quanto custou o Veículo C este ano?” em menos de um minuto
Se três ou mais itens ficaram desmarcados, seus relatórios estão contando uma história que não é a da sua empresa.
Conclusão
Plano de contas não é burocracia contábil. É o vocabulário com que a empresa fala sobre si mesma.
Um plano ruim não mente exatamente — ele apenas responde a perguntas que ninguém fez, enquanto silencia sobre as que importam. E como os números fecham, ninguém desconfia.
A boa notícia é que corrigir isso não exige trocar de sistema nem contratar consultoria. Exige sentar uma tarde, olhar a lista de contas e perguntar, uma por uma: o que essa conta me permite decidir?
As que não tiverem resposta estão sobrando. As decisões que você não consegue tomar estão faltando.