El síntoma
El dueño mira el extracto bancario y ve dinero. Mira el informe y ve pérdida. Le pregunta al contador, y la respuesta viene en un lenguaje que resuelve la obligación fiscal pero no responde la pregunta que hizo.
O al revés, que es peor: el informe muestra ganancia todos los meses y aun así nunca sobra caja.
En los dos casos, el problema casi nunca está en el sistema, en el contador ni en la aritmética. Está en la estructura que clasifica los asientos — el plan de cuentas. Si esa estructura está mal, todo lo que venga después estará mal con precisión de centavos.
Plan de cuentas fiscal ≠ plan de cuentas gerencial
Toda empresa tiene un plan de cuentas contable, exigido por la legislación y organizado según normas técnicas. Existe para atender al fisco y producir estados estandarizados.
No es de ese que trata este artículo.
El plan de cuentas gerencial existe para responder otra pregunta: ¿dónde está mi dinero y qué está haciendo por mí? Puede ser más detallado, más cercano al vocabulario de la operación y organizado por la lógica de quien decide — no por la lógica de quien fiscaliza.
Los dos conviven. Y el gerencial es el que cambia el comportamiento de la empresa, porque es el único que alguien realmente lee.
Cómo es un plan de cuentas bien estructurado
Un buen plan de cuentas tiene tres cualidades: jerarquía clara, grupos con significado de decisión y estabilidad a lo largo del tiempo.
Un ejemplo práctico de estructura:
INGRESOS
  Ingresos operativos
  Ingresos extraordinarios

GASTOS
  Gastos administrativos
    Agua
    Energía eléctrica
    Alquiler
    Contabilidad
    Informática

  Gastos comerciales
    Comisiones
    Marketing en línea
    Marketing fuera de línea
    Obsequios

  Personal
    Sueldos
    Honorarios de los socios
    Transporte
    Alimentación
    Exámenes
    Aguinaldo
    Vacaciones

  Proveedores
    Mercadería
    Flete

  Gastos con vehículos
    Vehículo A
    Vehículo B
    Vehículo C

DISTRIBUCIÓN DE RESULTADO
  Distribución de utilidades
    Socio A
    Socio B

GASTOS EXTRAORDINARIOS
Note tres decisiones de esa estructura.
Marketing en línea y fuera de línea están separados. No es preciosismo. Es la única forma de responder, al cierre del trimestre, cuál de los dos trajo ventas.
Cada vehículo tiene cuenta propia. Un único agrupamiento de “vehículos” esconde exactamente aquello que usted necesita saber.
Los honorarios del socio y la distribución de utilidades están en lugares distintos. Uno es gasto, el otro no. Confundirlos es el error más común y el más caro. Volveremos a él.
Error n.º 1: la cuenta “Gastos Generales”
Toda empresa con un plan de cuentas malo tiene una cuenta así. El nombre varía — “Varios”, “Otros gastos”, “Generales” — pero la función es siempre la misma: recibir todo aquello que nadie supo dónde clasificar.
Empieza pequeña. Después de dos años, es la mayor línea del informe.
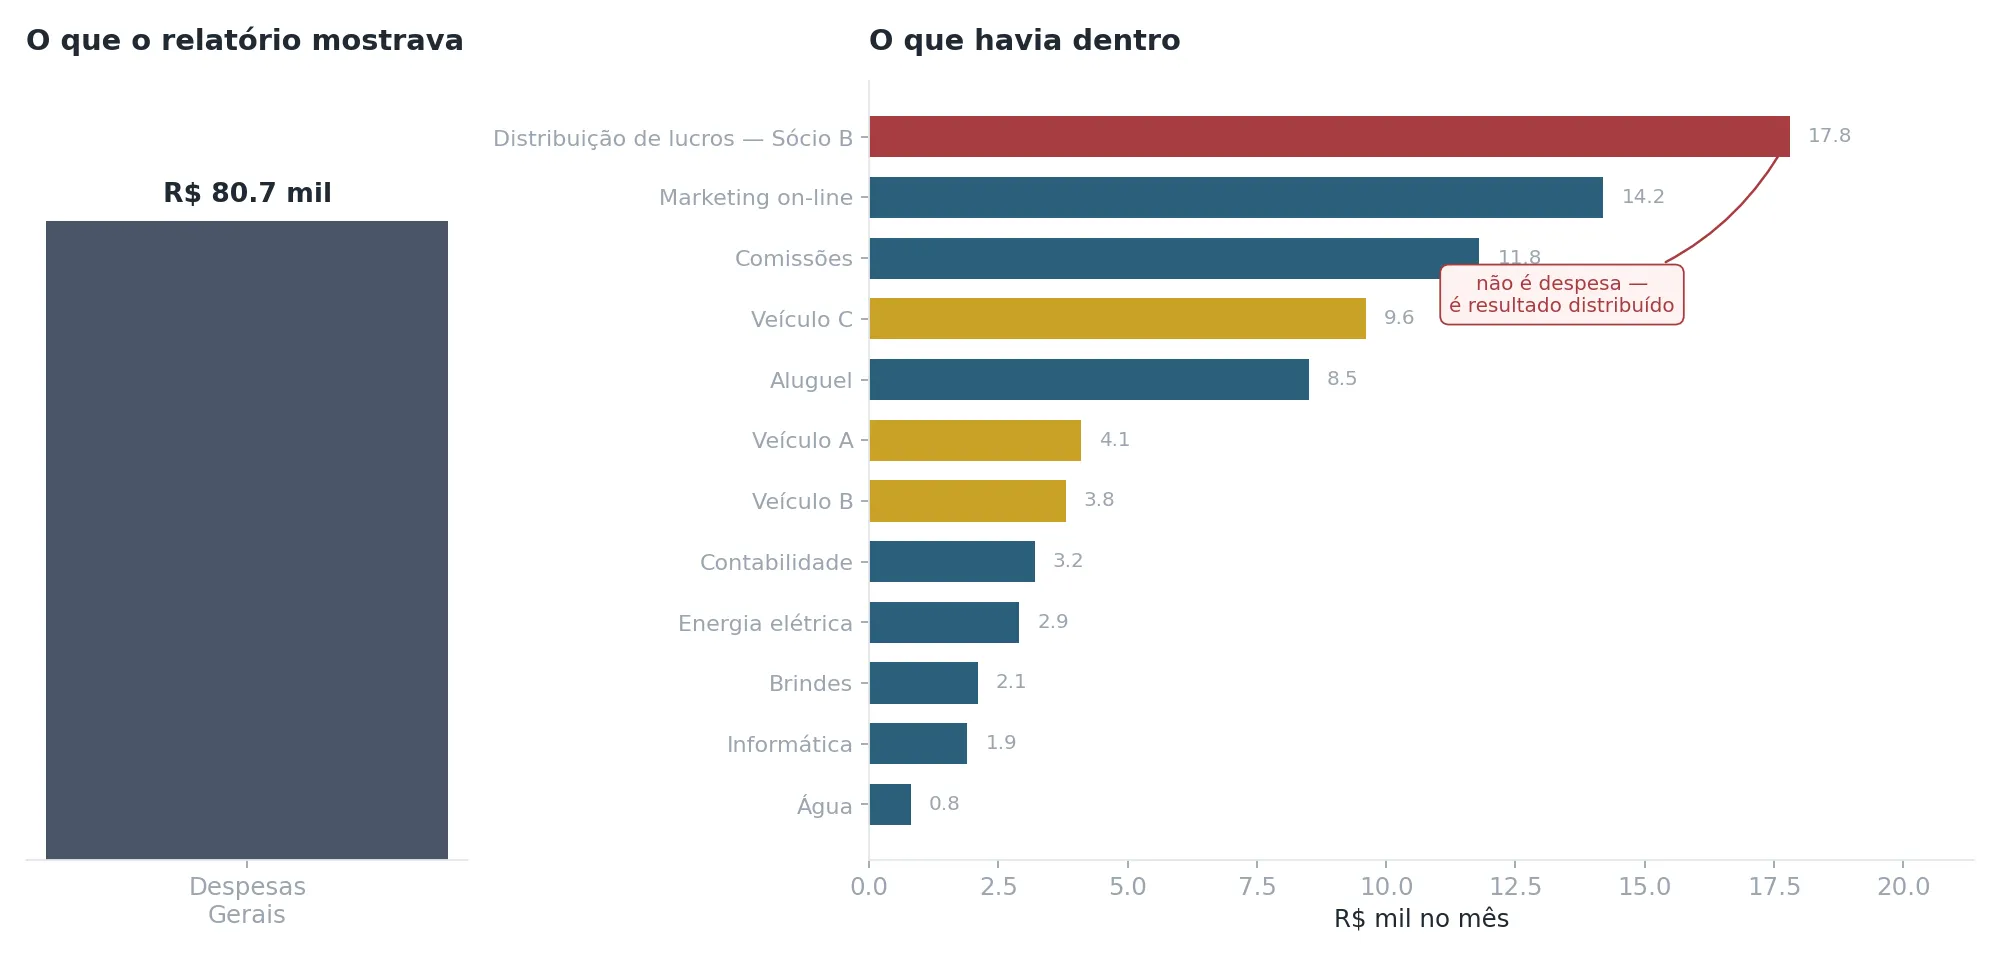
A la izquierda, lo que mostraba el informe: R$ 80,7 mil en “Gastos Generales”. A la derecha, lo que había adentro.
El informe de la izquierda es técnicamente correcto y gerencialmente inútil. Informa que la empresa gastó. No informa en qué, y por lo tanto no permite decidir absolutamente nada.
Mire el ítem de arriba. R$ 17,8 mil de distribución de utilidades a un socio estaban clasificados como gasto. Eso no es un detalle de organización — es una distorsión que hace que la empresa parezca 22% menos rentable de lo que es.
Y aquí vale una distinción que mucha gente atropella, incluso dentro de estudios contables:
Los honorarios del socio-administrador son gasto. El socio que administra trabaja en la empresa — en general es su primer y principal empleado. La remuneración de ese trabajo tiene naturaleza de gasto operativo, sufre incidencia previsional e integra el costo real de funcionamiento del negocio. Una empresa que no registra esos honorarios como gasto está inflando artificialmente su propia ganancia y, más grave, escondiéndose a sí misma cuánto cuesta mantener la operación en pie. El día en que el socio necesite alejarse y contratar a alguien para hacer lo que él hacía, la cuenta aparece — y viene como sorpresa.
La distribución de utilidades no es gasto. Es lo que sobra después de que la empresa pagó todo, incluidos esos honorarios. Sale debajo del resultado, no antes de él.
La regla práctica es limpia: el socio recibe un valor fijo y previsible por el trabajo que ejecuta — eso es gasto, y entra en el grupo de personal. Lo que retira más allá de eso es resultado — y entra en distribución.
Cuando los dos se mezclan en la misma cuenta, la empresa pierde las dos informaciones al mismo tiempo: no sabe cuánto cuesta su propia mano de obra y no sabe cuánto ganó de verdad.
Error n.º 2: agrupar lo que necesita ser comparado
El grupo “Gastos con vehículos” parece suficiente. Tres vehículos, una cuenta, un número por mes. Simple.
Ahora vea lo que ese número esconde.
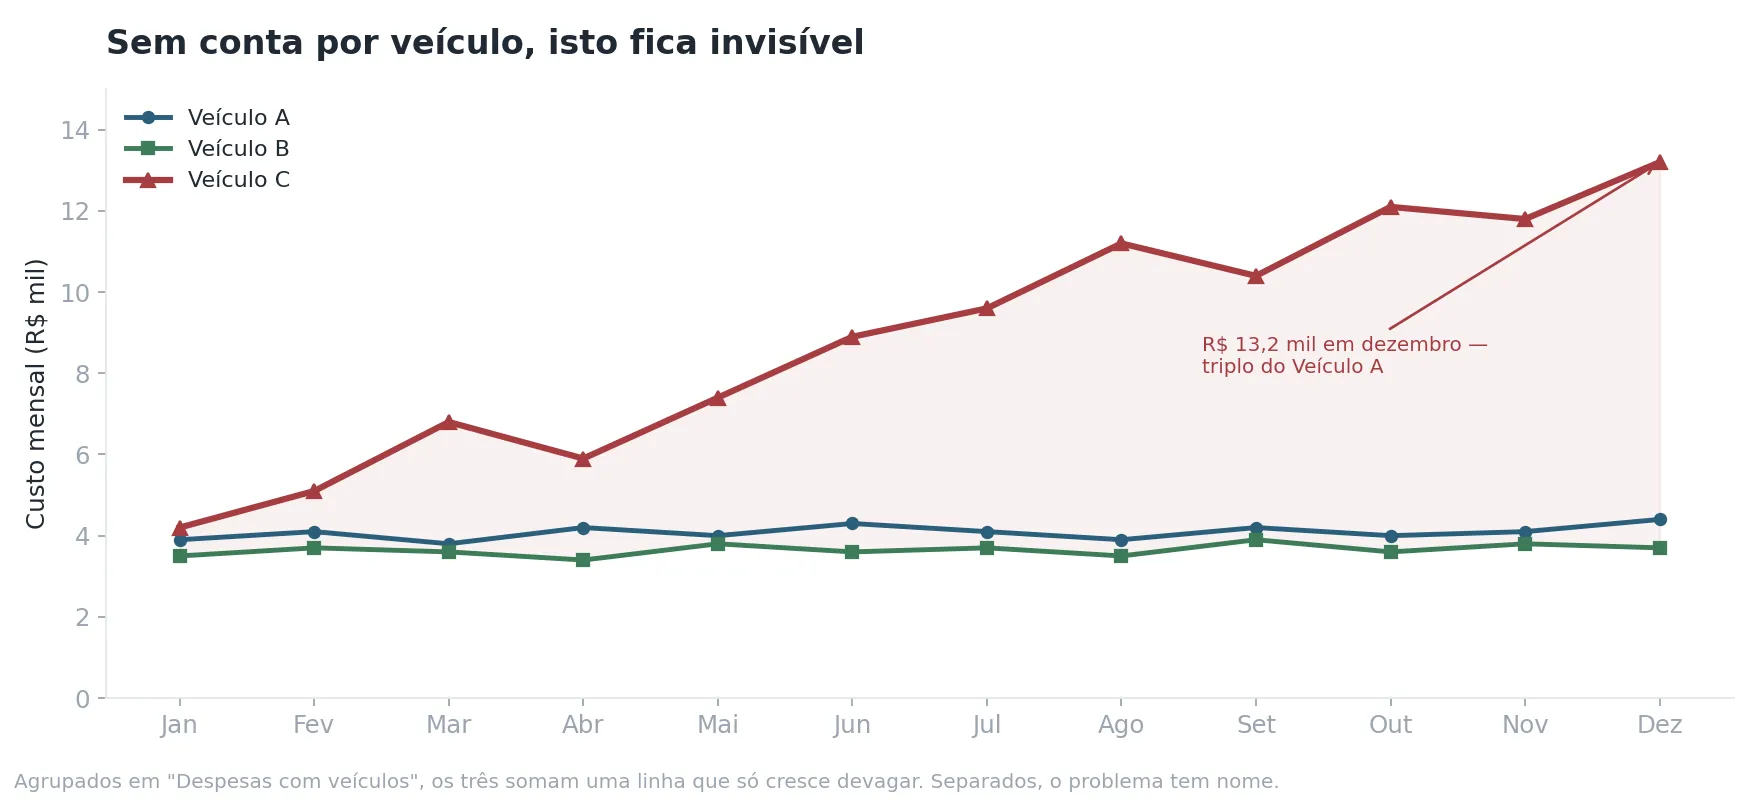
Sumados en una única cuenta, los tres vehículos producen una línea que sube despacio — el tipo de cosa que se atribuye a “la inflación” o “subió el combustible” y no se investiga.
Separados, el problema tiene nombre: el Vehículo C pasó de R$ 4,2 mil en enero a R$ 13,2 mil en diciembre, mientras A y B se mantuvieron estables alrededor de R$ 4 mil. No es inflación. Es un vehículo específico que necesita una decisión específica — mantenimiento correctivo recurrente, consumo fuera de lo normal, o simplemente llegó la hora de cambiarlo.
La regla práctica: cree una cuenta separada siempre que los ítems sean comparables entre sí y la comparación pueda generar una decisión. Tres vehículos, cuatro sucursales, dos vendedores, cinco canales de venta. Si puede elegir entre ellos, necesita medirlos por separado.
Error n.º 3: detallar de más
El extremo opuesto también perjudica. Un plan de cuentas con 400 cuentas analíticas, donde cada tipo de material de oficina tiene línea propia, produce informes que nadie lee y un asiento que el operador clasifica al azar — lo que corrompe el dato en el origen.
Dos preguntas antes de crear cualquier cuenta nueva:
- ¿Alguna decisión de la empresa cambia en función de ese número aislado?
- ¿Quien carga el asiento sabe, sin dudar, qué va en esa cuenta y qué no?
Si la respuesta a cualquiera de las dos es no, la cuenta no debe existir.
Error n.º 4: cambiar la estructura a mitad de camino
Un plan de cuentas sólo produce valor cuando permite comparar: este mes contra el anterior, este año contra el pasado.
Reorganizar grupos en julio significa perder la comparabilidad del año entero. Cuando el cambio sea inevitable — y a veces lo es —, lo correcto es reclasificar retroactivamente el historial, para que la serie siga íntegra. Los sistemas que permiten esa reclasificación en lote ahorran semanas de trabajo.
El error más silencioso: aguinaldo y vacaciones
Este merece sección propia, porque es el que más distorsiona la lectura del resultado mes a mes — y el que más gente acepta como si fuera normal.
El aguinaldo y las vacaciones son gastos que se forman a lo largo del año y se pagan concentrados. El empleado gana 1/12 del aguinaldo por cada mes trabajado. El derecho nace en enero, febrero, marzo. El pago sale en noviembre y diciembre.
Si el sistema registra el gasto solamente cuando se paga, el resultado es este:
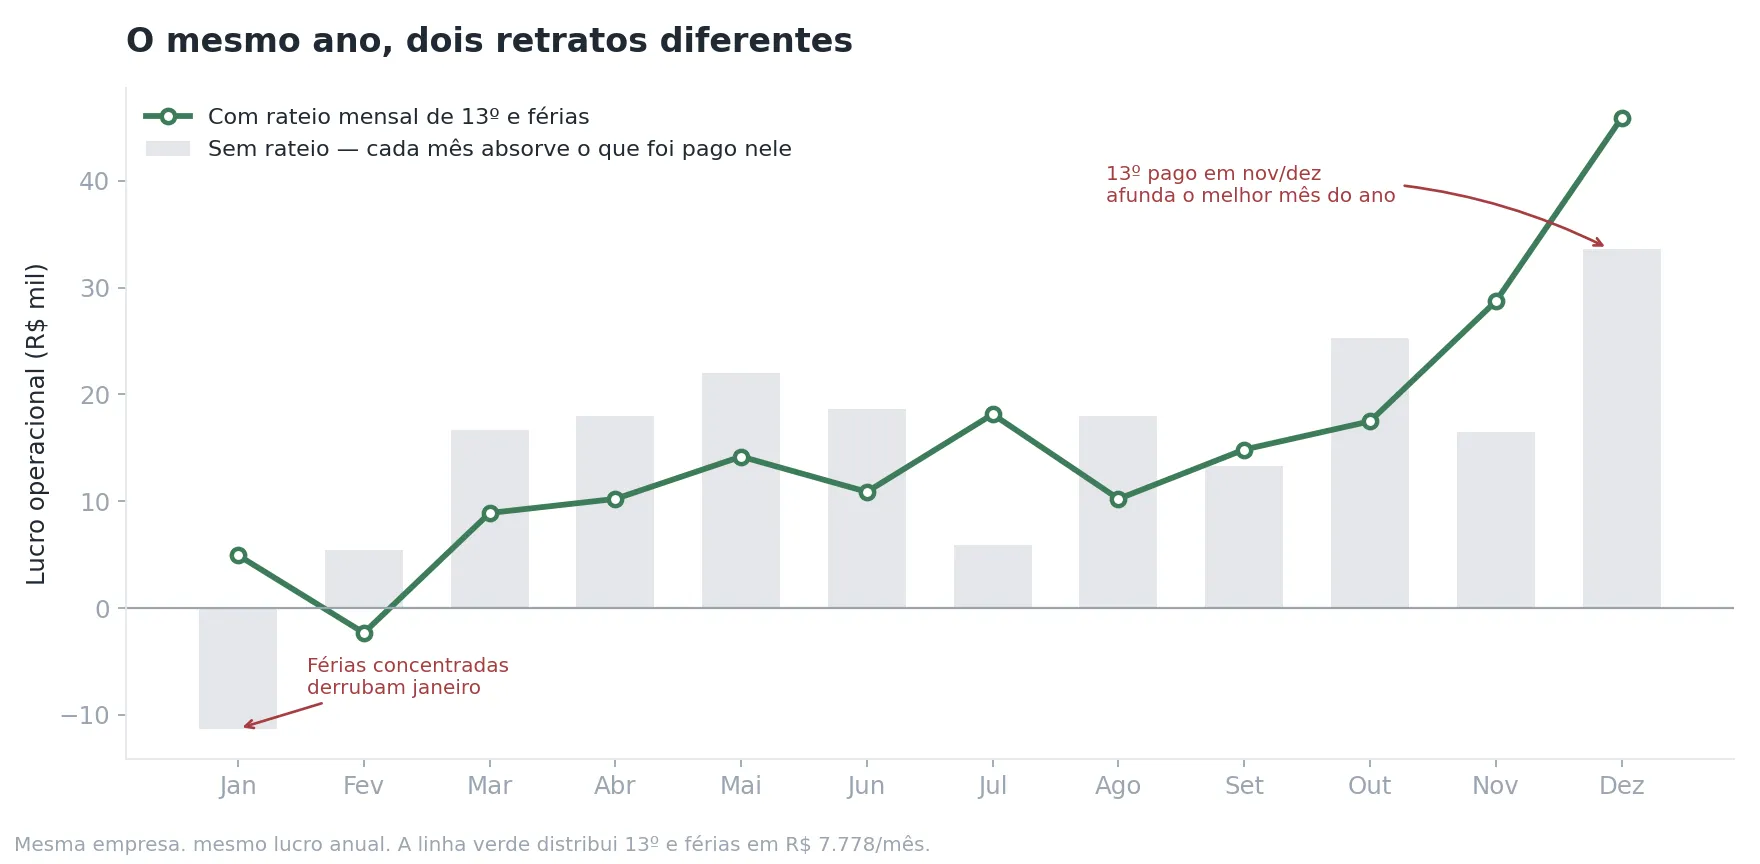
Las barras grises muestran el resultado operativo cuando cada mes absorbe apenas lo que se desembolsó en él. La línea verde muestra el mismo año con aguinaldo y vacaciones prorrateados mensualmente.
Lo que cambia:
Enero cierra con pérdida de R$ 11,3 mil en la lectura sin prorrateo, porque las vacaciones de buena parte del equipo se pagaron ahí. Con el prorrateo, enero cierra positivo en R$ 4,9 mil. La operación de enero nunca estuvo en rojo — el mes apenas recibió la cuenta de un derecho acumulado el año anterior.
Diciembre parece peor de lo que fue. Es el mejor mes de facturación del año, pero absorbe la mitad del aguinaldo. La lectura sin prorrateo muestra R$ 33,6 mil; la lectura correcta muestra R$ 45,9 mil.
Los dos escenarios suman exactamente la misma ganancia anual: R$ 182 mil. No hay magia contable ni maquillaje. Lo que cambia es cuándo aparece el gasto — y es justamente eso lo que determina si usted va a tomar la decisión correcta en febrero o a reaccionar a una señal falsa.
Y hay un detalle que la lectura correcta revela y la equivocada esconde: febrero es el único mes genuinamente negativo del año, con R$ 2,3 mil de pérdida. En la lectura sin prorrateo, febrero aparecía con ganancia de R$ 5,5 mil y pasaba desapercibido. El prorrateo no sólo corrige falsas alarmas — revela los problemas reales.
Cómo calcular
La provisión mensual es directa:
- Aguinaldo: 1/12 de la nómina mensual
- Vacaciones: 1/12 de la nómina más el tercio constitucional, es decir, (nómina × 4/3) ÷ 12
En el ejemplo, con una nómina de R$ 40 mil:
| Provisión | Cálculo | Valor mensual |
|---|---|---|
| Aguinaldo | 40.000 ÷ 12 | R$ 3.333 |
| Vacaciones + 1/3 | (40.000 × 4/3) ÷ 12 | R$ 4.444 |
| Total | R$ 7.778 |
Cada mes absorbe R$ 7.778. Cuando ocurre el pago efectivo, éste da de baja la provisión acumulada en vez de impactar el resultado del mes.
El mismo razonamiento vale para cualquier gasto de recurrencia irregular: patente y seguro de flota, aportes a consejos profesionales, licencias de software anuales, indemnizaciones previsibles, aguinaldo de los honorarios del socio. Todo gasto que usted sabe que va a venir debe distribuirse en el período en que se genera.
Cómo funciona esto en los sistemas de Expert Informática
Varios de nuestros sistemas permiten configurar provisiones mensuales automáticas dentro del propio plan de cuentas. El usuario define el valor o el porcentaje, y el sistema imputa el devengado mes a mes, da de baja contra la provisión en el momento del pago y mantiene el Resultado Operativo consistente a lo largo de todo el ejercicio.
También trabajamos con plan de cuentas jerárquico de múltiples niveles, informes comparativos por período y reclasificación retroactiva cuando la estructura necesita evolucionar.
Nada de eso sustituye la decisión inicial — que es humana, y es suya: definir qué necesita ver su empresa. El sistema ejecuta; la estructura es suya.
Lista de control: ¿su plan de cuentas está bien?
- Ninguna cuenta concentra más del 15% de los gastos sin detalle
- No existe una cuenta llamada “Varios”, “Generales” u “Otros” con movimiento relevante
- Los honorarios de los socios están registrados como gasto de personal
- La distribución de utilidades está fuera del grupo de gastos operativos
- Los ítems comparables entre sí (vehículos, sucursales, canales, vendedores) tienen cuentas separadas
- El aguinaldo y las vacaciones se provisionan mensualmente
- Los gastos anuales (seguros, patente, licencias) se prorratean
- Quien carga los asientos sabe clasificar sin preguntar
- La estructura es la misma desde hace por lo menos doce meses
- Usted puede responder “¿cuánto costó el Vehículo C este año?” en menos de un minuto
Si tres o más ítems quedaron sin marcar, sus informes están contando una historia que no es la de su empresa.
Conclusión
El plan de cuentas no es burocracia contable. Es el vocabulario con el que la empresa habla sobre sí misma.
Un plan malo no miente exactamente — apenas responde preguntas que nadie hizo, mientras calla sobre las que importan. Y como los números cierran, nadie sospecha.
La buena noticia es que corregir esto no exige cambiar de sistema ni contratar una consultoría. Exige sentarse una tarde, mirar la lista de cuentas y preguntar, una por una: ¿qué me permite decidir esta cuenta?
Las que no tengan respuesta están sobrando. Las decisiones que usted no logra tomar están faltando.