This article has not been translated yet: the text below is in Portuguese.
A decisão que vence em setembro
Comecemos pelo que é urgente.
Entre 1º e 30 de setembro de 2026, toda empresa do Simples Nacional precisa decidir se, a partir de janeiro de 2027, vai recolher IBS e CBS dentro do DAS (a guia única de sempre) ou por fora, pelo regime regular, em apuração separada.
Quem não fizer nada permanece dentro do DAS. É a opção padrão, e para muita empresa é a certa — mas convém que seja uma escolha, não um esquecimento.
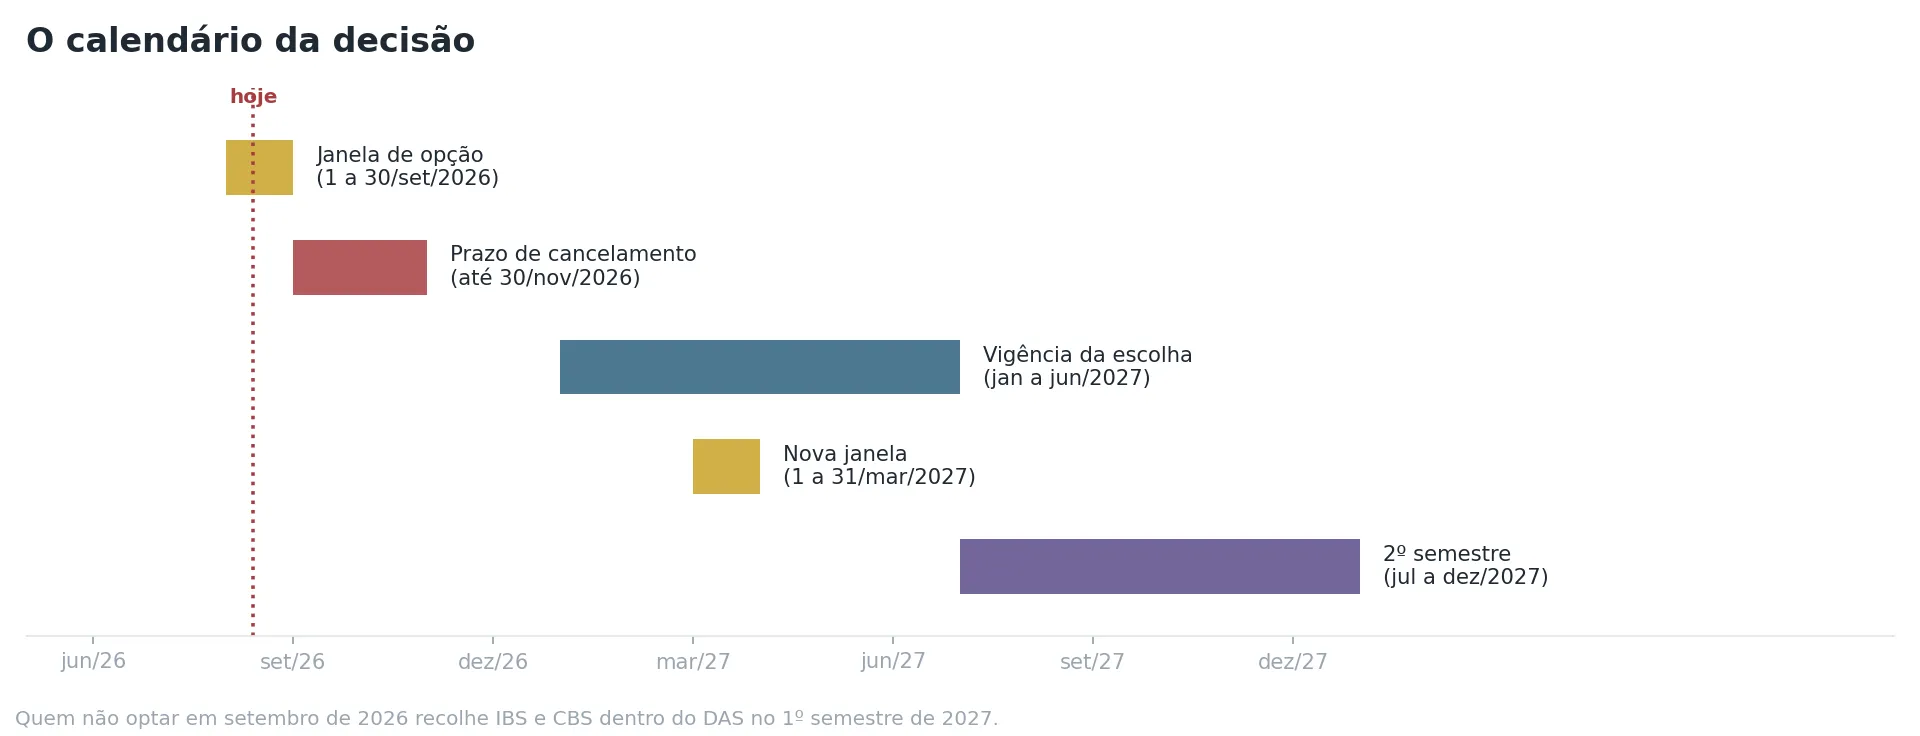
O calendário completo, conforme a regulamentação do Comitê Gestor do Simples Nacional:
| Etapa | Prazo |
|---|---|
| Janela de opção pelo regime regular | 1º a 30 de setembro de 2026 |
| Cancelamento da opção | até 30 de novembro de 2026 |
| Vigência da escolha | janeiro a junho de 2027 |
| Nova janela (2º semestre) | 1º a 31 de março de 2027 |
| Cancelamento dessa segunda opção | até 31 de maio de 2027 |
Duas observações importantes.
A opção se renova sozinha. Quem optar pelo regime regular continua nele nos períodos seguintes, salvo renúncia expressa nos prazos definidos.
Setembro também é a janela de entrada no Simples. A opção pelo regime deixou de ser em janeiro. Empresas que queiram ingressar no Simples em 2027 também precisam se manifestar entre 1º e 30 de setembro de 2026.
O que é IBS e o que ele substitui
O IBS — Imposto sobre Bens e Serviços é o tributo de competência compartilhada entre estados e municípios. Ele substitui dois tributos que hoje convivem mal:
- ICMS, estadual, sobre circulação de mercadorias
- ISS, municipal, sobre serviços
Essa é a grande simplificação conceitual. Acaba a guerra fiscal entre estados, acaba a discussão de se determinada operação é mercadoria ou serviço, e acaba a multiplicidade de 27 legislações estaduais e mais de 5.500 municipais. O IBS é um só, com legislação nacional uniforme.
O IBS é gerido pelo Comitê Gestor do IBS, órgão criado especificamente para administrar um tributo que pertence a dois níveis de governo ao mesmo tempo.
O que é CBS e o que ela substitui
A CBS — Contribuição sobre Bens e Serviços é federal e substitui:
- PIS
- Cofins
A CBS elimina o principal problema do PIS/Cofins: a coexistência de regimes cumulativo e não cumulativo, com listas intermináveis de exceções, créditos admitidos e vedados. A CBS é integralmente não cumulativa.
Resumindo em uma linha: IBS = ICMS + ISS. CBS = PIS + Cofins. Juntos formam o IVA dual brasileiro.
Como funciona a transição
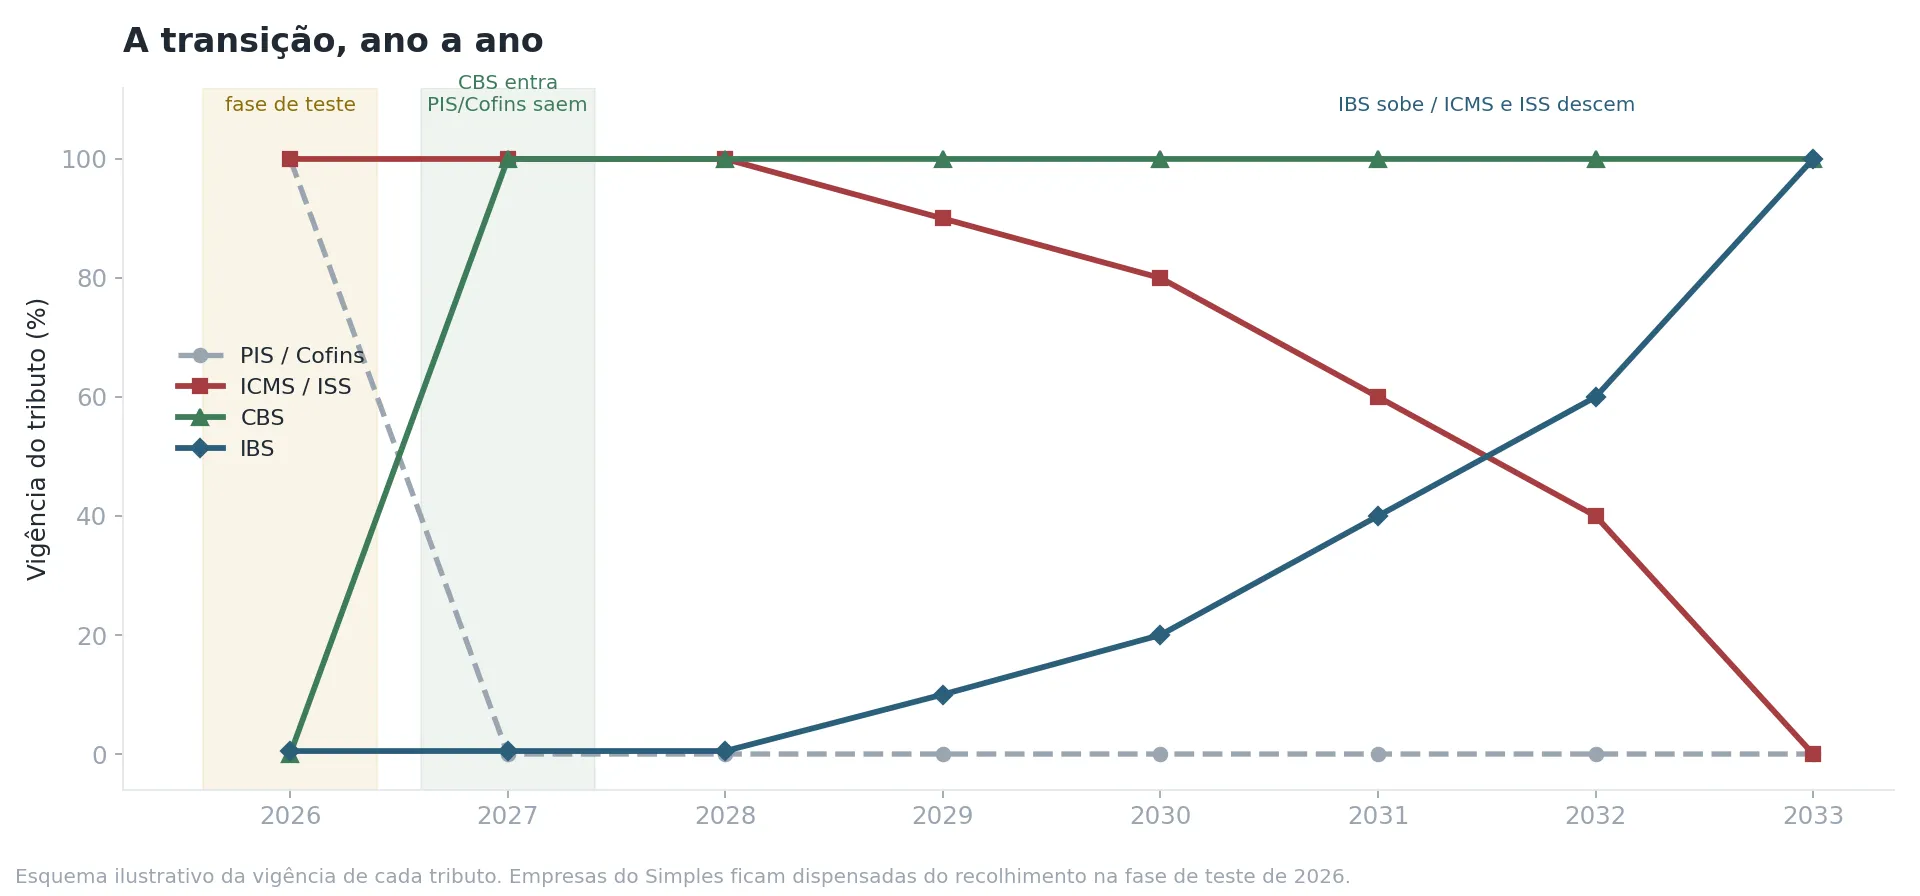
2026 — fase de teste. IBS e CBS existem com alíquotas simbólicas (0,9% de CBS e 0,1% de IBS). Empresas do Simples Nacional estão dispensadas do recolhimento nessa fase. O ano serve para testar sistemas e leiautes.
2027 — a CBS entra de verdade. PIS e Cofins são extintos. A CBS passa a valer integralmente. O IPI tem alíquotas zeradas, exceto para produtos similares aos fabricados na Zona Franca de Manaus. É neste ano que a escolha feita em setembro de 2026 produz efeito.
2029 a 2032 — o IBS sobe, ICMS e ISS descem. Transição gradual, com os tributos antigos sendo reduzidos proporcionalmente ano a ano.
2033 — sistema pleno. ICMS e ISS deixam de existir. Só restam IBS e CBS.
CST e cClassTrib: os dois códigos novos da nota fiscal
Aqui está a parte que impacta diretamente quem emite nota fiscal.
A Reforma criou dois campos obrigatórios nos documentos fiscais eletrônicos, definidos pela Nota Técnica 2025.002-RTC:
CST-IBS/CBS — Código de Situação Tributária. Três dígitos, indica o tratamento tributário geral da operação.
cClassTrib — Código de Classificação Tributária. Seis dígitos, detalha exatamente qual hipótese da LC 214/2025 se aplica àquele item.
Os dois trabalham juntos: o CST diz o que acontece, o cClassTrib diz por quê, ancorado em artigo específico da lei.
A tabela de CST-IBS/CBS
São 18 códigos:
| CST | Denominação |
|---|---|
| 000 | Tributação integral |
| 010 | Tributação com alíquotas uniformes |
| 011 | Tributação com alíquotas uniformes reduzidas |
| 200 | Alíquota reduzida |
| 220 | Alíquota fixa |
| 221 | Alíquota fixa proporcional |
| 222 | Redução de base de cálculo |
| 400 | Isenção |
| 410 | Imunidade e não incidência |
| 510 | Diferimento |
| 515 | Diferimento com redução de alíquota |
| 550 | Suspensão |
| 620 | Tributação monofásica |
| 800 | Transferência de crédito |
| 810 | Ajuste de IBS na Zona Franca de Manaus |
| 811 | Ajustes |
| 820 | Tributação em documento específico |
| 830 | Exclusão da base de cálculo |
Alerta importante. Circula na internet uma tabela alternativa de CST com códigos 110, 300, 700 e 900. Ela não corresponde à tabela oficial. A referência correta é a publicada no Portal Nacional da NF-e e nos portais DF-e estaduais. Confira sempre a fonte antes de parametrizar qualquer sistema — erro aqui gera rejeição na SEFAZ.
O cClassTrib
A tabela oficial tem cerca de 164 códigos, cada um vinculado a um dispositivo da LC 214/2025. Alguns exemplos, para dar a ideia da lógica:
| cClassTrib | Situação |
|---|---|
000001 | Situações tributadas integralmente pelo IBS e CBS |
410002 | Transferências entre estabelecimentos do mesmo contribuinte |
410030 | Estorno de crédito de bens que pereceram, deterioraram ou foram objeto de roubo, furto ou extravio |
410999 | Operações não onerosas sem previsão de tributação, não especificadas |
830001 | Exclusão da base de energia elétrica fornecida pela distribuidora à unidade consumidora |
Repare no padrão: os três primeiros dígitos do cClassTrib correspondem ao CST. 410002 é um cClassTrib do CST 410.
A tabela é atualizada periodicamente — houve revisões em abril e junho de 2026. Sistemas que trabalhem com cópia estática da tabela vão gerar rejeição assim que sair uma versão nova.
Quando isso passa a valer para o Simples
Durante 2026, empresas do Simples Nacional e MEI não precisam informar CST e cClassTrib. A obrigatoriedade começa em janeiro de 2027, e alcança todos os regimes, inclusive quem mantiver IBS e CBS dentro do DAS.
Vale registrar o contraste: desde 3 de agosto de 2026, documentos fiscais de empresas do regime regular já são rejeitados automaticamente se não trouxerem os campos de IBS e CBS. Empresas do Simples não foram alcançadas por essa obrigatoriedade — ainda.
Mas há um efeito colateral que já é real: as notas que a sua empresa recebe de fornecedores do regime regular já vêm com os novos grupos preenchidos. Sistemas de escrituração desatualizados podem falhar na importação ou simplesmente descartar informação que será relevante para crédito em 2027.
Por dentro ou por fora: a mecânica da decisão
Agora a parte que exige análise.
Recolhimento por dentro (dentro do DAS)
Tudo continua como hoje: uma guia só, alíquota única sobre a receita bruta, apuração no PGDAS-D. IBS e CBS ficam embutidos no DAS.
A limitação: o crédito que a empresa transfere ao cliente é apenas a parcela de IBS/CBS efetivamente contida no DAS — uma fração pequena da nota. E, pelo art. 47, § 9º da LC 214/2025, o optante do Simples que não exerce a opção pelo regime regular não se apropria de créditos de IBS e CBS nas próprias compras.
Recolhimento por fora (regime regular)
A empresa permanece no Simples para IRPJ, CSLL, CPP e demais tributos, mas apura IBS e CBS pelas regras gerais, em guia separada. É o que o mercado chama de Simples Nacional híbrido.
A vantagem: destaque cheio de IBS e CBS na nota. O cliente pessoa jurídica se credita integralmente. E a própria empresa passa a se creditar do IBS/CBS das suas compras.
O custo: complexidade real. Apuração separada, obrigações acessórias adicionais, e provavelmente carga total maior — dependendo de margem e estrutura de custos.
Detalhe técnico relevante: os valores de CBS e IBS recolhidos pelo regime regular não integram a receita bruta considerada para fins do Simples Nacional.
Quando cada uma faz sentido
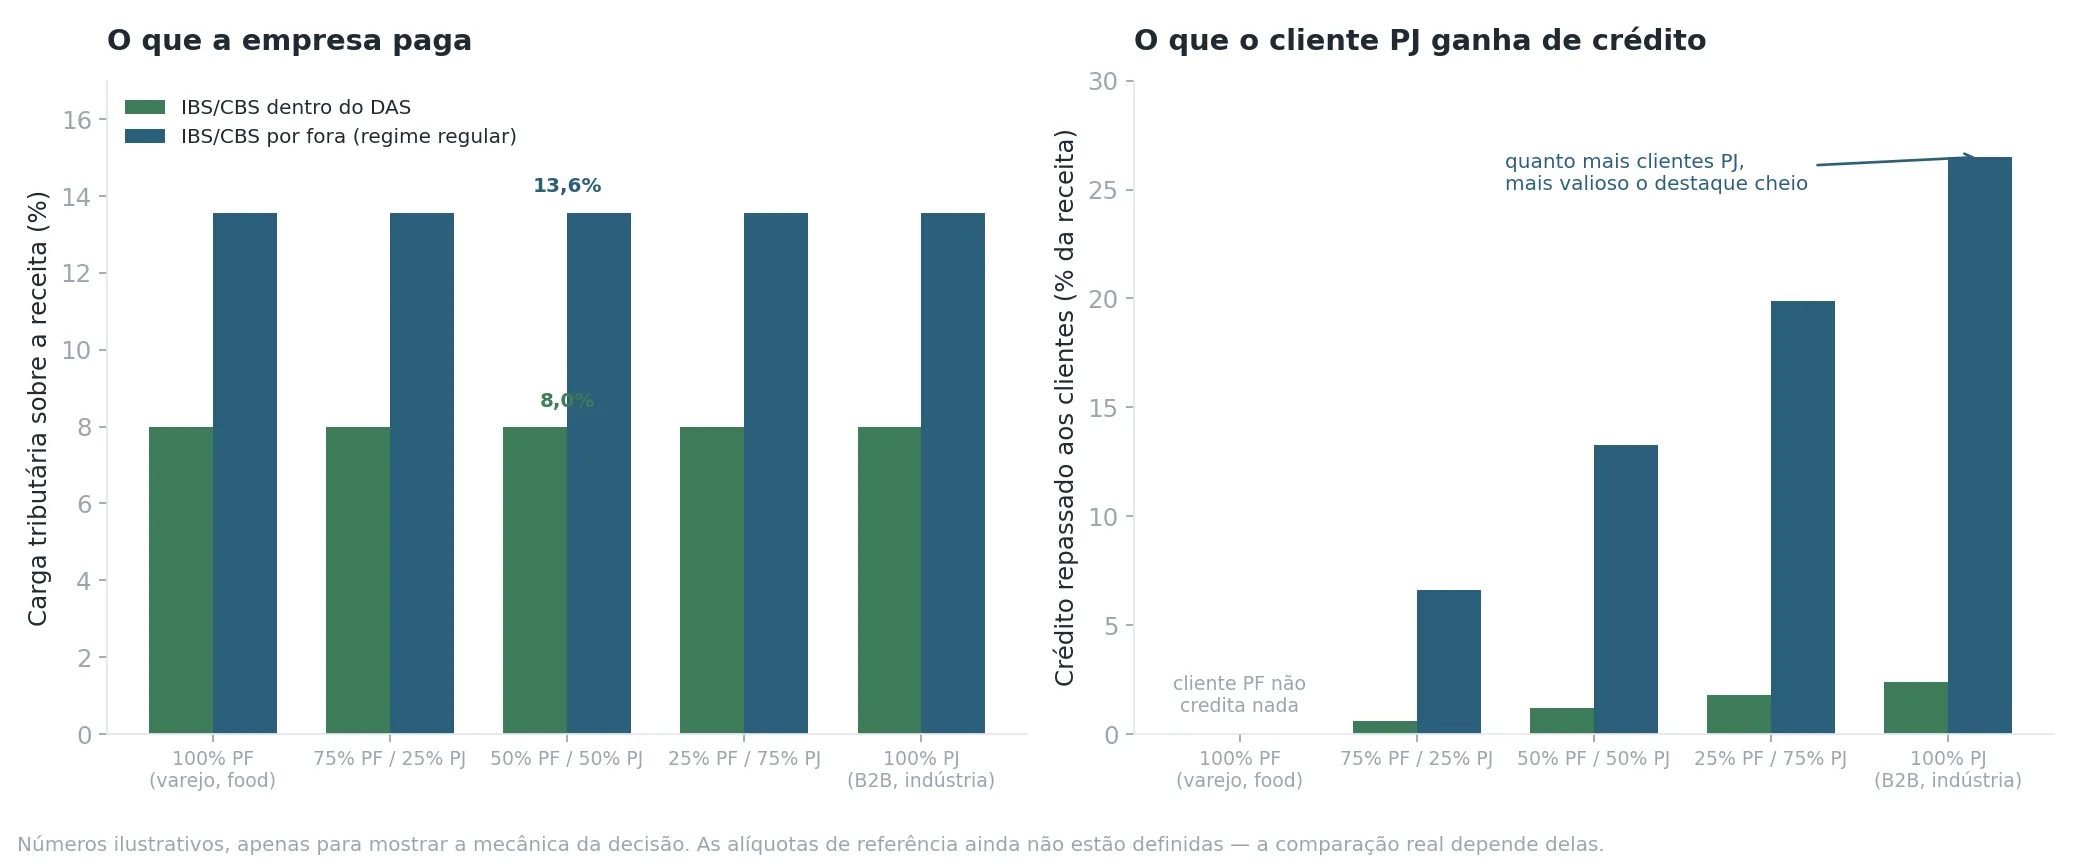
Os números do gráfico são ilustrativos — servem para mostrar a mecânica, não para calcular o seu caso. Mas a lógica é sólida e vale internalizar:
A carga própria tende a ser maior por fora. Quem sai do DAS troca uma alíquota simplificada por uma apuração de IVA cheio, com créditos. Se a empresa tem poucos insumos creditáveis — típico de serviços intensivos em mão de obra — a conta piora.
O crédito ao cliente PJ é muito maior por fora. E é aqui que a decisão realmente se joga. Um cliente pessoa física não se credita de nada; para ele, o destaque na nota é irrelevante. Um cliente pessoa jurídica no regime regular se credita integralmente — e vai preferir, e possivelmente exigir, fornecedores que deem crédito cheio.
A regra prática, então:
| Perfil da empresa | Tendência |
|---|---|
| Varejo, food service, serviços ao consumidor final | Dentro do DAS |
| B2B, indústria, fornecedor de grandes empresas | Avaliar seriamente o regime regular |
| Misto, com parcela relevante de clientes PJ | Simular com números reais |
| Receita acima do sublimite de R$ 3,6 milhões | O IBS já sai obrigatoriamente do DAS |
Sobre a última linha: o sublimite de R$ 3,6 milhões passa a valer também para o IBS, além de ICMS e ISS. Acima dele, o recolhimento do IBS é obrigatoriamente fora do DAS, independentemente de opção.
Casos práticos
Caso 1 — Loja de móveis, vende para consumidor final. Praticamente toda a receita vem de pessoa física. Ninguém vai pedir crédito de IBS/CBS. Sair do DAS aumentaria a carga e a complexidade sem gerar contrapartida comercial. Tendência: manter dentro do DAS.
Caso 2 — Software house que atende indústrias. Todos os clientes são pessoa jurídica no regime regular. Se a empresa fica no DAS, esses clientes recebem crédito mínimo — e um concorrente do Lucro Presumido, que dá crédito cheio, passa a ser mais barato para eles mesmo cobrando mais. Tendência: avaliar o regime regular com atenção.
Caso 3 — Restaurante com delivery e alguns contratos corporativos. Oitenta por cento consumidor final, vinte por cento empresas. Vale simular: o ganho comercial nos 20% compensa o aumento de carga sobre os 80%? Provavelmente não, mas o número decide. Tendência: simular antes.
Caso 4 — Distribuidora que fatura R$ 4,2 milhões. Está acima do sublimite. O IBS sai do DAS obrigatoriamente. A decisão passa a ser sobre a CBS. Situação: sem escolha quanto ao IBS.
A incerteza que ninguém resolveu
Aqui está o ponto desconfortável, e é justo dizê-lo com todas as letras.
A decisão vence em setembro de 2026. As alíquotas de referência do IBS e da CBS ainda não estão definidas.
Ou seja: pede-se à empresa que escolha entre dois regimes sem que ela conheça o preço de um deles. É como escolher entre dois planos de celular sabendo o valor de apenas um.
O próprio Comitê Gestor reconheceu o problema. Na regulamentação publicada em agosto de 2026 consta expressamente que, em função da data de publicação da nova alíquota de referência da CBS, o CGSN poderá postergar a data final do prazo de cancelamento da opção.
Traduzindo: o regulador antecipou que as alíquotas podem sair depois de setembro, e por isso deixou aberta a possibilidade de esticar o prazo de arrependimento — hoje fixado em 30 de novembro de 2026.
O que fazer com essa incerteza:
- Não deixe a janela passar por inércia. Não optar é uma decisão com efeito de seis meses.
- Se houver dúvida real, a opção é reversível. Quem optar em setembro pode cancelar até 30 de novembro — prazo que pode ser estendido. Optar e reavaliar quando as alíquotas saírem é uma estratégia defensável, e mais segura que o inverso, porque quem não opta não tem o que cancelar.
- Acompanhe a publicação das alíquotas. É o dado que fecha a conta.
- Faça a simulação agora, com faixas. Não dá para saber a alíquota exata, mas dá para modelar cenários e descobrir a partir de qual valor a decisão vira.
O que fazer até setembro
- Confirmar no Portal do Simples Nacional que a empresa não está em processo de exclusão para 2027
- Levantar o percentual da receita que vem de clientes pessoa jurídica no regime regular
- Levantar quanto das compras teria crédito de IBS/CBS aproveitável
- Verificar se a receita se aproxima do sublimite de R$ 3,6 milhões
- Simular as duas hipóteses em faixas de alíquota
- Conversar com os principais clientes PJ sobre a expectativa deles quanto a crédito
- Atualizar o sistema emissor para o leiaute da NT 2025.002
- Iniciar a classificação de CST e cClassTrib dos produtos e serviços — a obrigatoriedade é janeiro de 2027, e classificar centenas de itens leva meses
Outras mudanças que passaram despercebidas
A mesma regulamentação trouxe alterações que valem registro:
A Defis deixa de existir como declaração separada. As informações socioeconômicas e fiscais passam a ser prestadas dentro do próprio PGDAS-D, uma vez por ano, entre janeiro e março.
Novo critério de reconhecimento de receita. O faturamento, para fins de apuração do Simples, passa a estar vinculado à emissão do documento fiscal que formaliza a operação — inclusive em entregas futuras e em documentos que alterem valores anteriores.
MEI passa a emitir documento fiscal de forma mais ampla, com NFS-e nacional para serviços e Nota Fiscal Fácil preferencialmente para mercadorias.
Omissão de receita de origem não identificada passa a ser autuada pela maior alíquota prevista na regulamentação.
Como a Expert Informática está tratando isso
Nossos sistemas estão sendo adequados ao leiaute da NT 2025.002, com os campos de CST-IBS/CBS e cClassTrib no cadastro de produtos e serviços, para que a classificação seja feita uma vez e viaje automaticamente para cada documento emitido.
Como as tabelas oficiais são revisadas periodicamente, tratamos a tabela como dado atualizável, não como constante no código — o que evita rejeição na SEFAZ a cada nova versão da Nota Técnica.
Vale a franqueza de sempre: o sistema emite conforme a classificação que recebe. Definir o CST e o cClassTrib correto de cada item é trabalho de análise fiscal, do contador junto com quem conhece o produto. O que podemos garantir é que, uma vez definida, a classificação seja aplicada de forma consistente e auditável.
Conclusão
Para a maior parte das empresas do Simples que vendem ao consumidor final, a Reforma muda menos do que o barulho sugere: a guia continua única, o regime continua existindo, e a resposta provável é não fazer nada em setembro.
Para quem vende para outras empresas, a história é outra. O crédito de IBS e CBS vai se tornar um argumento comercial concreto, e fornecedor que não dá crédito cheio fica mais caro para o cliente mesmo cobrando o mesmo preço. Essa conversa vai acontecer — melhor chegar nela com números.
E há a parte que não depende de ninguém: classificar corretamente cada produto e serviço em CST e cClassTrib. Isso é obrigatório a partir de janeiro de 2027, para todo mundo, e não tem atalho. Empresa com cadastro desorganizado, NCM desatualizada e descrição genérica vai descobrir isso da pior forma — com nota rejeitada e cliente esperando.
Quatro meses e meio até janeiro de 2027. Dá tempo, se começar agora.