This article has not been translated yet: the text below is in Portuguese.
O problema em dois exemplos
Exemplo 1 — Transfer próprio. A agência faz um transfer aeroporto–hotel com veículo e motorista próprios. Cobra R$ 100. O serviço é dela, do começo ao fim. A base de cálculo é R$ 100. Ninguém discute.
Exemplo 2 — Ingresso de passeio de terceiro. A agência vende o ingresso de um passeio operado por outra empresa. Cobra R$ 300 do turista e repassa R$ 270 ao operador. O que sobrou para a agência foram R$ 30.
Se o imposto for calculado sobre R$ 300, a agência recolhe sobre um valor que atravessou o caixa dela por poucos dias e foi embora. Numa alíquota de 6%, são R$ 18 de tributo sobre uma receita real de R$ 30 — 60% do que ela efetivamente ganhou.
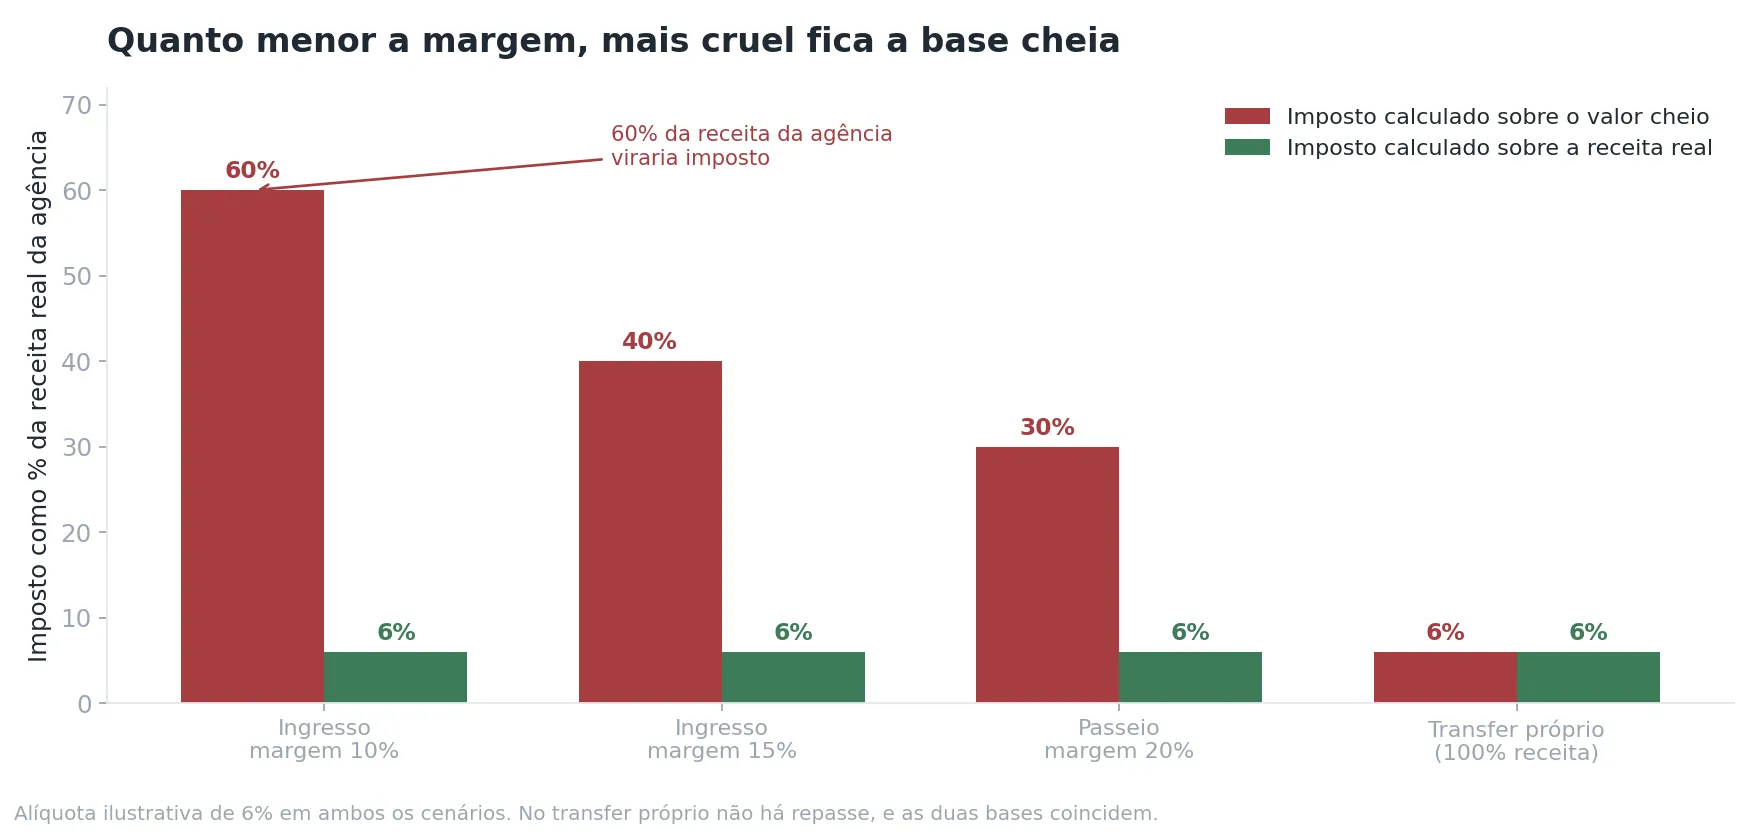
Quanto menor a margem de intermediação, mais desproporcional fica a conta. Com margem de 15%, o imposto consome 40% da receita real. Com 20%, consome 30%. No transfer próprio — onde não há repasse — os dois critérios coincidem, e o peso é o mesmo 6%.
Este não é um problema teórico. É a diferença entre operar com lucro e operar no prejuízo vendendo passeios de terceiros.
A base legal
Esta é a parte que importa. A tese não é criativa nem agressiva: ela tem fundamento em lei federal, em manifestação oficial da Receita Federal, em jurisprudência administrativa e judicial, e agora em texto expresso da reforma tributária.
1. A definição legal do que é uma agência de turismo
A Lei nº 11.771/2008 (Lei Geral do Turismo), em seu art. 27 — com a redação dada pela Lei nº 14.978/2024 — define agência de turismo como a pessoa jurídica que exerce a atividade econômica de intermediação remunerada entre prestadores, consumidores e usuários de serviços turísticos ou que fornece diretamente esses serviços.
Note que a própria lei do setor reconhece as duas naturezas na mesma frase. Uma agência pode intermediar e pode executar. São coisas diferentes, e é essa distinção que sustenta todo o resto.
O § 3º do mesmo artigo detalha que as atividades de intermediação compreendem a oferta, a reserva e a venda ao consumidor de serviços turísticos fornecidos por terceiros.
2. A base de cálculo do ISS
O art. 7º da Lei Complementar nº 116/2003 estabelece que a base de cálculo do ISS é o preço do serviço. O item 9.02 da lista anexa abrange o agenciamento, organização, promoção, intermediação e execução de programas de turismo, passeios, viagens e congêneres.
A lei não define, para cada atividade, o que compõe o “preço do serviço” — e é exatamente daí que nasce a divergência. A leitura consistente com a Lei do Turismo é direta: quando a agência intermedeia, o serviço que ela presta é a intermediação, e o preço desse serviço é a remuneração dela — não o valor do serviço executado por outra empresa.
Vale registrar que alguns municípios já explicitaram isso. O Município de São Paulo, por exemplo, orienta que, no subitem 9.02, quando a atividade for de agenciamento ou intermediação, o preço do serviço para fins de ISS corresponde à soma de comissões, corretagens, bonificações, retenções, prêmios e assemelhados.
3. O entendimento da Receita Federal
A Solução de Divergência Cosit nº 3/2012 é o documento mais claro sobre o tema em âmbito federal. Ela firma que, para o cálculo da receita bruta de que trata o § 1º do art. 3º da LC nº 123/2006:
A receita auferida por agência de turismo por meio de intermediação de negócios relativos a atividade turística, prestados por conta e em nome de terceiros, será a correspondente à comissão ou ao adicional percebido em razão da intermediação. Caso o serviço seja prestado pela própria agência ou em seu nome, a receita bruta incluirá a totalidade dos valores auferidos dos clientes.
Em outras palavras: a Receita Federal já distingue expressamente as duas situações — exatamente a distinção entre transfer próprio e ingresso de terceiro. No mesmo sentido, a Solução de Consulta nº 298/2008 (9ª Região Fiscal).
O CARF confirmou o entendimento no Acórdão nº 9101-002.359, de 2016, registrando que os valores recebidos dos consumidores e efetivamente repassados aos fornecedores não configuram receita bruta da agência.
4. A jurisprudência
O STJ tem decisões no sentido de que a base de cálculo do ISS deve estar vinculada ao ganho financeiro proporcionado pelo serviço efetivamente prestado, à luz dos princípios da capacidade contributiva e da legalidade — raciocínio aplicado em casos de agências de publicidade, cuja estrutura de intermediação é análoga (v. REsp 1.584.736/SE e precedentes correlatos).
No plano estadual, há decisões favoráveis em ações movidas por associações do setor. A 6ª Vara da Fazenda Pública de Recife, por exemplo, acolheu ação da ABAV-PE reconhecendo que passagens, hospedagens e transportes executados por terceiros não integram a base do ISS das associadas.
Mas é preciso honestidade aqui: o tema não é pacífico. Existem decisões em sentido contrário, sobretudo quando o contribuinte não consegue demonstrar que atuou como intermediário, ou quando a legislação municipal não prevê a dedução. O ponto seguinte explica por quê.
5. A reforma tributária resolveu a questão — e no sentido do setor
Este é o argumento mais forte, porque é texto de lei recente e expresso.
A Lei Complementar nº 214/2025, que regulamenta a reforma tributária do consumo, criou um regime específico para agências de turismo (Capítulo VII, arts. 288 a 291). O art. 289 estabelece:
Na intermediação de serviços turísticos realizada por agências de turismo: I — a base de cálculo do IBS e da CBS é o valor da operação, deduzidos os valores repassados para os fornecedores intermediados pela agência com base no documento que subsidia a operação de agenciamento; e II — a alíquota é a mesma aplicável aos serviços de hotelaria, parques de diversão e parques temáticos.
O § 1º esclarece que o valor da operação compreende o valor total cobrado do usuário, incluídos todos os bens e serviços usufruídos com a intermediação, somados à margem de agregação e demais acréscimos. O § 2º acrescenta que comissões e incentivos pagos por terceiros em virtude da atuação da agência também integram a base.
Ou seja: o legislador adotou exatamente a estrutura defendida pelo setor há décadas — base líquida, tributando a receita própria da agência e não o pacote inteiro.
Dois detalhes relevantes: a alíquota das agências acompanha a da hotelaria, que tem redução de 40% (art. 289, II c/c art. 281); e o adquirente pode se creditar do IBS e da CBS relativos ao serviço de intermediação (art. 290) — exceção significativa, já que hotelaria e parques vedam o crédito ao adquirente.
Por que isso importa antes de 2026-2033? Porque, ao positivar a base líquida, o legislador reconheceu que ela é a leitura correta da natureza econômica da atividade. Isso não retroage automaticamente ao ISS, mas é um argumento interpretativo de peso considerável.
6. O que ainda tramita
Há projetos legislativos específicos para o ISS — o PLS 388/2011, aprovado pelo Senado em abril de 2017 por 64 votos a zero, seguiu para a Câmara como PLP 365/2017 e continua em tramitação, sem aprovação final. Ele pretende explicitar na LC 116/2003 que a base de cálculo é a comissão e o valor agregado pela agência.
Enquanto isso não é votado, a discussão do ISS permanece dependente da legislação de cada município e da capacidade de comprovação do contribuinte.
A condição prática: documentar
Toda a construção acima tem um pressuposto que aparece em cada fonte, sem exceção:
O repasse precisa estar documentado.
A LC 214/2025 é explícita ao condicionar a dedução ao “documento que subsidia a operação de agenciamento”. A jurisprudência favorável se apoia em prova. As decisões desfavoráveis quase sempre envolvem contribuintes que não conseguiram demonstrar a intermediação.
Sem documentação, a tese é apenas uma opinião. Com documentação, ela é um fato demonstrável.
Há ainda uma condição material: a agência precisa efetivamente atuar como intermediária naquela operação. Não basta a razão social dizer “agência de viagens”. Se ela contrata o serviço em nome próprio, assume o risco e revende, a operação é de conta própria — e a receita é integral.
Como isso funciona na prática: o Recibo de Adiantamento
É aqui que o processo operacional entra.
Considere uma fatura real de agência receptiva:
| Item | Valor |
|---|---|
| Transfers executados pela agência | R$ 3.000 |
| Serviços de terceiros (ingressos, passeios) | R$ 2.000 |
| — repasse aos operadores | R$ 1.800 |
| — margem da agência sobre esses serviços | R$ 200 |
| Total faturado ao cliente | R$ 5.000 |
| Receita própria da agência | R$ 3.200 |
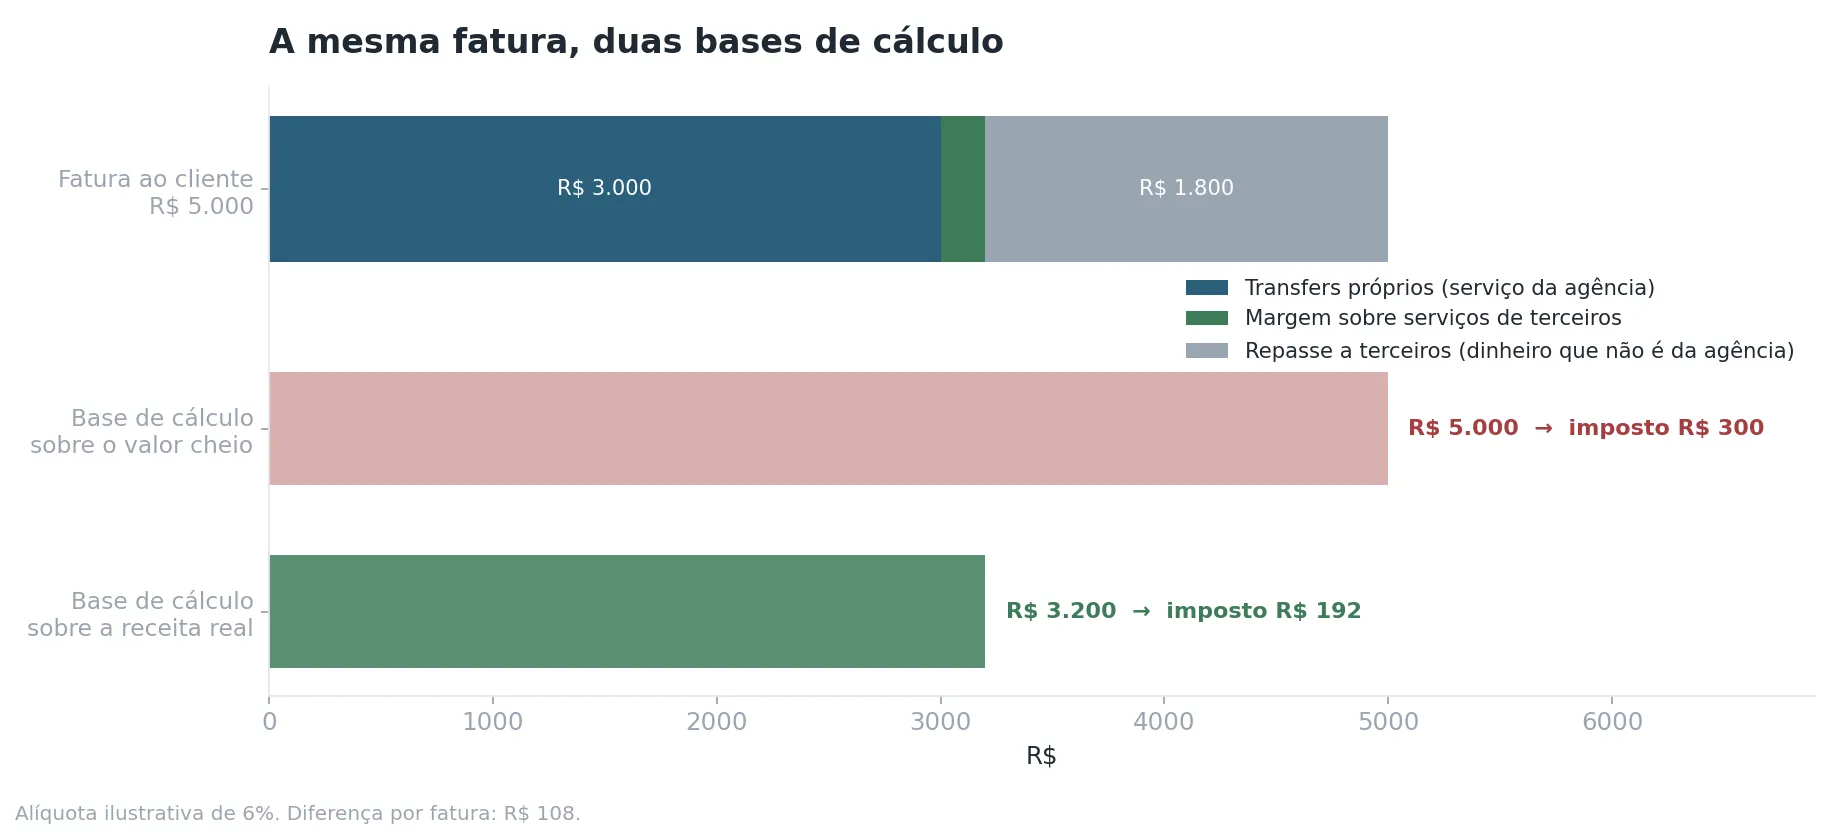
O cliente contratou um pacote de R$ 5.000 e deve receber um documento de R$ 5.000 — ele precisa disso para sua própria contabilidade. Mas R$ 1.800 desse valor nunca foram receita da agência: transitaram por ela a caminho dos operadores.
A solução operacional é emitir dois documentos complementares:
1. O Recibo de Adiantamento de Pagamento a Terceiros — R$ 1.800 Discrimina, item a item, os serviços executados por terceiros e os valores repassados a cada um. É o documento que dá lastro à dedução: identifica o fornecedor, o serviço, o passageiro e o valor.
2. A NFS-e — R$ 3.200 Sobre a receita efetivamente própria da agência: os transfers que ela executou mais a margem que agregou aos serviços de terceiros.
Os dois somam exatamente os R$ 5.000 da fatura. Nada é omitido, nada é escondido. A operação inteira permanece rastreável — o que é precisamente o oposto do que uma fiscalização penaliza.
Na alíquota ilustrativa de 6%, a diferença é de R$ 108 por fatura. Uma agência com quarenta faturas mensais nesse perfil recolhe cerca de R$ 52 mil a mais por ano sobre dinheiro que nunca foi dela.
Como o sistema da Expert Informática trata isso
Nosso sistema de turismo receptivo tem, na área de faturas, o relatório Recibo de Adiantamento de Pagamento a Terceiros, que discrimina automaticamente os custos dos serviços de terceiros vinculados a cada fatura.
A partir de uma mesma fatura, o sistema permite:
- emitir a fatura ao cliente pelo valor total contratado;
- emitir o Recibo de Adiantamento de Pagamento a Terceiros pelo valor efetivamente repassado aos operadores;
- emitir a NFS-e sobre a receita própria da agência.
A separação entre serviço próprio e serviço de terceiros é feita no cadastro, não no momento da emissão — cada serviço já nasce classificado, com seu fornecedor e seu custo. Isso significa que a documentação do repasse é subproduto natural da operação, e não um trabalho manual de fechamento de mês.
Vale dizer com clareza: o sistema organiza e documenta; ele não decide a tese tributária. A definição de qual base adotar é do contador e do advogado da agência, considerando a legislação do município e o perfil das operações. O que o sistema faz é garantir que, qualquer que seja a decisão, exista prova documental consistente para sustentá-la.
Checklist para a sua agência
- Cada serviço vendido está classificado como próprio ou de terceiros no cadastro?
- Existe documento que identifica fornecedor, serviço, passageiro e valor de cada repasse?
- Os contratos com operadores refletem uma relação de intermediação, não de revenda?
- Você sabe o que a legislação do seu município diz sobre dedução no subitem 9.02?
- Seu contador já analisou a Solução de Divergência Cosit 3/2012 aplicada ao seu caso?
- Você já mapeou o impacto do regime específico da LC 214/2025 na sua operação?
- Sua margem por tipo de serviço está medida separadamente (próprio × intermediado)?
Conclusão
Existe uma diferença econômica real entre executar um transfer e vender o ingresso de um passeio operado por outra empresa. No primeiro caso, os R$ 100 são da agência. No segundo, dos R$ 300 apenas R$ 30 são.
O direito tributário brasileiro reconhece essa diferença — na Lei do Turismo, nas manifestações da Receita Federal, na jurisprudência administrativa, em parte da judicial, e agora de forma expressa no regime específico da reforma tributária.
O que separa o reconhecimento teórico da aplicação prática é documentação. Uma agência que não sabe dizer, por fatura, quanto foi serviço próprio e quanto foi repasse não tem como sustentar nada — mesmo estando inteiramente com a razão.
Organizar isso não é planejamento tributário agressivo. É registrar corretamente aquilo que de fato aconteceu.